| 디아이씨 |
|---|
| 전문가 | 2026-01-06 | 조회수 497 |
|
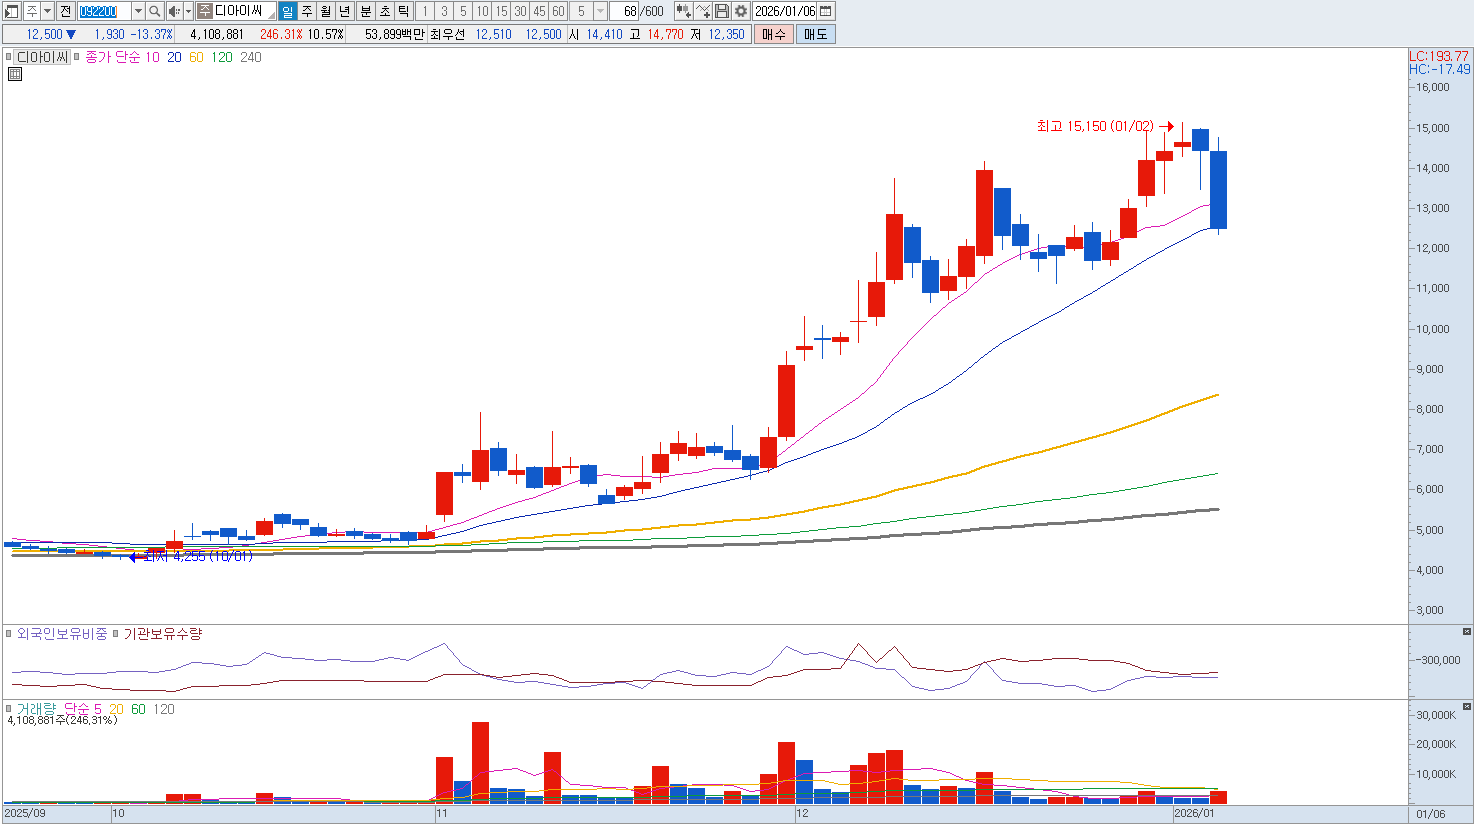
디아이씨는 최근 북미 전기차 감속기 시장 진출과 로봇용 감속기 개발 등 신성장 동력 확보에 주력하고 있으나 이를 위한 대규모 시설 투자가 차입금 급증과 재무 구조 악화라는 부메랑으로 돌아오며 주가 상승의 발목을 잡고 있습니다. 특히 2026년 1월 현재 실질적인 이익 회수 시점이 지연되는 가운데 누적된 재무 리스크가 기업 가치를 훼손하는 구간에 진입한 것으로 분석되며 부채비율이 300%를 상회하는 위험 수준을 유지함에 따라 금융 비용 부담이 영업이익을 갉아먹는 구조가 고착화되었습니다. 영업활동으로 벌어들이는 현금에 비해 자본적 지출이 과도하게 발생하면서 현금 창출력이 저하되었으며 이는 향후 추가적인 유상증자나 전환사채 발행 등 주주 가치 희석으로 이어질 가능성이 매우 높다는 점이 투자 심리를 위축시키고 있습니다.
기대감을 모았던 전기차 및 로봇용 감속기 사업이 실적으로 연결되는 속도가 시장의 예상보다 더디게 진행되고 있는 가운데 글로벌 전기차 수요 성장세가 둔화되는 캐즘 국면에서 완성차 업체들의 단가 인하 압박은 후발 주자인 디아이씨의 수익성 확보에 큰 걸림돌이 되고 있습니다. 감속기 시장에 기존 자동차 부품사뿐만 아니라 로봇 전문 기업들이 대거 뛰어들면서 기술적 초격차를 증명하지 못할 경우 단순 하청 구조에 머물며 저마진 늪에 빠질 위험이 크다는 점도 간과할 수 없는 사실입니다. 최근 국내 증시의 반도체 랠리 속에서도 디아이씨는 철저히 소외되고 있으며 오히려 외국인 투자자들의 지속적인 매도세가 출현하며 수급 기반이 흔들리고 있는 상황입니다. 매도의견입니다. |
|
|
| < 이전글 다음글 > |