| 에스피시스템즈 |
|---|
| 전문가 | 2026-01-06 | 조회수 415 |
|
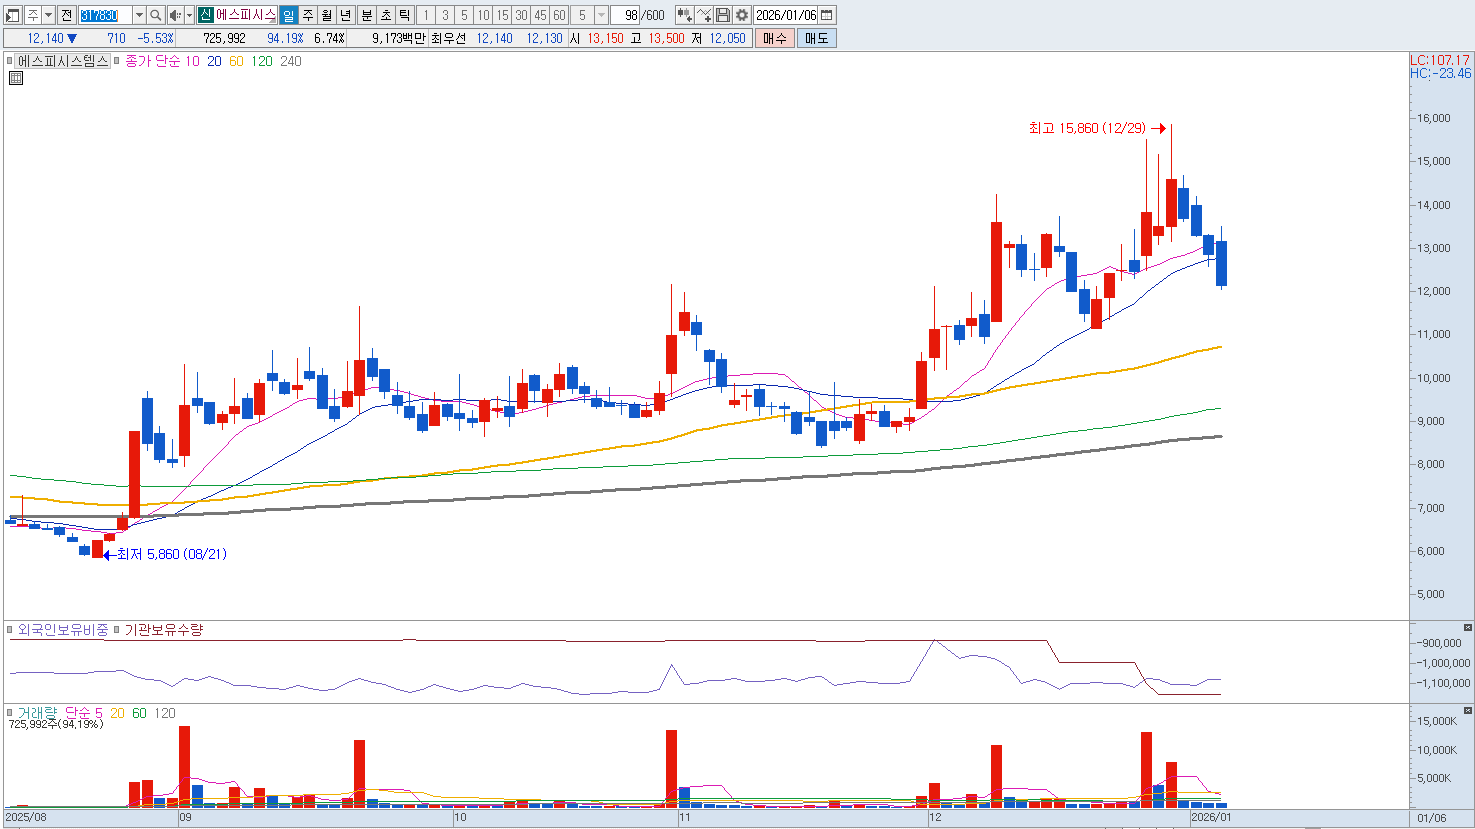
에스피시스템즈는 현대차그룹과의 협력을 바탕으로 한 로봇 및 스마트 팩토리 물류 시스템 수주 기대감에도 불구하고, 로보틱스 사업부의 원가 부담 증가와 신규 수주 건들의 매출 인식 지연으로 인해 수익성 개선 폭이 시장의 컨센서스를 하회하며 주가 조정을 겪고 있습니다.
최근 산업용 갠트리 로봇 시장의 경쟁이 격화되면서 수주 단가 인하 압박을 받고 있으며, 2차전지 이송 장비 등 신규 포트폴리오의 실질적인 이익 기여도가 확인되기까지 상당한 시간이 소요될 것으로 보여 성장성에 대한 의구심이 고개를 들고 있습니다.
기술적으로도 11,000원 선의 강력한 지지선이 무너질 경우 추세적인 하락세가 고착화될 위험이 크며, 대형 고객사의 설비 투자 일정 변경에 따라 실적이 크게 휘둘리는 '종속적 구조'를 탈피하지 못하고 있다는 점이 투자 매력도를 저하시키는 결정적 요인입니다. 매도의견입니다. |
|
|
| < 이전글 다음글 > |