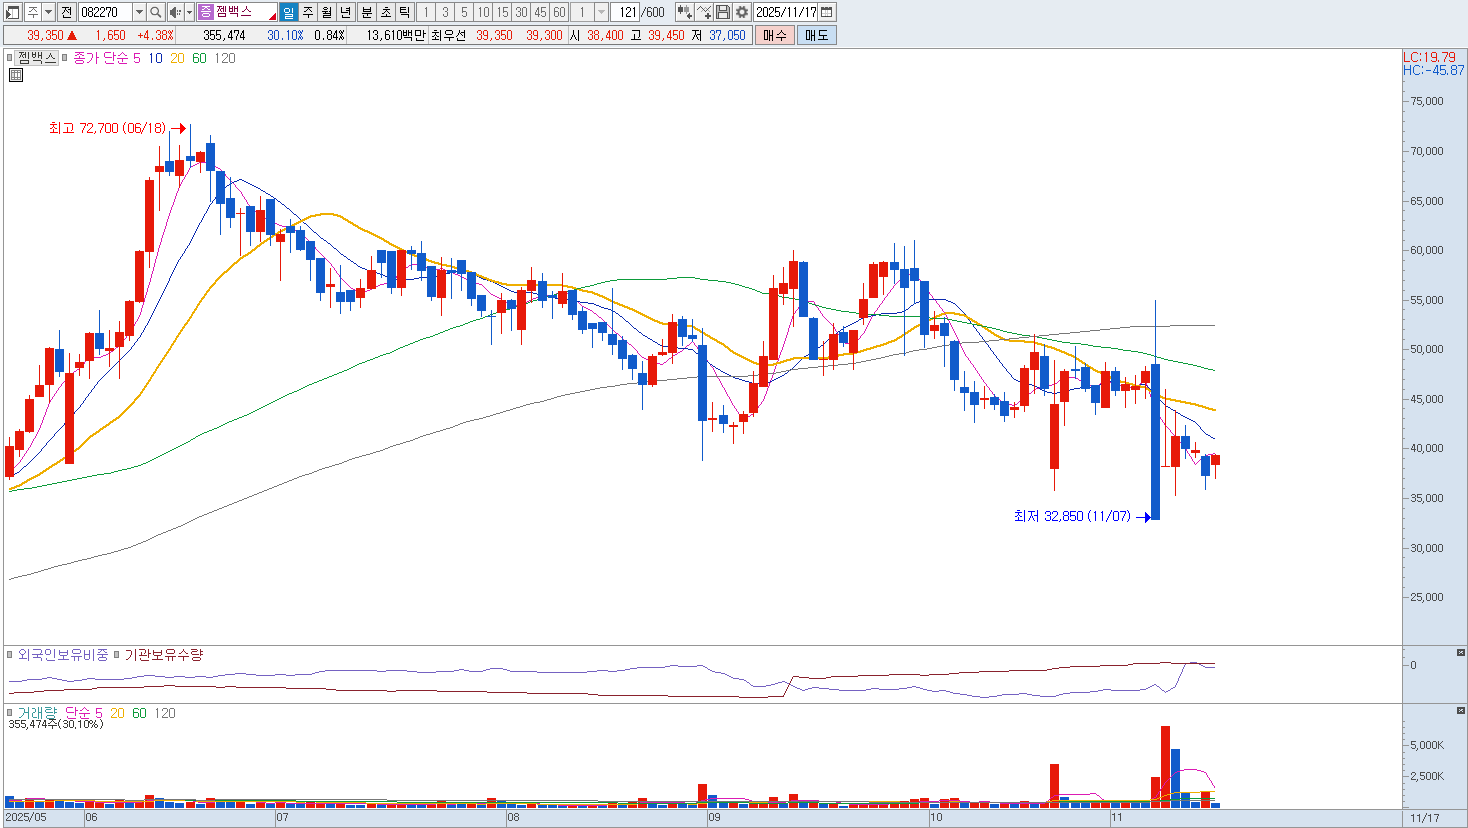
젬백스의 기업 가치는 알츠하이머병 치료제 후보물질 'GV1001'을 비롯한 소수의 파이프라인에 대한 기대감에 극도로 의존하는 구조입니다. 바이오 신약 개발은 본질적으로 성공 확률이 매우 낮고 임상 단계별 리스크가 극심하며, 현재까지 임상에서 긍정적인 결과가 보고되더라도 최종 상업화까지는 막대한 자금과 장기간의 시간이 필요합니다. 임상 시험의 규모 확대, 데이터 해석의 난해함, 경쟁사 대비 효능 우위 입증 실패 등 단 하나의 단계에서라도 문제가 발생할 경우, 이는 곧 투자금 회수 불확실성으로 직결되어 기업 가치에 치명적인 타격을 줄 수 있습니다. 특히, 알츠하이머병과 같은 퇴행성 질환 치료제 시장은 글로벌 빅파마들의 치열한 경쟁과 높은 기술적 난이도를 특징으로 하며, 시장 기대치를 충족시키지 못할 경우 실망 매물이 대규모로 출회될 위험이 상시 존재합니다. 신약 개발 기업의 특성상, 젬백스는 파이프라인 유지 및 임상 진행을 위해 막대한 규모의 연구개발(R&D) 비용을 지속적으로 투입해야 하는 구조적 부담을 안고 있습니다. 이러한 R&D 비용은 당분간 수익을 창출하지 못하는 비용으로 작용하며, 지속적인 자금 조달 리스크를 발생시킵니다. 임상 시험 규모 확대나 글로벌 진출 계획에 따라 추가적인 자본 확충(유상증자 등) 가능성이 높아지는데, 이는 기존 주주들에게 지분 가치 희석이라는 직접적인 부담을 줄 수 있습니다. 자체적으로 안정적인 현금 흐름을 창출하는 주력 제품이 부재하다는 점은, 외부 자금 조달 환경의 변화에 따라 사업의 지속 가능성 자체가 위협받을 수 있는 구조적 취약점으로 작용합니다. 젬백스는 바이오 사업 외에 다른 사업 부문(예: 반도체 관련 사업)을 영위하는 이력을 가지고 있어 사업 구조가 복잡하며, 이는 핵심 역량 집중도를 분산시키고 기업 가치 평가에 대한 시장의 혼란을 야기할 수 있습니다. 각 사업 부문 간의 시너지가 불분명하거나, 바이오 부문의 높은 불확실성을 상쇄할 만큼의 안정적인 수익원이 부족하다는 점은 투자자들에게 추가적인 불안 요소로 작용합니다. 규제 환경이 까다로운 국내외 바이오 시장에서 임상 진행 과정의 불투명성이나 파트너십 관련 이슈 등이 발생할 경우, 소규모 기업에게는 치명적인 사업 차질로 이어질 수 있습니다. 매도의견 입니다. |




