| 포스코엠텍 |
|---|
| 전문가 | 2025-11-10 | 조회수 430 |
|
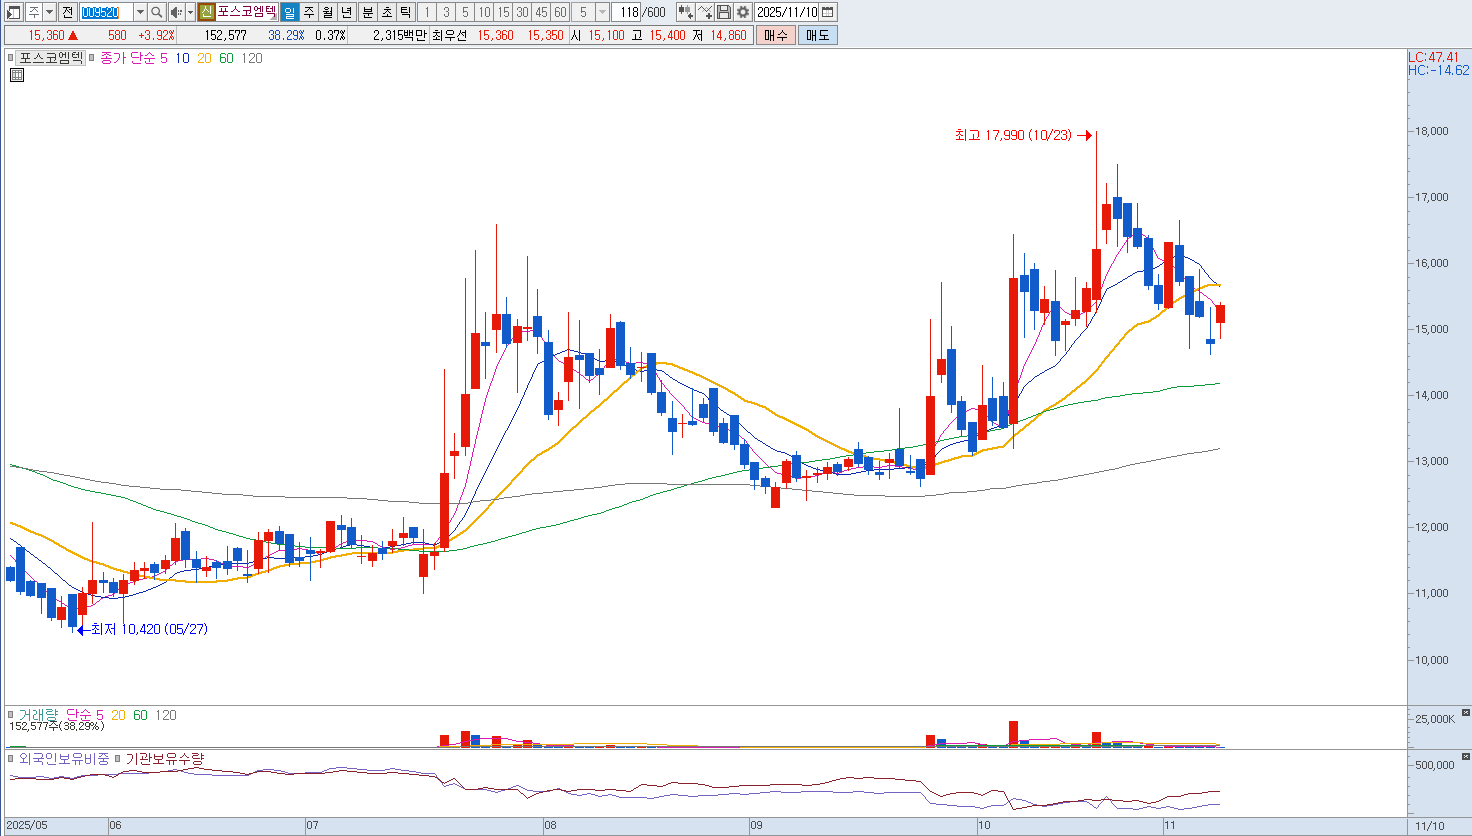
포스코엠텍은 최근 2차전지 소재 사업에 대한 기대감이 과도하게 반영된 상태로 판단됩니다. 본업인 포스코 그룹 내 철강 소재 가공 및 유통 부문은 안정적이지만, 시장이 부여한 밸류에이션은 성장주 수준으로 높아졌습니다.
특히 2차전지 리사이클링 관련 자회사 포스코HY클린메탈 지분 가치가 과도하게 선반영되며 실질적인 수익 창출보다 스토리 중심의 주가 형성이 이어졌습니다. 단기적으로는 글로벌 전기차 수요 둔화와 니켈 가격 약세가 이어지는 가운데, 밸류 부담을 해소할 모멘텀이 제한적입니다.
그룹 내 친환경 전환과 소재사업 확장이 장기 성장의 방향성이 될 수는 있으나, 현 주가는 향후 실질적인 매출 반영 이전에 과열된 수준으로 보입니다. 따라서 단기 차익실현 구간으로 판단되며, 중장기 재진입 시점을 기다리는 보수적 접근이 바람직합니다. |
|
|
| < 이전글 다음글 > |