| SKC |
|---|
| 전문가 | 2025-11-07 | 조회수 424 |
|
SKC는 모빌리티 소재, 반도체·2차전지용 동박, 화학 필름 등으로 사업을 다각화했지만, 단기적인 실적 회복 동력은 제한적입니다. 2차전지 소재 자회사 SK넥실리스의 글로벌 증설이 지연되고 있으며, 원가 상승과 전방 수요 둔화로 수익성이 하락했습니다. 특히 유럽과 동남아 신규 공장 가동이 예상보다 늦어져 투자비 회수 시점이 후퇴했습니다.
동박 산업 내 경쟁 심화로 판가 인하 압력이 커지고 있고, 전기차 시장의 성장 둔화는 향후 실적 전망을 불투명하게 합니다. 또한 모회사 SK그룹 차원의 재무 부담이 커지면서 자금조달 비용이 상승하고, 투자 축소 가능성도 제기되고 있습니다. SKC는 ESG, 친환경, 첨단소재 키워드로 주목받았으나, 시장 기대치에 비해 실질적인 영업이익률 개선이 뒤처지고 있습니다.
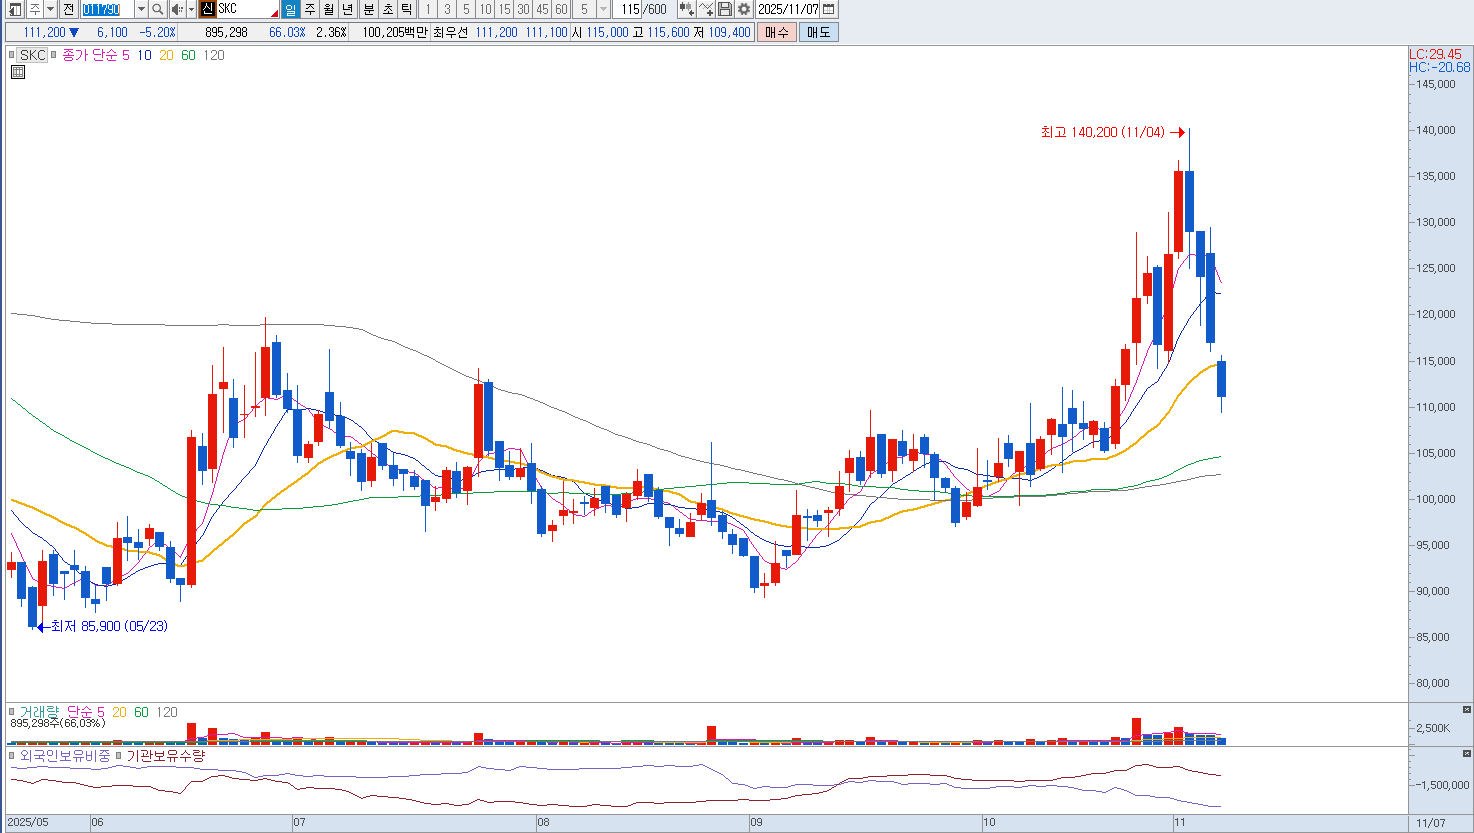
반도체용 소재 사업 역시 업황 회복 속도가 느리고, 글로벌 고객사 투자 축소로 수주 전망이 제한적입니다. 주가 또한 2차전지 밸류체인 낙수 기대감으로 단기 반등했으나, 펀더멘털 개선이 확인되지 않은 상황에서 고평가 영역에 진입했습니다. 향후 소재산업 구조조정 가능성까지 감안하면, 중장기 관점에서는 차익 실현이 바람직합니다. |
|
|
| < 이전글 다음글 > |