| 삼성중공업 |
|---|
| 전문가 | 2025-11-07 | 조회수 439 |
|
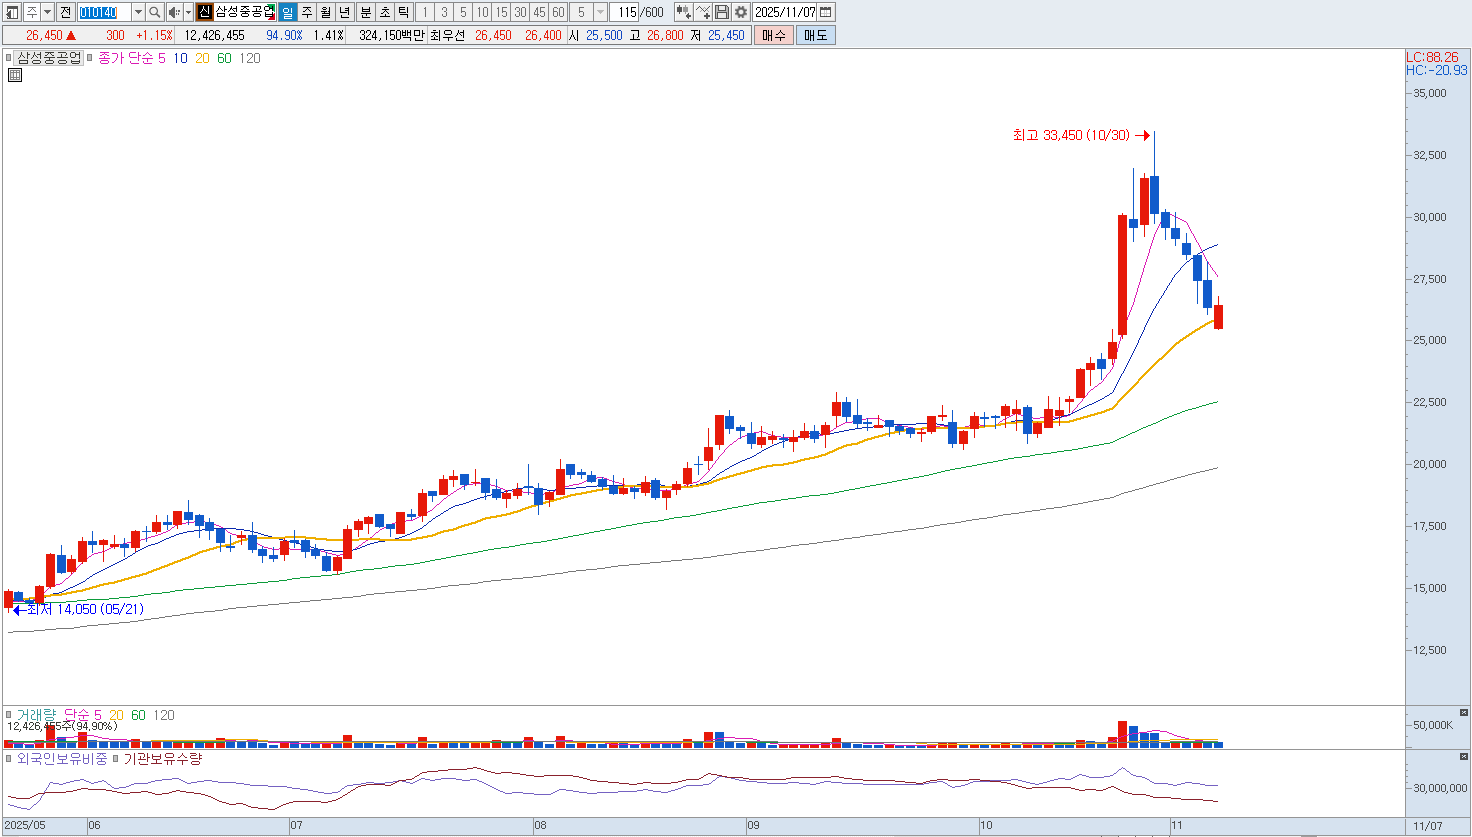
삼성중공업은 LNG 운반선, 컨테이너선, 원유운반선 등 대형 상선 중심의 포트폴리오를 보유한 전통 조선사로, 수주잔고는 안정적이나 주가 상승 여력이 제한적입니다. 현재 LNG선 호황이 이어지고 있으나, 이미 수주단가가 상향 안정화된 상황에서 추가적인 마진 개선 가능성은 낮습니다. 또한 고부가가치 선박의 비중 확대에도 불구하고, 후판가 상승과 인건비 증가로 인한 원가 부담이 여전히 남아 있습니다.
단기 실적은 흑자 전환을 이루었지만 이는 일회성 환입과 선가 반영 시차 효과에 따른 결과로, 중장기적인 영업이익률 개선은 더딜 것으로 예상됩니다. 조선 경기의 특성상 발주에서 인도까지 2~3년의 시차가 발생해, 실적 가시성이 낮은 점도 부담입니다. 경쟁사인 한화오션과 HD한국조선해양이 방산·해양플랜트 등 신성장 분야를 적극 확장하고 있는 반면, 삼성중공업은 여전히 상선 중심 사업 구조에 머물러 있어 산업 전환기 경쟁력이 약화될 가능성이 있습니다.
또한 대형 조선사 간 수주 경쟁 심화로 수익성보다 점유율 확보에 초점을 맞출 경우 마진 훼손 리스크가 커질 수 있습니다. 이미 주가가 LNG선 기대감과 실적 회복 모멘텀을 반영한 수준에 도달한 만큼, 추가 상승보다는 조정 국면에 대비할 시점으로 판단됩니다. |
|
|
| < 이전글 다음글 > |