| 효성티앤씨 |
|---|
| 전문가 | 2025-11-04 | 조회수 432 |
|
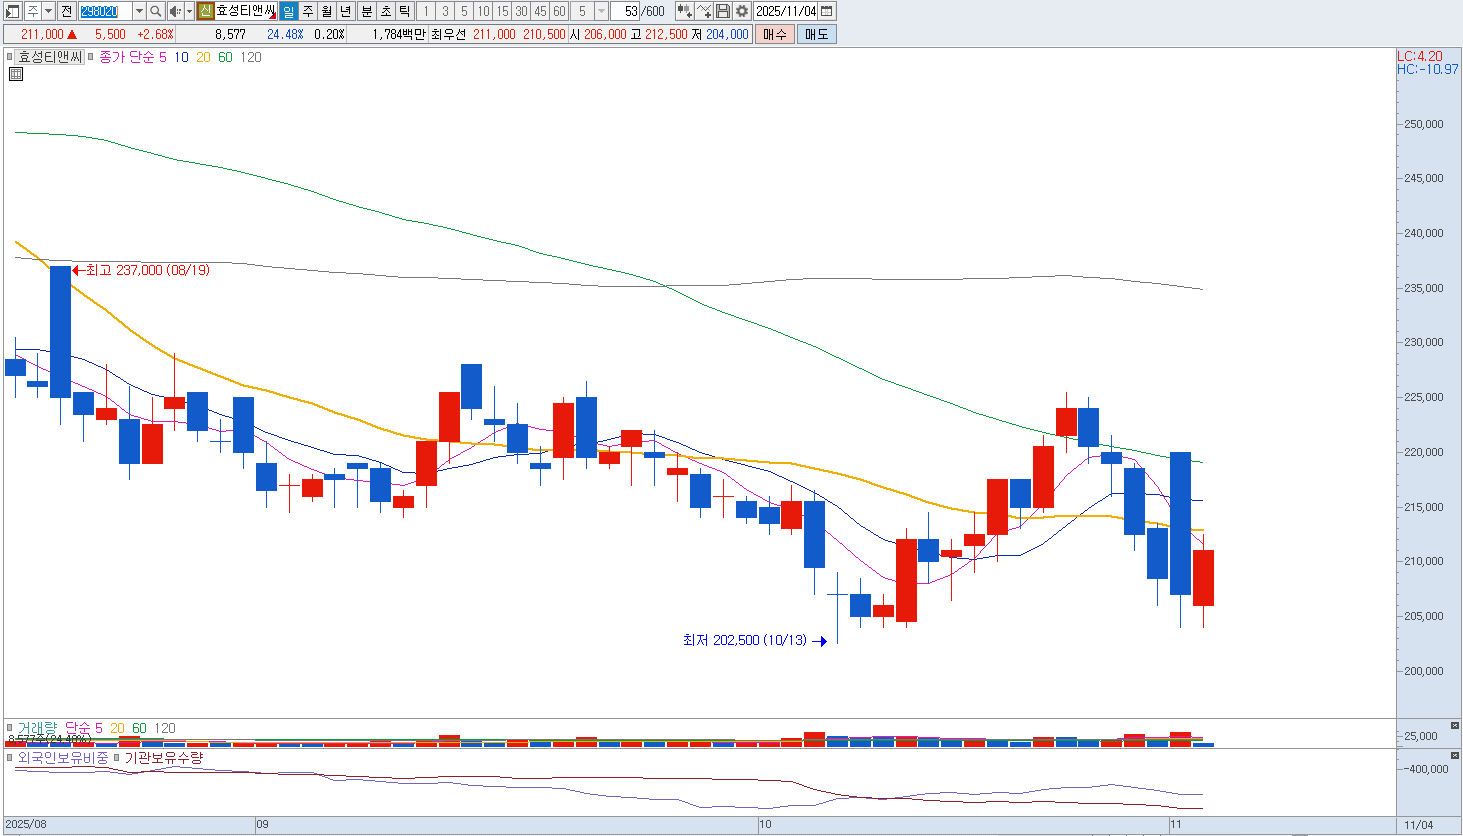
효성티앤씨는 글로벌 스판덱스 시장 점유율 1위를 유지하고 있으나, 섬유 산업 전반의 둔화와 원자재 가격 불안정성으로 수익성이 급격히 악화되고 있습니다. 특히 글로벌 경기 둔화로 인한 수요 위축, 중국 업체의 저가 공세, 운송비 및 에너지 비용 상승 등 복합적인 압박이 지속되고 있습니다.
자회사 효성첨단소재와의 사업 시너지 효과가 제한적이며, 베트남 등 해외 생산기지의 가동률 저하로 고정비 부담이 가중되고 있습니다. 스판덱스 단가 하락과 제품 믹스 악화가 맞물리며 영업이익률이 3%대에 머물러 과거 고수익 구조를 유지하기 어렵다는 평가가 많습니다. 또한 원자재인 PTMG 가격 변동에 대한 헤지 능력이 제한적이어서 실적 변동성이 큽니다. ESG 경영 강화 및 고부가 신소재 전환을 추진하고 있지만, 단기적인 실적 회복을 이끌 모멘텀은 부족합니다.
글로벌 경기 침체와 경쟁 심화 속에서 시장 점유율을 방어하기 위해 가격 인하 경쟁이 불가피해지고 있으며, 향후 1~2년간 실적 반등이 제한적일 것으로 보입니다. 안정적인 현금흐름 확보가 어렵고 부채비율이 160%대에 달해 재무건전성에 대한 부담도 존재합니다. 따라서 현재 주가 수준은 실적 반등 기대를 선반영한 구간으로 판단되며, 단기 및 중기 투자자 입장에서는 보유 비중 축소 또는 매도 관점이 합리적입니다. |
|
|
| < 이전글 다음글 > |