| 다날 |
|---|
| | 2025-10-27 | 조회수 434 |
|
다날은 1997년 설립된 결제 플랫폼 기업으로, 세계 최초로 휴대폰 결제 솔루션을 개발하며 국내 모바일 결제 시장의 성장을 주도해 왔습니다. 이후 신용카드, 계좌이체, 게임·커뮤니티 등 다양한 온라인 결제 서비스를 제공하며 시장 점유율을 높였고, 최근에는 콘텐츠 제작과 프랜차이즈, 블록체인 결제 사업으로 확장하고 있습니다.
다만 결제 시장의 경쟁이 심화되면서 수익성 악화와 사업 구조 개선의 압력이 커지고 있으며, 신규 사업이 아직 실질적 성과로 이어지지 못하고 있는 점은 부담 요인입니다. 특히 페이코인 사업의 규제 리스크와 안정성 논란, 가맹점 정산 문제 등은 신뢰도 회복을 위해 해결이 필요한 과제입니다.
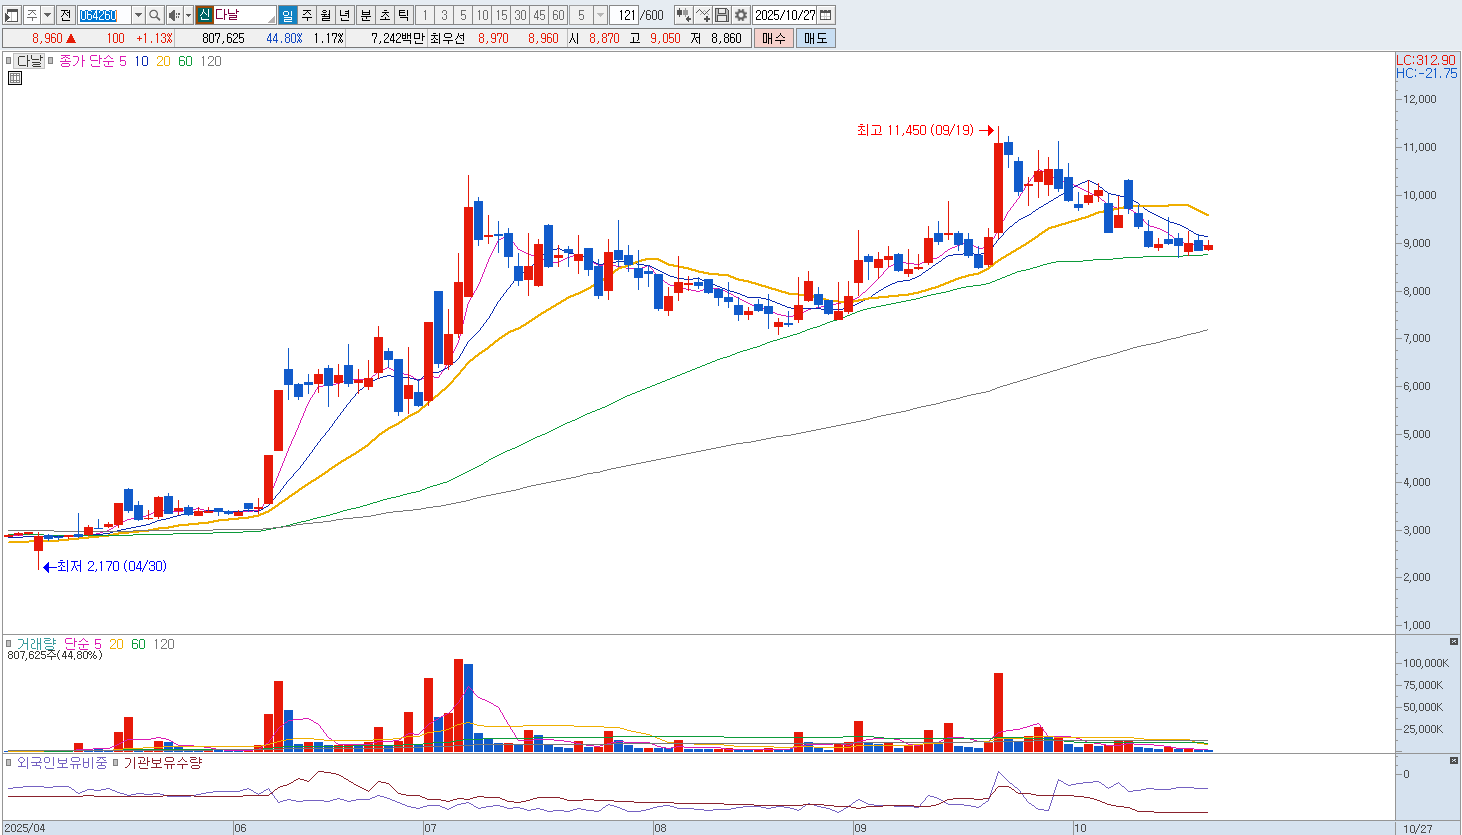
향후 오프라인 결제 시장 확대와 결제 데이터 기반 신사업 모델 구축이 구체화될 경우 성장 모멘텀을 확보할 수 있겠으나, 현 단계에서는 불확실성이 높은 과도기적 구간으로 평가됩니다. 따라서 단기적인 실적 개선보다는 구조적 전환의 명확한 방향성이 확인될 때까지 보수적인 접근이 필요합니다. 중요 지지라인은 8,500원입니다. |
|
|
| < 이전글 다음글 > |