| 포스코인터내셔널 |
|---|
| 전문가 | 2025-10-27 | 조회수 462 |
|
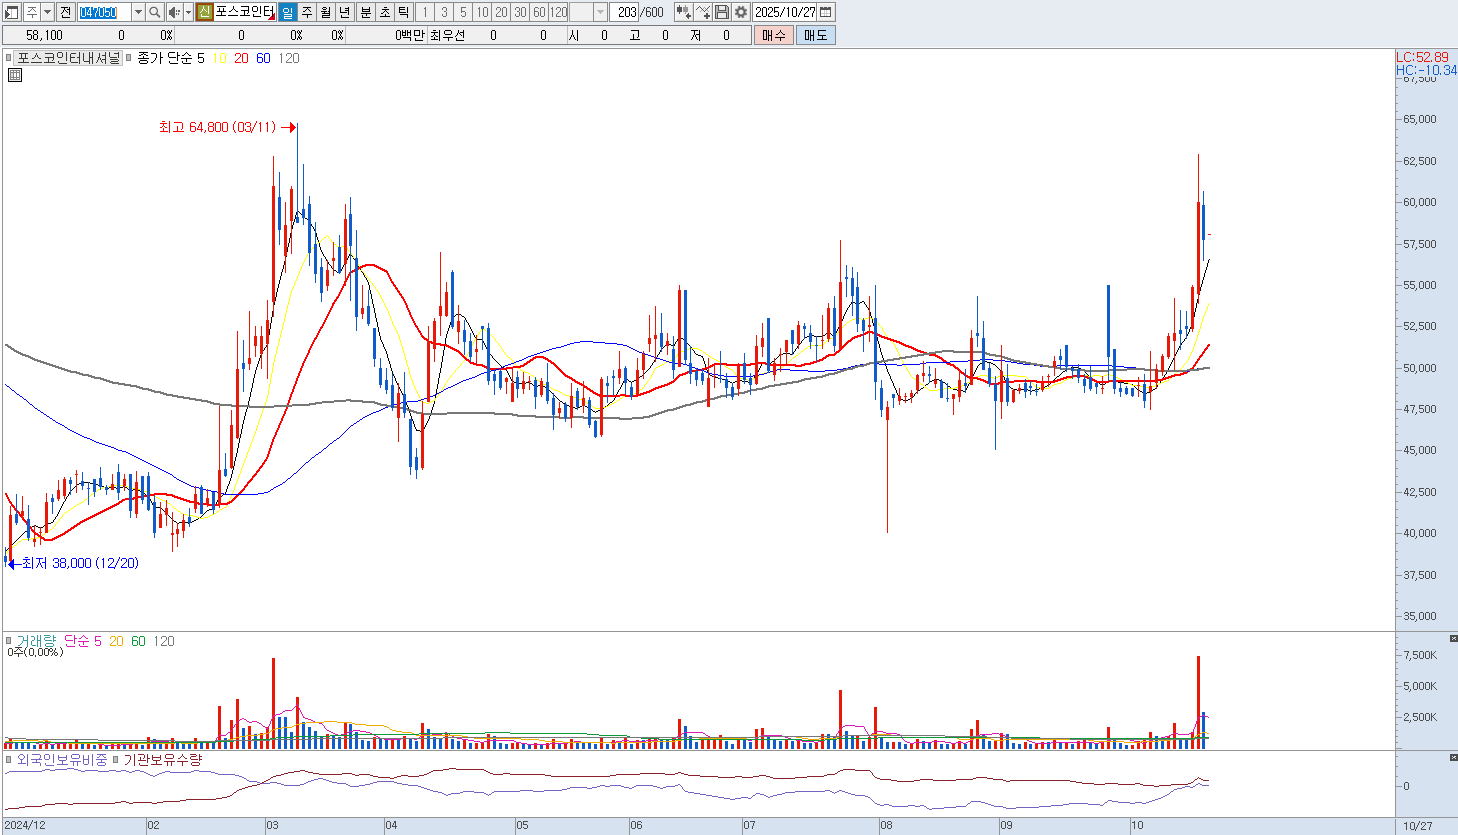
포스코인터내셔널은 철강·무역 중심의 종합상사형 기업으로 출발해 최근에는 에너지, 식량바이오 등으로 사업 포트폴리오를 확장하고 있지만, 현재 구조에서는 매도의견이 타당하다는 평가가 나옵니다. 철강 부문이 여전히 매출 비중의 상당 부분을 차지하며, 글로벌 경기 둔화와 수요 위축으로 인해 판가 하락세가 이어지고 있습니다.
특히 유럽 지역 수출 확대에도 불구하고 관세 리스크가 커지고 있어 철강 부문이 실적 개선을 견인하기는 어렵다는 분석이 많습니다. 신사업으로 제시된 에너지와 식량, 모터코어 등은 향후 성장동력으로 기대를 모으고 있으나, 대부분이 가시화 이전 단계에 머물러 있습니다. 폴란드와 멕시코 현지 공장 가동 및 가스전 증산 계획은 향후 실적 반영까지 시간이 필요하고, 시장의 기대가 선반영된 상태라 당장 주가 상승 동력으로 작용하기는 어렵습니다. 또한 과거 3년간 이익 성장률이 둔화되었고 향후 3년간 예상 성장률도 시장 평균을 하회하는 수준이어서 구조적인 성장 둔화 우려가 남아 있습니다. 에너지와 자원 중심의 사업 구조상 환경 규제 강화에 따른 비용 부담이 커질 가능성도 있으며, ESG 강화 기조는 중장기적으로 이익률에 부정적인 영향을 미칠 수 있습니다.
현재 사업 구조가 경기 사이클과 원자재 가격 변동에 취약하고, 실질적인 신사업 전환이 아직 가시적이지 않다는 점에서 투자 매력은 제한적입니다. 투자자 입장에서는 실적 개선이나 사업 구조 전환이 명확히 확인되기 전까지 비중 축소 또는 매도 전략이 합리적으로 보입니다. 신규 진입 또한 철강 업황 반등이나 신사업의 수익화 시점이 구체적으로 확인된 이후가 바람직하며, 현 시점에서는 기대 대비 리스크 프리미엄이 충분하지 않아 추가 상승 여력은 제한적입니다. 종합적으로 볼 때 포스코인터내셔널은 사업 다각화 의지는 긍정적이지만, 수익성 둔화와 불확실한 성장 모멘텀, 규제 리스크 등이 복합적으로 작용해 단기적으로는 보수적인 접근이 필요합니다. 비중 축소 및 매도 의견입니다. |
|
|
| < 이전글 다음글 > |