| 현대건설 |
|---|
| 전문가 | 2025-10-20 | 조회수 418 |
|
현대건설은 국내외 토목·건축·플랜트·주택사업 전반을 아우르는 종합 건설기업으로, 해외 플랜트 경험과 주택 브랜드 경쟁력을 모두 갖춘 대형사입니다. 다만 최근 건설업 전반의 업황 둔화와 비용 압박이 겹치며 단기적으로는 매도 관점에서 신중한 접근이 필요하다는 평가가 나옵니다.
우선 국내 주택시장 둔화가 본격화되고 있습니다. 분양가 상승과 금리 부담으로 주택 청약 수요가 위축되면서 신규 수주 속도가 완만해졌고, 수도권 일부 프로젝트에서도 미분양 증가 조짐이 보이고 있습니다. 이에 따라 주택부문 이익률이 하락하고, 원자재와 인건비 상승으로 인해 공사 원가 부담이 커졌습니다. 특히 고정비 비중이 높은 대형 건설사의 경우 공정 지연이나 설계 변경이 발생할 때 수익성 하락 폭이 더 크게 나타납니다.
해외 부문에서도 단기 실적 불확실성이 존재합니다. 현대건설은 중동, 아시아, 아프리카 등에서 플랜트·토목 수주를 확대하고 있지만, 일부 프로젝트는 정치적 리스크와 환율 변동성, 인플레이션 등 외부 변수에 취약합니다. 수주잔고는 풍부하나, 고수익성 프로젝트 비중이 낮고 공사 기간이 길어 단기 실적 반영 효과는 제한적입니다. 또한 해외 발주처의 지급 조건 변경, 인허가 지연 등의 리스크가 여전히 존재해 공정 관리 부담이 큽니다.
재무구조 측면에서도 이자 비용 증가와 PF(프로젝트 파이낸싱) 관련 리스크가 부담으로 작용할 가능성이 있습니다. 국내 부동산 경기 둔화로 인해 시행사 및 협력사의 자금 경색이 지속될 경우, 일부 프로젝트의 현금 회수가 지연될 우려도 있습니다. 이는 유동성 관리에 부담을 줄 수 있으며, 대형 건설사라도 단기 현금흐름 안정성 확보가 중요한 시점입니다.
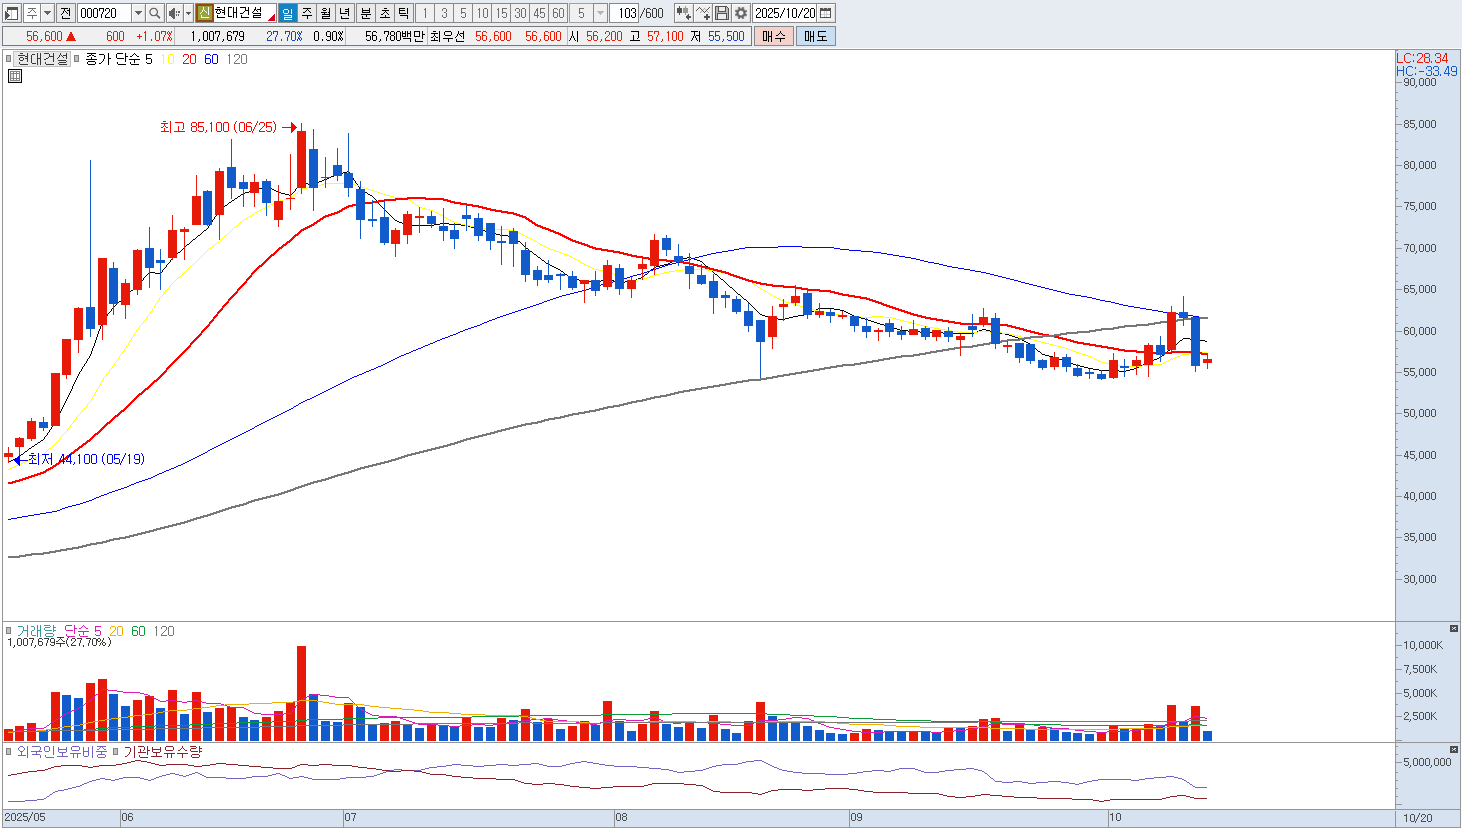
현대건설은 기술력과 브랜드 신뢰도가 높고, 장기적으로 인프라 투자 확대와 친환경·스마트건설 전환의 수혜를 받을 가능성이 있지만, 단기적으로는 건설 경기 둔화, 원가 상승, 프로젝트 리스크가 복합적으로 작용하고 있습니다. 현재 주가는 이미 중동 수주 호조와 인프라 투자 기대를 상당 부분 반영한 상태로 추가 상승 여력은 제한적입니다. 실적 안정화가 본격화되기 전까지는 매도 또는 비중 축소 관점에서 접근하는 것이 리스크 관리 측면에서 합리적입니다. |
|
|
| < 이전글 다음글 > |