| 삼성중공업 |
|---|
| 전문가 | 2025-10-20 | 조회수 476 |
|
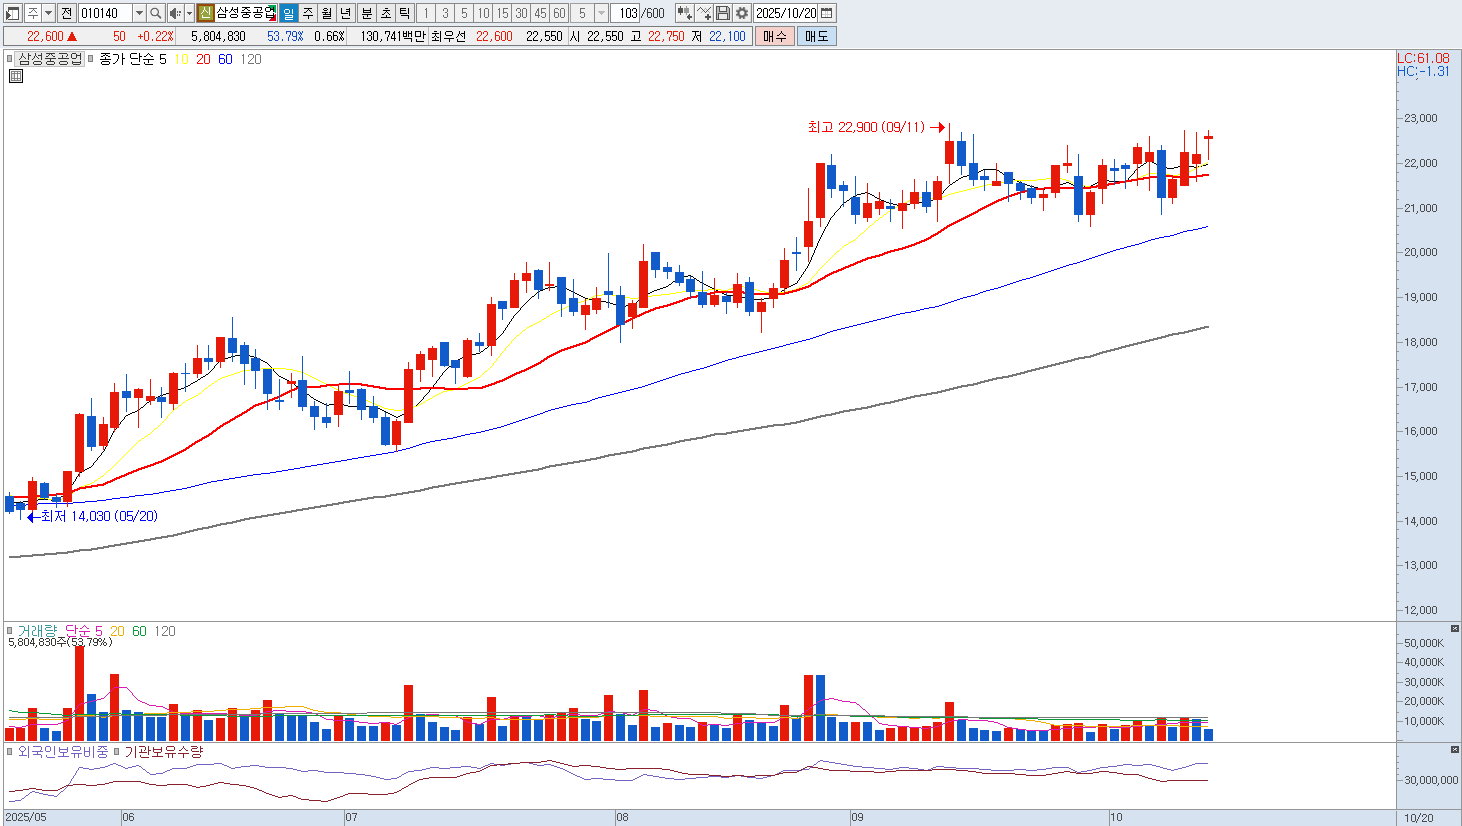
삼성중공업은 LNG 운반선, 초대형 컨테이너선, 해양플랜트 등 고부가가치 선종 중심으로 사업을 영위하는 국내 대표 조선사로, 최근 수년간 글로벌 발주 증가에 따른 수주잔고 확대 효과로 외형 성장이 지속되고 있습니다. 그러나 단기적으로는 원가 부담과 수익성 둔화 우려가 존재합니다.
후판 가격 상승과 인건비 부담이 여전히 해소되지 않았으며, 수주가 늘었음에도 실제 인도 물량이 본격적으로 매출에 반영되기까지 시간이 걸려 실적 개선 속도가 기대에 미치지 못하고 있습니다. 조선업 특성상 장기계약 구조로 인해 환율 변동과 원자재 가격 변화에 민감하고, 해양플랜트 프로젝트의 지연이나 공정 리스크가 수익성에 직접적인 영향을 미칠 가능성도 있습니다. 또한 최근 선가 상승세가 둔화되며 신규 수주의 단가 경쟁이 심화되고 있고, 일부 발주처에서는 친환경 연료 규제 기준 변경으로 발주 시기를 늦추는 움직임이 나타나고 있습니다.
글로벌 조선업계 전반의 수주 사이클이 이미 정점을 통과했다는 분석도 나오고 있어 단기 주가 모멘텀은 약화될 가능성이 있습니다. 기술력과 친환경 선박 라인업 경쟁력은 여전히 강점이지만, 현재 주가에는 상당 부분 기대감이 반영된 상태로 추가 상승 여력은 제한적입니다. 따라서 실질적인 이익 회복이 가시화되기 전까지는 매도 또는 비중 축소 관점에서 접근하는 것이 바람직하다고 판단됩니다. |
|
|
| < 이전글 다음글 > |