| 엔켐 |
|---|
| 전문가 | 2025-10-20 | 조회수 404 |
|
엔켐은 2차전지 전해액 제조업체로서 글로벌 생산기지를 확충하며 성장세를 보여왔지만, 시장 경쟁 심화와 설비투자 부담이 수익성에 압박을 주고 있습니다. 특히 전해액 시장은 진입장벽이 낮고 가격 경쟁이 치열해 단가 하락 압력이 지속되고 있으며, 고객사 다변화가 충분히 이루어지지 않은 상태입니다.
CAPA 확장을 위한 대규모 투자가 이어지면서 고정비 부담이 늘어났고, 원재료 가격 변동이나 환율 리스크에 대한 노출도 높습니다. 글로벌 전기차 및 배터리 산업이 성장세를 유지하고 있지만, 중장기적으로 전해액 단가 하락과 중국 기업의 공격적인 시장 진입이 부담으로 작용할 수 있습니다.
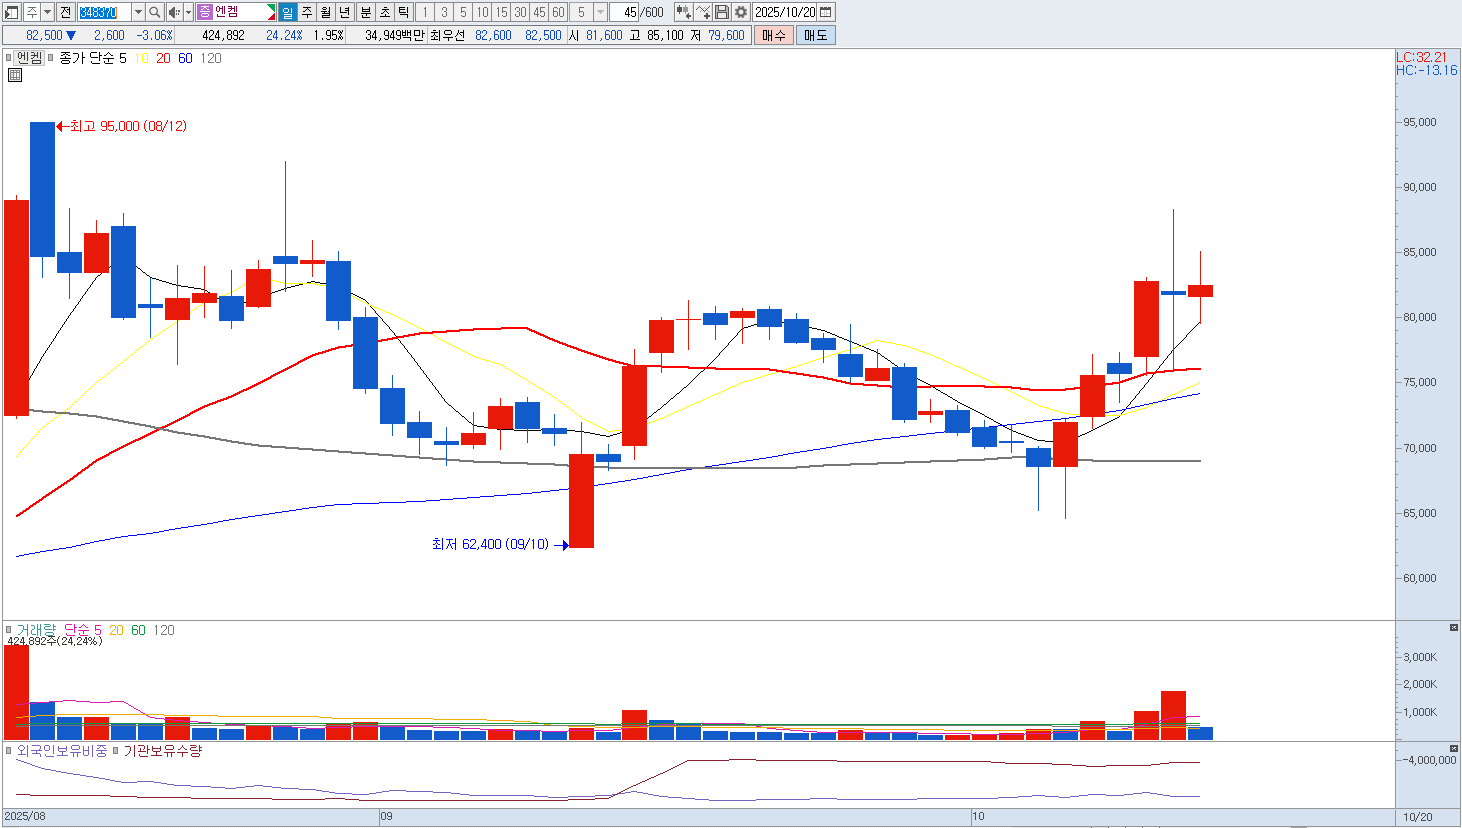
또한 신규 수주 확대에도 불구하고 이익률이 개선되지 않는 구조적인 한계가 있어 실적 모멘텀이 약한 편입니다. 전해액 산업은 공급 과잉 우려가 커지고 있으며, 산업 내 경쟁 구도가 재편되는 시점에서 엔켐의 밸류에이션은 여전히 높은 수준입니다. 이러한 점을 고려하면 현재 구간에서는 성장 기대보다 하방 리스크가 우세하다고 판단되며, 단기적인 반등보다는 매도 또는 보유 축소 전략이 바람직합니다. |
|
|
| < 이전글 다음글 > |