| 아난티 |
|---|
| 전문가 | 2025-10-20 | 조회수 437 |
|
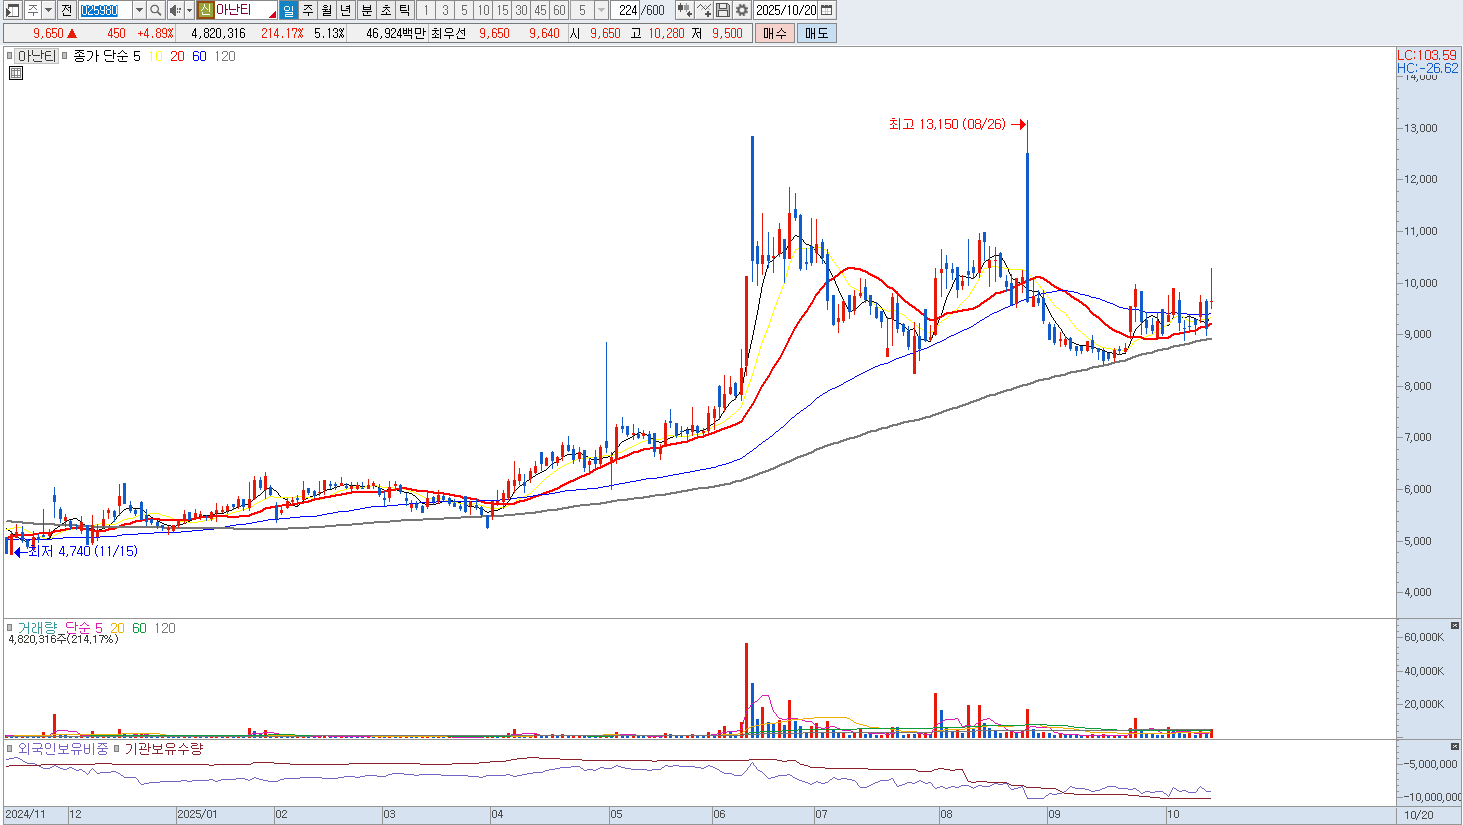
아난티는 국내 리조트 및 회원권 사업을 중심으로 성장해 온 고급 레저 전문 기업으로, 제주, 남해, 부산 등지에서 프리미엄 리조트 브랜드를 운영하고 있습니다. 다만 사업 구조상 경기 변동에 매우 민감한 산업에 속해 있으며, 국내외 경기 둔화로 인한 소비심리 위축과 여행 수요 감소는 실적에 직접적인 부담으로 작용할 수 있습니다.
또한 회원권 분양과 같은 일시적 매출 중심 구조는 지속성 있는 이익 창출에 한계가 있고, 고정비 비중이 높은 리조트 운영 특성상 수익성 변동 폭이 큽니다. 최근 신규 리조트 개발과 시설 확충에 따른 투자 부담도 커지고 있어 자금 운용 측면에서 효율성이 떨어질 가능성이 있습니다. 리조트 사업의 공실률 상승과 인건비, 관리비 등 비용 증가도 리스크 요인으로 작용하고 있으며, 회원권 시장 자체가 과거에 비해 위축된 상황이어서 성장성 회복은 쉽지 않습니다. 단기적으로는 관광 수요 회복 기대감이 존재하지만 이미 주가에 선반영된 상태로, 실적 가시화 전까지는 상승 여력이 제한적입니다.
특히 금융시장 불확실성이 커지는 시기에는 경기 민감주에 대한 회피심리가 강화되기 때문에 주가 변동성이 커질 수 있습니다. 따라서 아난티는 단기 반등보다는 조정 가능성에 무게를 두는 것이 바람직하며, 실적 개선 및 수익성 회복이 확인되기 전까지는 매도 또는 비중 축소 전략이 합리적인 시점으로 판단됩니다. |
|
|
| < 이전글 다음글 > |