| 한화시스템 |
|---|
| 전문가 | 2025-10-13 | 조회수 470 |
|
한화시스템은 방산전자, 항공전자, 위성통신, 그리고 도심항공교통(UAM) 등 첨단 기술 기반의 방위산업과 민간 항공·통신 분야를 아우르는 기업입니다. 주요 사업은 레이더, 전자전 장비, 전투체계 등 방산 전자장비 공급을 중심으로 이루어지며, 최근에는 위성통신 기술을 활용한 글로벌 네트워크 구축과 UAM 사업 진출을 통해 미래 성장 동력을 확보하려는 노력을 이어가고 있습니다. 특히 한화그룹의 방산계열사들과의 시너지 및 정부의 국방 예산 확대 기조는 중장기적 성장 기반을 제공하고 있습니다.
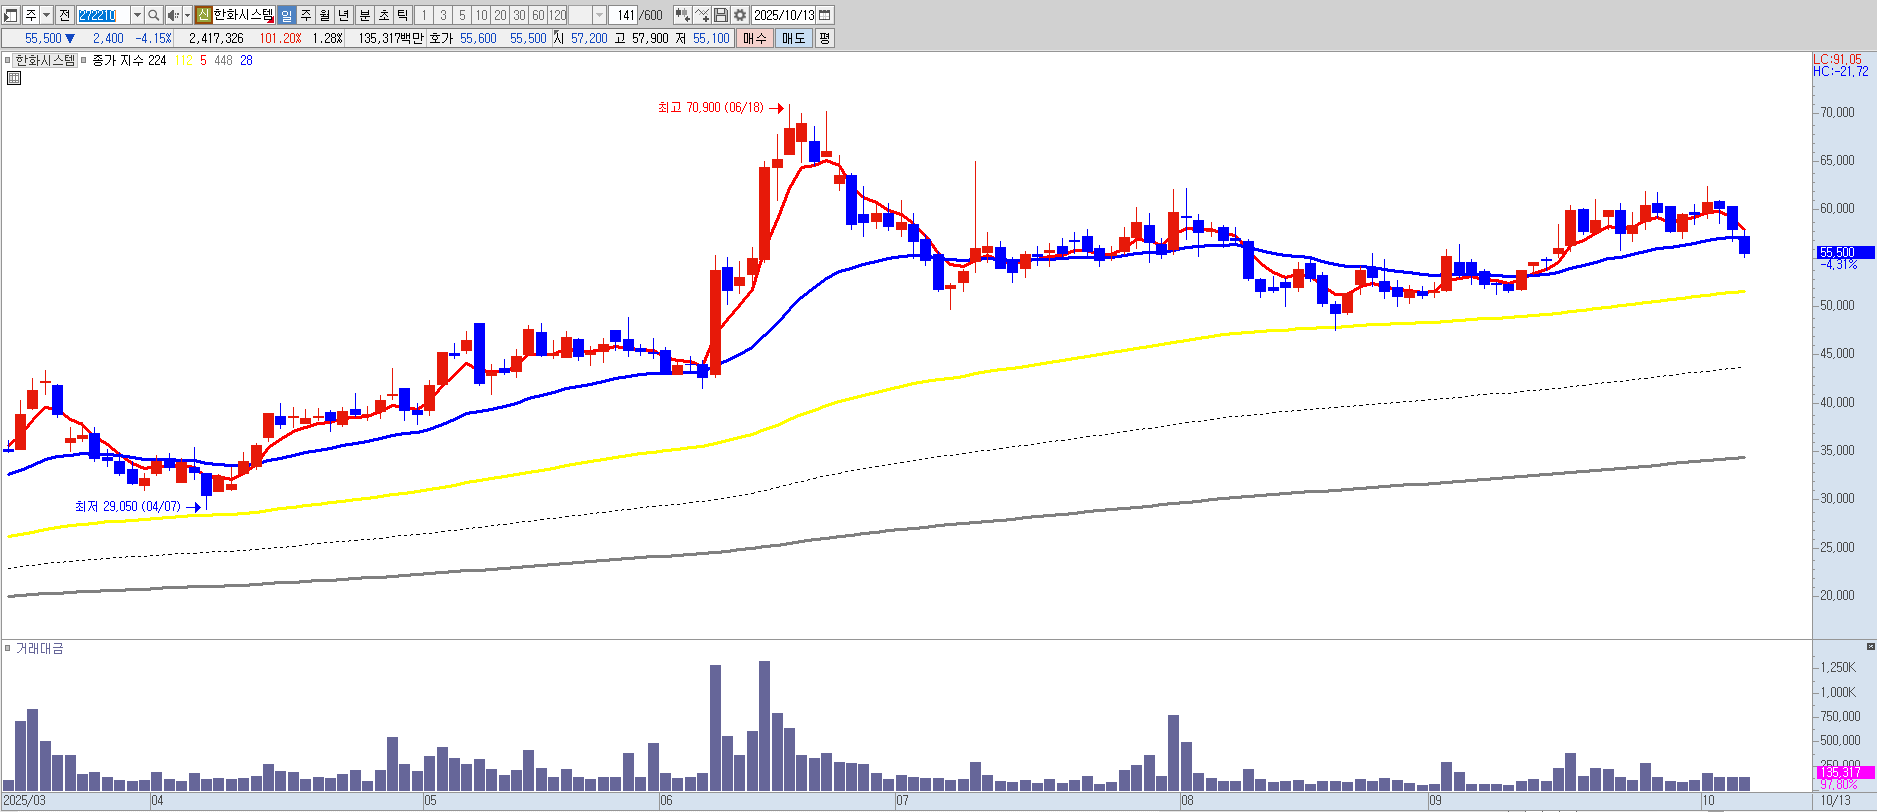
다만, 단기적으로는 UAM 및 위성통신 등 신사업의 상용화가 예상보다 지연되고 있으며, 이와 관련한 대규모 투자 부담이 재무 안정성에 부정적인 영향을 줄 가능성이 있습니다. 또한 방산 부문은 프로젝트 성격상 수주 시점과 인도 시점의 차이로 인해 실적 변동성이 크고, 글로벌 정세 완화 시에는 수주 모멘텀이 약화될 수 있습니다. 최근 주가 역시 신사업 기대감으로 급등한 이후 조정을 받으며 단기 피로감이 누적된 모습입니다.
투자 판단 측면에서 한화시스템은 방산 기술력과 정부 정책 수혜로 중장기 성장 가능성은 유지되지만, 단기적으로는 신사업의 불확실성과 투자 부담이 커 수익성이 개선되기 어렵습니다. 특히 UAM과 위성통신 부문은 가시적인 매출로 이어지기까지 상당한 시간이 필요하며, 주가가 기대를 선반영한 구간으로 판단됩니다. 이에 따라 단기 관점에서는 차익 실현 구간으로 보는 것이 바람직하다고 판단되어, 현재 시점에서는 매도 의견을 제시드립니다. |
|
|
| < 이전글 다음글 > |