| 씨피시스템 |
|---|
| 전문가 | 2025-10-13 | 조회수 425 |
|
씨피시스템은 반도체 후공정 장비 및 자동화 시스템을 주력으로 하는 기업으로, 과거 국내외 주요 반도체 제조사향 공급 확대 기대감으로 주가가 상승했지만, 현재는 구조적인 성장 둔화 구간에 진입했다는 평가가 우세합니다. 반도체 업황이 회복세에 접어들었다고는 하나, 동사가 주력으로 공급하는 장비는 공정 미세화나 신규 패키징 기술의 핵심이 아닌 보조적 자동화 설비 영역에 머물러 있어, 기술 경쟁력 측면에서 상위 업체 대비 차별성이 약합니다. 또한 글로벌 반도체 장비 시장이 소수의 대형 플레이어 중심으로 재편되면서 중소형 장비업체의 입지가 줄어들고 있으며, 주요 고객사의 투자 지연이나 장비 교체 주기 연장 시 수주 공백이 발생할 위험이 큽니다.
회사는 반도체 외에도 디스플레이, 2차전지 등으로 사업 영역을 확대하고 있으나, 이는 산업별로 경기 변동성이 심하고 진입 경쟁이 치열한 분야입니다. 특히 2차전지 장비 부문은 이미 다수의 전문 기업이 시장을 선점한 상태로, 신규 진입업체가 안정적인 매출을 확보하기 어렵습니다. 이러한 사업 다각화 전략은 단기적으로 신사업 모멘텀을 부각시킬 수 있지만, 중장기적으로는 수익성 저하와 재무 부담을 동반할 가능성이 높습니다. 또한 기술력에 기반한 고부가가치 장비보다는 단가 경쟁이 심한 중저가 라인 중심의 포트폴리오를 유지하고 있어, 산업 성장기에 비해 주가 레버리지가 제한적입니다.
국내외 주요 고객사들 또한 CAPEX(설비 투자)를 전략적으로 조정하고 있어, 과거와 같은 장비 발주 확대 사이클을 기대하기 어렵습니다. 반도체 업황이 회복되더라도 신규 팹(fab)보다는 효율성 개선 중심의 투자가 이어질 가능성이 높아, 동사 제품이 직접적인 수혜를 받기 어렵습니다. 기술 고도화 경쟁에서 선두권 업체 대비 연구개발 투자 여력이 부족하다는 점도 한계로 작용합니다.
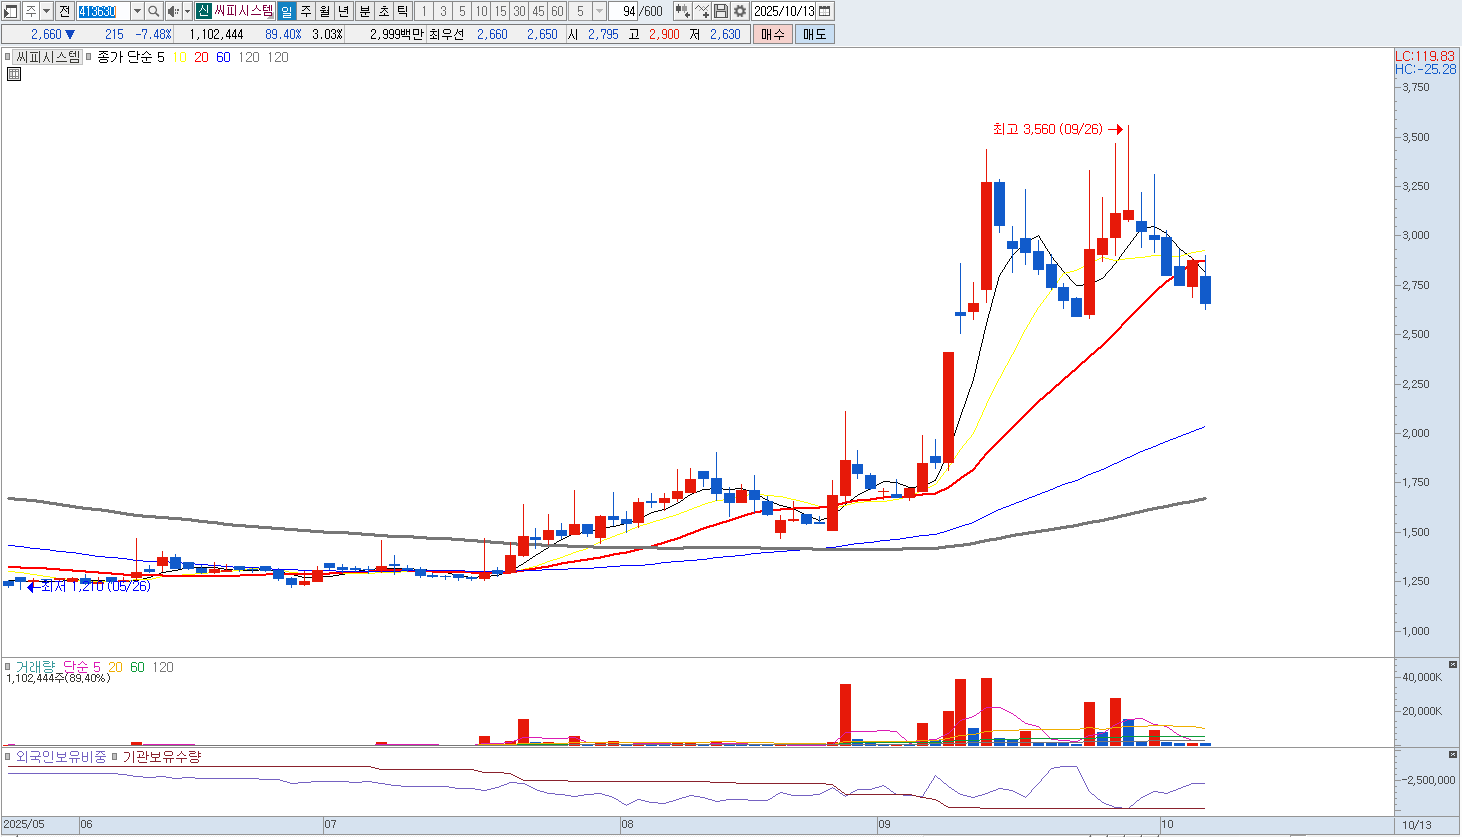
결국 씨피시스템은 단기적인 테마성 반등 가능성은 존재하더라도, 산업 내 경쟁 심화와 제품 차별성 부족, 고객 의존도 높은 영업 구조 등으로 인해 중장기적인 성장 모멘텀이 제한적입니다. 기존 고객사향 공급 물량이 유지된다고 해도 신규 수주 확대를 통해 실질적인 이익 개선으로 이어지기는 어렵고, 시장 내 점유율 방어조차 쉽지 않은 환경입니다. 업황 회복기에 동반 반등할 가능성은 있으나 구조적 성장 한계와 기술 경쟁력 열세를 감안하면 지속 보유보다는 매도 또는 비중 축소 전략이 바람직합니다. |
|
|
| < 이전글 다음글 > |