| 인텍플러스 |
|---|
| 전문가 | 2025-10-01 | 조회수 464 |
|
인텍플러스는 반도체 및 디스플레이 기판 검사장비를 중심으로 사업을 펼치며, 머신비전 기술 기반 검사 솔루션 역량이 핵심 경쟁력으로 평가받고 있습니다. 다만 검사장비 사업은 고객사 투자 주기에 매우 민감하며 수요 둔화 시 매출·이익 변동 폭이 클 수 있다는 리스크가 항상 존재합니다.
최근에는 대만 최대 파운드리 회사와 기판 검사장비 공급 계약을 체결했다는 공시가 나왔고 이는 해외 고객 확보라는 점에서 긍정적으로 평가됩니다. 또한 LS증권은 인텍플러스에 대해 모멘텀이 다수 존재한다며 투자의견 ‘BUY’를 제시했고, 전방 업황 회복 및 CoWoS 검사 장비 퀄 테스트 진입 가능성을 주목받고 있습니다. 반면 메리츠증권은 지난해 적자 지속과 이차전지 장비 수익성 훼손을 근거로 “어려운 업황 속에 있는 중”이라는 진단을 내놓기도 했습니다.
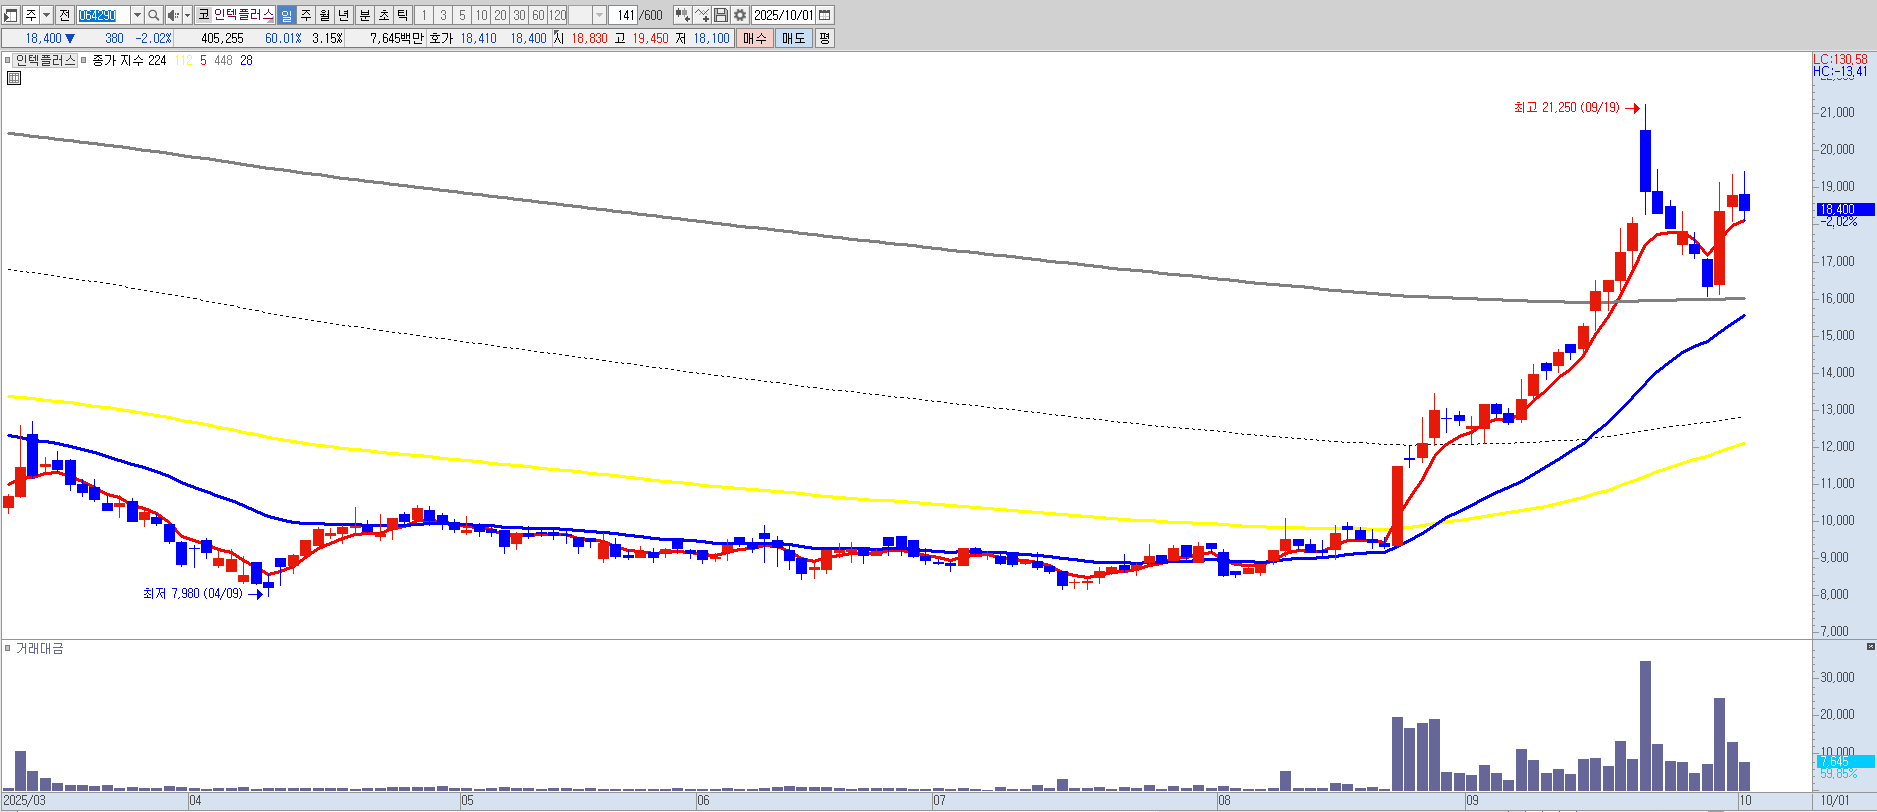
이 종목은 해외 수주 성과와 업황 회복 기대감이 긍정 요인이나, 과거 손실 누적과 수주 지속성 불확실성이 부담으로 작용합니다. 이미 기대감이 일부 주가에 반영되었을 가능성도 있으므로, 현재는 보유 비중을 축소하면서 리스크 관리 중심의 접근이 타당하다고 판단됩니다. 중요 지지선은 17,500원입니다. |
|
|
| < 이전글 다음글 > |