| 다날 |
|---|
| 전문가 | 2025-10-01 | 조회수 499 |
|
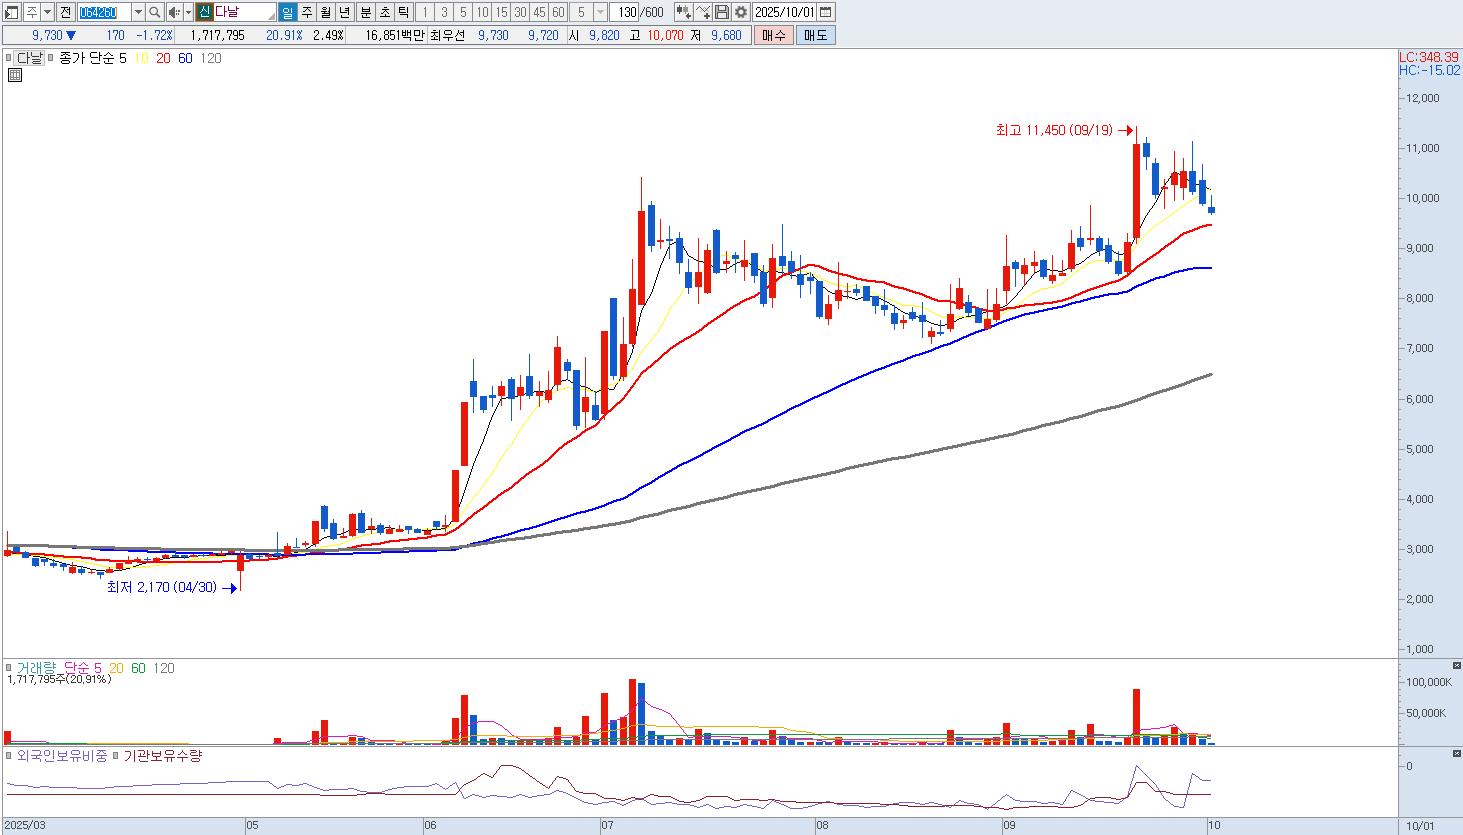
다날은 모바일 결제와 전자결제대행(PG) 분야에서 오랜 업력을 가진 기업으로, 휴대폰 소액결제를 최초 상용화한 이력이 있어 한때 시장을 선도했습니다. 그러나 현재 결제 산업은 빅테크 기업과 대형 플랫폼 사업자들이 직접 진출하면서 과거의 진입장벽이 크게 낮아졌습니다. 이러한 상황에서 다날의 핵심 결제 사업은 성장 정체에 직면해 있으며, 수수료 경쟁 심화로 인해 장기적인 수익성 유지에도 한계가 나타나고 있습니다. 결제 인프라를 기반으로 한 안정적인 네트워크 효과는 분명 존재하지만, 결제 시장의 포화와 기술 변화 속도에 효과적으로 대응하지 못할 경우 경쟁사에 시장을 잠식당할 가능성이 높습니다.
신사업 역시 매도 관점에서 보면 불확실성이 크다고 할 수 있습니다. 블록체인 기반의 페이코인 결제, 메타버스 플랫폼, 프랜차이즈 사업 등은 새로운 성장 동력으로 제시되었지만 아직까지 뚜렷한 성과를 보여주지 못했습니다. 특히 암호화폐 및 블록체인 관련 사업은 규제 리스크와 시장 변동성에 크게 노출되어 있으며, 실제 상용화와 매출 확대까지 이어지기에는 시간이 많이 소요됩니다. 또한 메타버스나 프랜차이즈 사업은 글로벌 대기업과의 경쟁이 불가피하고, 투자 대비 효율성이 낮다는 지적도 꾸준히 제기됩니다. 결과적으로 다양한 신사업을 추진하고 있으나 자금과 인력이 분산되면서 핵심 사업의 집중도가 떨어지고 있습니다.
또 다른 리스크로는 지배구조와 자회사 관리 문제가 있습니다. 다날은 다수의 종속회사를 거느리고 있으나 일부 회사에서 발생한 투자 손실이나 재무 부담이 그룹 전체에 악영향을 줄 수 있습니다. 시장에서는 최대주주의 지분담보, 경영 투명성에 대한 의구심도 꾸준히 제기되고 있습니다. 이는 투자자 신뢰를 저해할 수 있는 요소이며, 기업가치의 할인 요인으로 작용합니다. 매도하는 방향으로 의견 합니다. |
|
|
| < 이전글 다음글 > |