| HJ중공업 |
|---|
| 전문가 | 2025-09-18 | 조회수 506 |
|
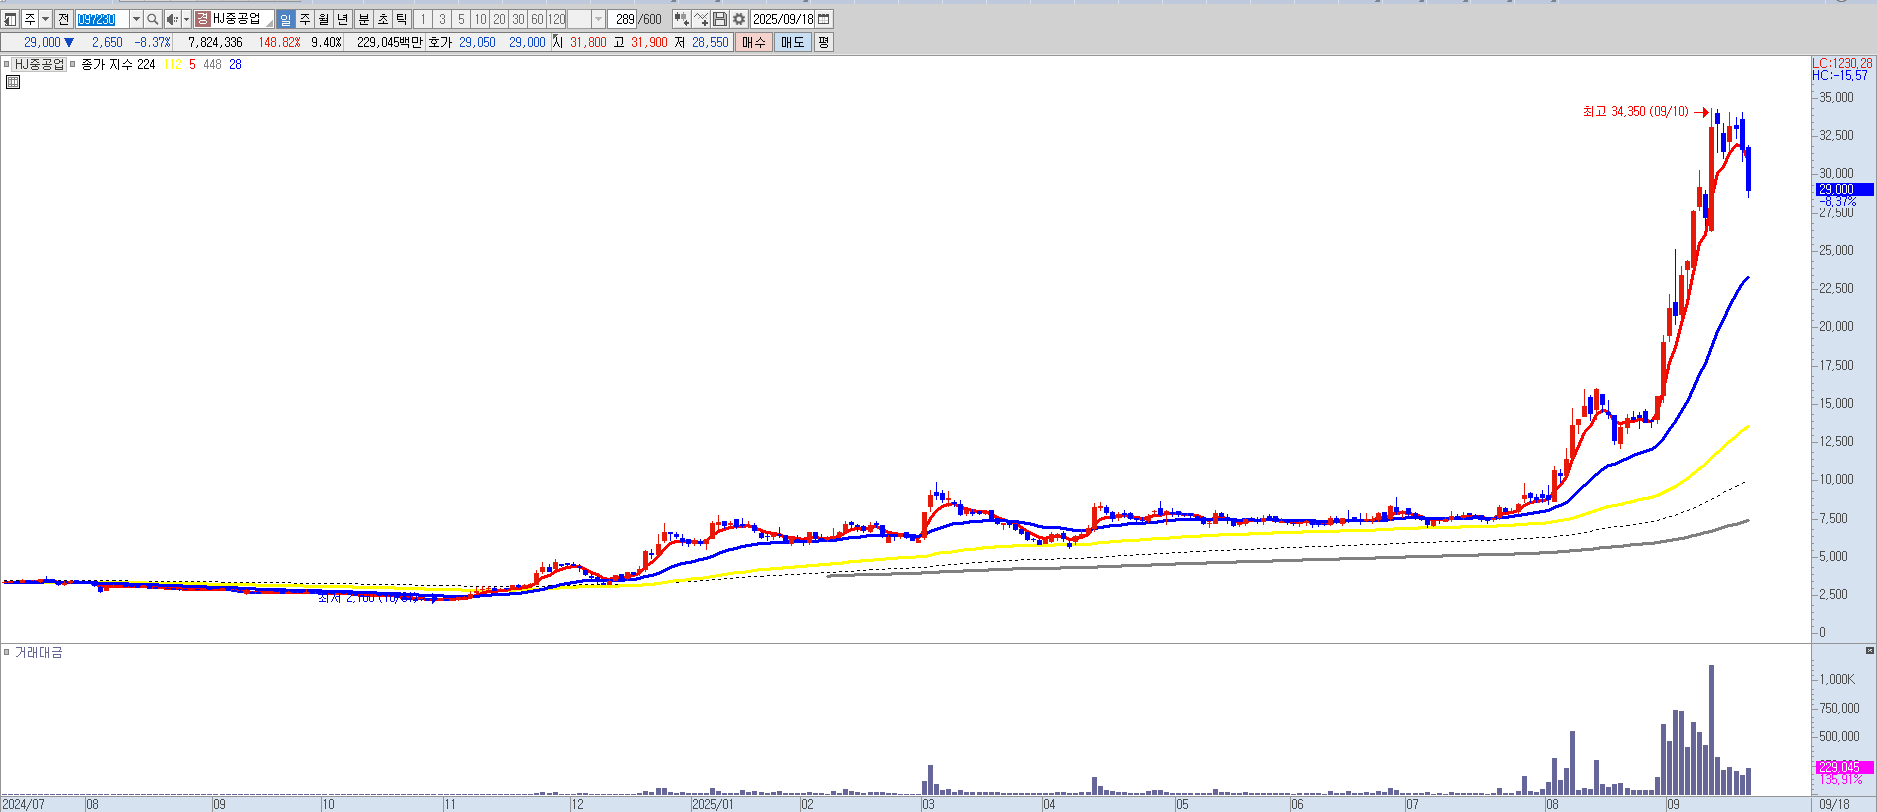
HJ중공업은 최근 방산 및 특수선 부문에서 주목을 받으며 시장의 관심을 받고 있습니다. 특히 잠수함과 군수용 선박 수주를 기반으로 안정적인 매출원을 확보하고 있으며, 국내외 조선업 전반의 친환경 선박 전환 흐름과 함께 경쟁력을 강화하려는 노력이 이어지고 있습니다. 그러나 이러한 성장 기대에도 불구하고 조선업 특유의 경기 민감성과 장기 프로젝트 위주의 수익 구조는 단기 투자 매력도를 떨어뜨리는 요인으로 지적됩니다.
또한 회사는 건설 사업을 병행하고 있어 경기 변동성에 따른 리스크가 높습니다. 최근 국내외 경기 둔화와 부동산 경기 부진은 건설 부문의 실적 안정성에 부담을 줄 수 있으며, 이는 조선 부문에서의 긍정적 흐름을 일부 상쇄할 가능성이 있습니다. 더불어 고금리 환경이 장기화되면서 차입 부담이 커지고, 조선업 특유의 원자재 가격 변동성까지 반영될 경우 비용 구조가 압박받을 수 있습니다.
향후 방산 및 친환경 선박 수요 증가라는 기회 요인이 존재하지만, 단기적으로는 재무 구조와 경기 민감 사업 구조로 인해 불확실성이 크게 남아 있습니다. 조선 및 건설 부문 모두 경기 영향을 강하게 받는 만큼 리스크 대비 기대 수익이 제한적일 수 있으며, 글로벌 조선 시장 내 경쟁 심화도 우려 요인입니다. 따라서 현재 시점에서는 중장기 성장 스토리에도 불구하고 단기 투자 매력은 크지 않아 매도 관점에서 대응하는 것이 보다 바람직하다고 판단됩니다.
|
|
|
| < 이전글 다음글 > |