| 두산에너빌리티 |
|---|
| 전문가 | 2025-09-18 | 조회수 473 |
|
두산에너빌리티는 체코 자회사 두산스코다파워가 체코전력공사와 테믈린 원전 1·2호기의 발전기 교체 및 보조기기 공급, 장기 유지보수 계약을 체결한 것이 최근 눈에 띄는 사업 성과입니다. 이 사업은 유럽 원전 현대화 흐름과 맞물린 것이며, 글로벌 경쟁 입찰에서 승리했다는 점이 기술력과 국제 입지에 대한 긍정적 시그널로 해석될 수 있습니다. 또한 미국 원전 협력 확대와 SMR(소형모듈원전) 공급망 진입 가능성이 주목받고 있다는 분석이 나왔습니다.
그럼에도 불구하고 재무 리스크가 점점 커지고 있다는 경고음도 무시할 수 없습니다. 운전자본 부담과 재고자산 증가로 인해 영업활동 현금흐름이 악화된 상태이며, 단기 차입을 통해 유동성을 메꾸고 있다는 점은 부채 부담 증가로 이어질 가능성이 큽니다. 또한 글로벌 SMR 사업이나 원전 수주 확대 기대가 크지만, 정책 변화나 승인 절차 지연, 비용 부담 증가 등의 변수가 많으며 계약 이행 과정에서의 위험성이 상존합니다.
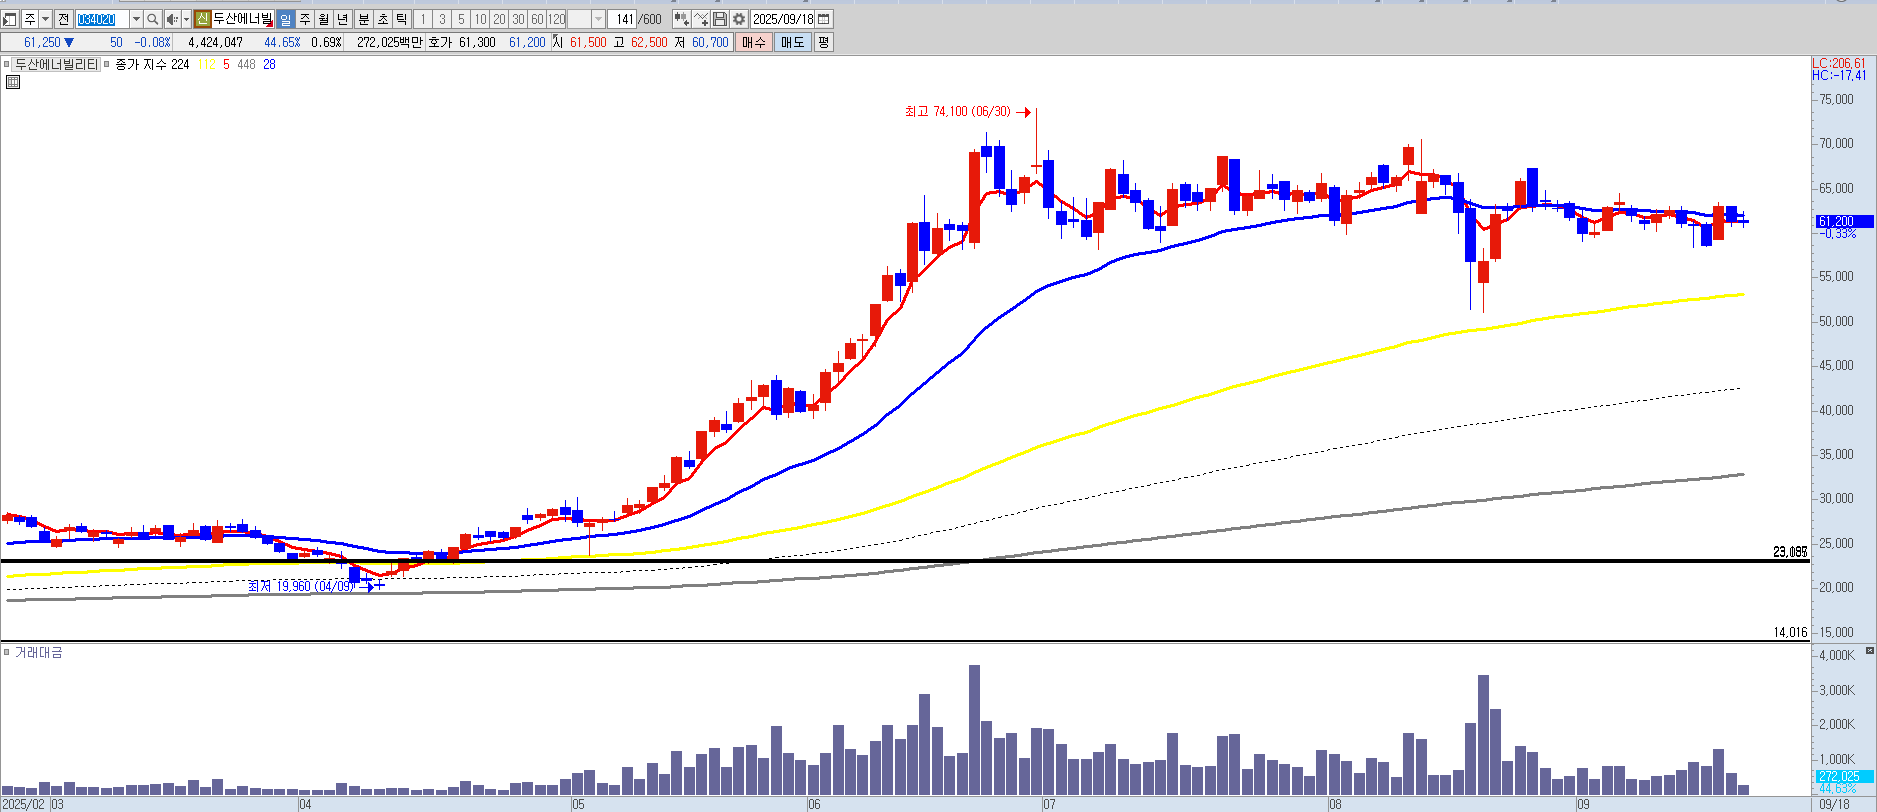
종합하면 두산에너빌리티는 기술력과 수주 역량, 글로벌 원전 및 SMR 테마의 수혜 가능성과 같은 긍정적 요소들을 갖추고 있지만, 재무구조와 현금흐름의 불확실성이 투자자 리스크로 작용하고 있습니다. 승인 절차, 비용 관리 여부가 명확해질 때까지 관망하는 태도가 바람직할 것으로 보이며 현재 구간에서는 기대보다 리스크가 좀 더 크다는 판단하에 보유 비중 축소 또는 기술적 반등 시 매도 의견입니다. |
|
|
| < 이전글 다음글 > |