| 테스 |
|---|
| 전문가 | 2025-09-15 | 조회수 501 |
|
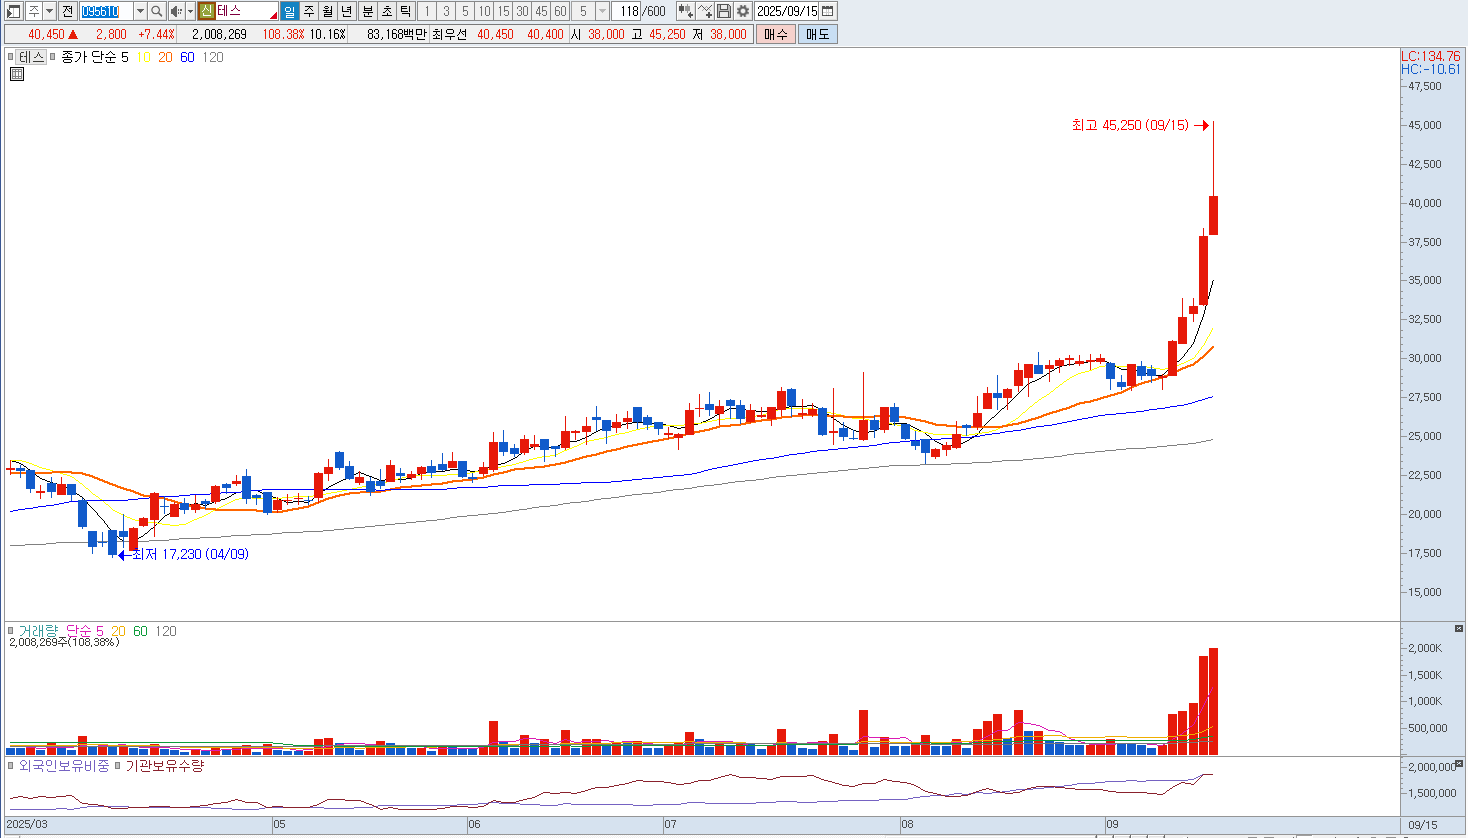
테스는 반도체 증착·식각 장비 전문 기업으로 기술 경쟁력을 보유하고 있지만, 매도 관점에서는 몇 가지 부담 요인이 존재합니다. 우선 고객사 의존도가 높다는 점이 리스크입니다. 국내 메모리 반도체 대기업에 매출이 집중되어 있어 글로벌 경기 변동이나 고객사 투자 축소 시 실적 변동성이 클 수밖에 없습니다. 특히 최근 일부 대형 고객사의 투자 전략이 보수적으로 바뀌면서 장비 발주 사이클이 지연될 가능성이 있습니다.
또한 반도체 장비 업황의 변동성도 매도 논리로 제시됩니다. HBM과 AI 반도체 수요가 확대되는 국면이지만, 실제 투자 집행 시점은 경기 상황과 글로벌 메모리 가격에 크게 좌우됩니다. 단기적으로는 업황 회복 기대감이 선반영된 측면이 있고, 투자가 지연될 경우 주가 모멘텀이 약화될 수 있습니다.
세 번째는 기술 경쟁 심화입니다. 글로벌 장비 업체들과의 경쟁에서 지속적으로 기술 격차를 좁혀야 하는 상황인데, 대규모 R&D 자금력에서 글로벌 1~2위 기업과 차이가 크다는 점은 장기적 성장성의 제약 요인입니다. 특히 선단공정 전환 속도가 빨라질수록 대응 비용 부담이 커지고 수익성 악화로 이어질 수 있습니다.
마지막으로 중국 변수도 무시하기 어렵습니다. 중국 반도체 기업들이 국산 장비 자급을 강화하는 가운데, 미국의 수출 규제까지 맞물려 해외 고객 다변화 전략이 지연될 가능성이 있습니다. 이는 글로벌 매출 확장성에 제약을 줄 수 있습니다. 매도의견 입니다. |
|
|
| < 이전글 다음글 > |