| 제주반도체 |
|---|
| 전문가 | 2025-09-11 | 조회수 452 |
|
제주반도체는 메모리 반도체 전문 기업으로 모바일 D램과 낸드 기반 솔루션을 공급하며 성장해왔습니다. 회사는 스마트폰, 태블릿, IoT 기기 등 다양한 응용처를 확보하고 있으며 고객사 다변화를 통해 안정적 매출 구조를 유지하려 노력하고 있습니다.
최근 글로벌 메모리 업황이 회복세를 보이며 D램과 낸드 가격이 반등하고 있어 향후 수익성 개선 기대가 커지고 있습니다. 그러나 여전히 메모리 반도체는 전방산업 수요에 민감하게 반응하는 특성이 있어 스마트폰 출하량 둔화나 IT 수요 변동에 따라 실적 불확실성이 존재합니다.
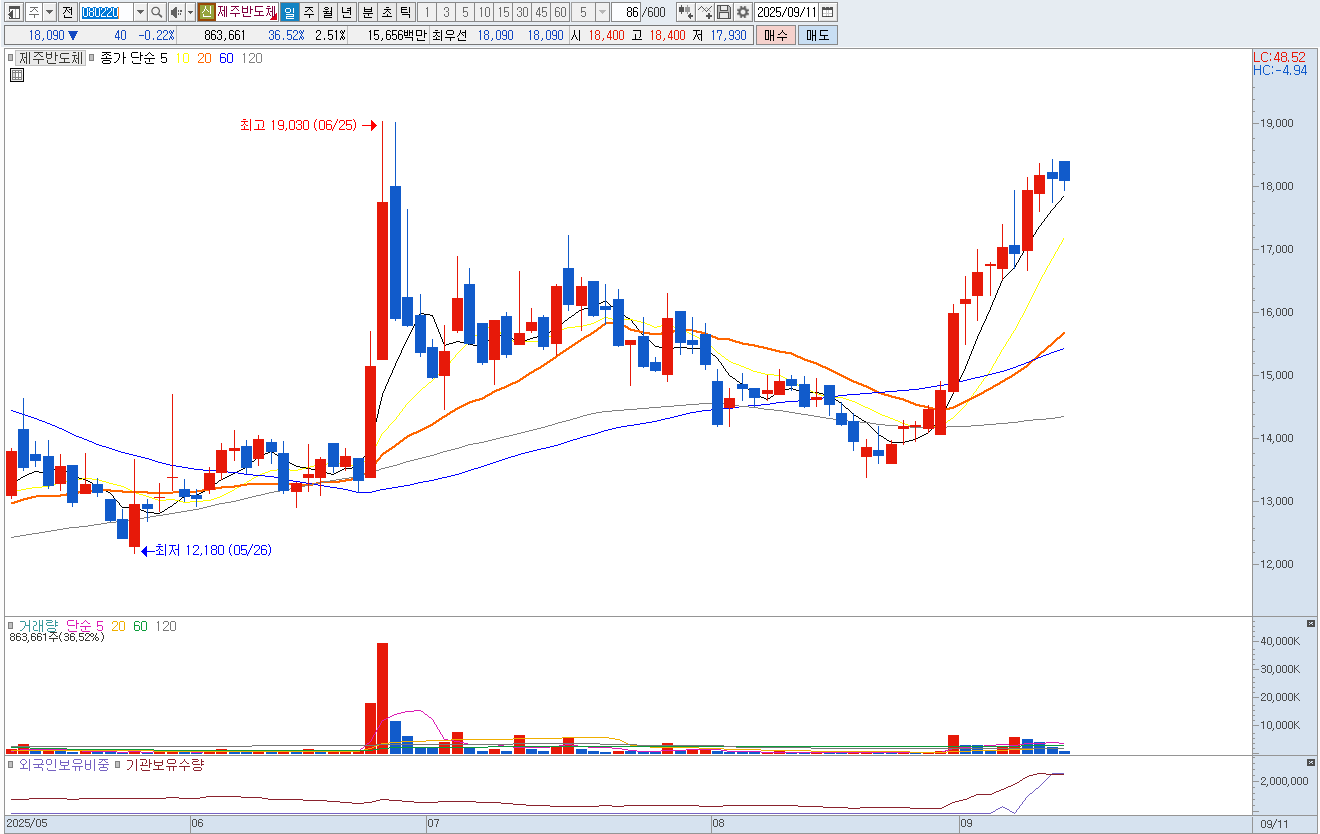
기술적으로는 주가가 단기 반등을 시도하는 흐름을 보이고 있으나 거래량이 뚜렷하게 동반되지 않아 상승세의 지속 가능성에는 의문이 따릅니다. 또한 경쟁사 대비 규모와 자본력이 크지 않다는 점에서 산업 전반의 구조적 변동성이 있을 경우 방어력이 떨어질 수 있습니다. 제주반도체는 저평가 매력이 부각될 수 있는 시점에서는 긍정적 평가가 가능하나 단기적 주가 급등 시에는 차익 실현 수요가 쉽게 나올 수 있어 신중한 접근이 필요합니다. 중요 지지라인은 16,500원입니다. |
|
|
| < 이전글 다음글 > |