| 한화엔진 |
|---|
| 전문가 | 2025-09-10 | 조회수 459 |
|
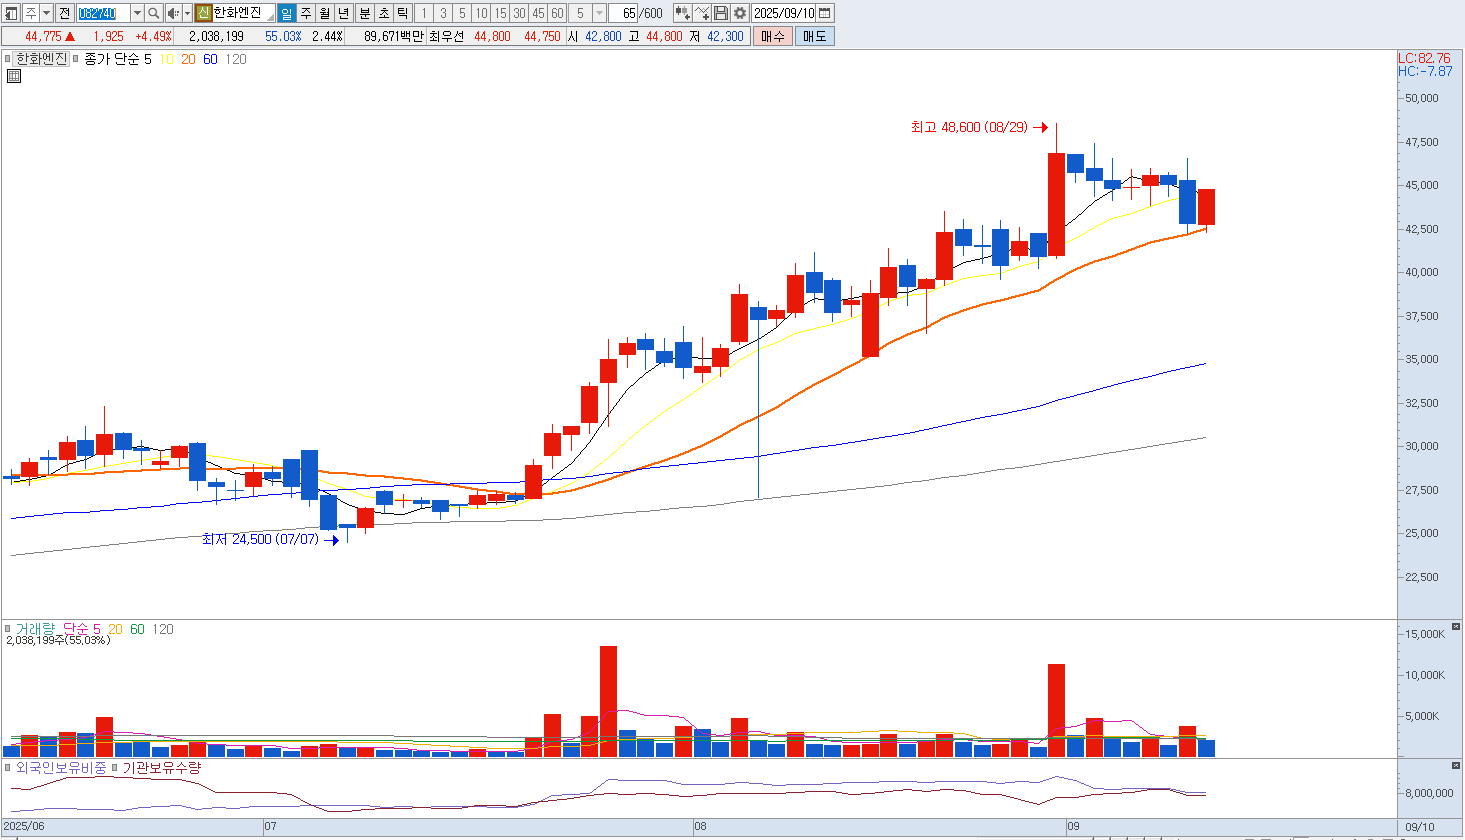
한화엔진은 친환경 이중연료 엔진과 선박용 대형 엔진을 주력으로 하며 조선업 호황 속에서 단기적으로 높은 주목을 받아왔습니다. 특히 LNG 운반선 발주 증가와 IMO 환경 규제 강화는 동사에 유리한 외부 요인으로 작용했습니다. 하지만 최근 주가 흐름을 보면 고점 대비 과열 양상이 감지되고 있으며, 차익 실현 욕구가 점차 부각되는 단계에 들어섰습니다.
첫째, 조선업 호황이 단기간에 집중되면서 이미 많은 수주가 선반영되었고, 수주잔고 확대가 곧바로 추가적인 주가 상승으로 이어지기에는 기대감이 과도하게 반영된 상태입니다. 특히 선박용 엔진 수요는 조선사 발주 사이클에 크게 영향을 받는데, 글로벌 경기 둔화와 원자재 가격 상승이 맞물릴 경우 발주 모멘텀이 둔화될 위험이 존재합니다.
둘째, 이중연료 엔진과 친환경 기술을 확보했다는 강점에도 불구하고, 해당 시장에서 경쟁사들도 속속 신제품을 내놓고 있어 기술 우위가 장기간 지속될 수 있을지는 불확실합니다. 또한 대형 조선사 의존도가 높아 거래처 다변화가 미흡한 점은 리스크 요인으로 지적됩니다.
셋째, 주가가 최근 급등하며 단기적인 밸류에이션 부담이 커졌습니다. 증권사 목표주가 상향 조정이 이어졌지만, 이는 실적 개선 기대치를 반영한 결과로 단기 조정 국면이 올 경우 변동성이 확대될 가능성이 큽니다. 매도의견입니다. |
|
|
| < 이전글 다음글 > |