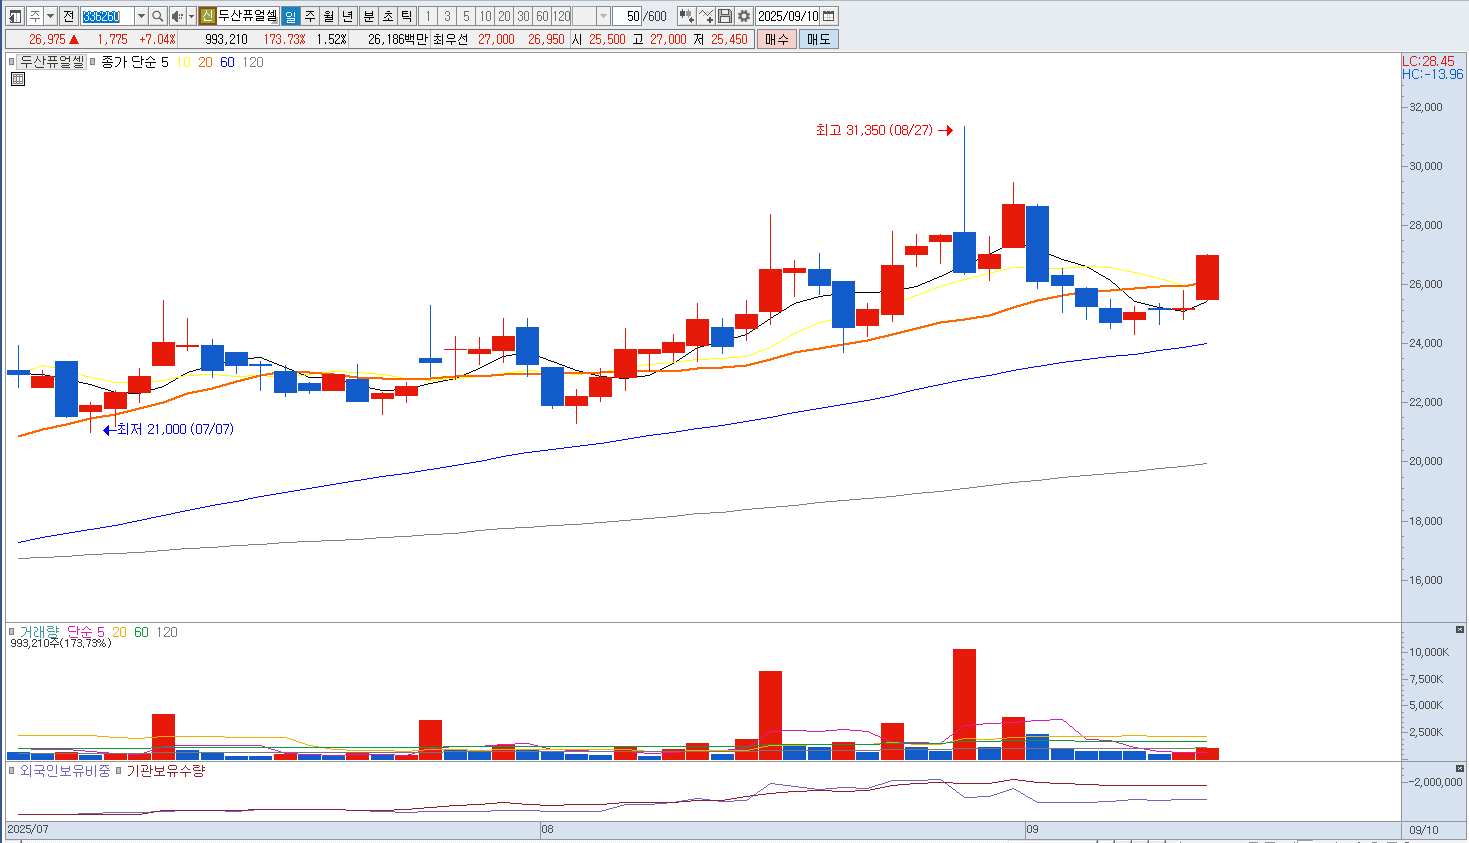
| 두산퓨얼셀 |
|---|
| 전문가 | 2025-09-10 | 조회수 459 |
|
두산퓨얼셀은 발전용 연료전지 시장에서 국내 선두 입지를 확보한 기업입니다. 특히 지난해에는 매출이 크게 증가하며 실적 개선의 기반을 다졌으며, 연료전지 주기기 사업 부문 성장과 함께 수익 구조 개선이 긍정적입니다.
최근 하반기부터는 미국향 연료전지 수주와 납품이 본격화될 것으로 기대되며, 일부 분석가는 데이터센터 및 분산형 발전 수요가 확산됨에 따라 향후 실적 턴어라운드의 전환점이 될 수 있다고 평가하고 있습니다. 실제로 일부 애널리스트는 2025년 2분기 실적 회복과 함께, 납품 확대가 수익성 개선의 단초가 될 수 있다고 언급했습니다. 다만, 고원가 재고 및 초기 생산 수율 개선 필요성, 백금 등 원자재 가격 상승 등은 수익성 회복을 일정 부분 제한하는 리스크 요인으로 지적됩니다.
아울러, 공개된 공시자료에 따르면 미국 현지 수출 계약이 200억 원 이상으로 추정되며, 올해부터 해외 시장에서 외형 확대와 수익성 개선이 예상된다는 경영진의 언급도 있습니다. 또한 지난해에는 수소 생태계 구축을 위한 기반 강화와 실적 반등 움직임이 나타난 바 있습니다. 중요 지지가격은 25,000원입니다. |
|
|
| < 이전글 다음글 > |