| 삼성생명 |
|---|
| 전문가 | 2025-09-08 | 조회수 450 |
|
삼성생명은 국내 대표 보험사로서 안정적인 브랜드와 자산 규모를 보유하고 있지만, 최근 사회적으로 부각된 보험금 지급 관련 논란은 신뢰도에 부정적인 영향을 미치고 있습니다. 더불어 보험업계 전반에 영향을 미치는 회계 기준 변경과 금리 환경의 변동성은 장기적 수익성 예측을 어렵게 만들고 있습니다.
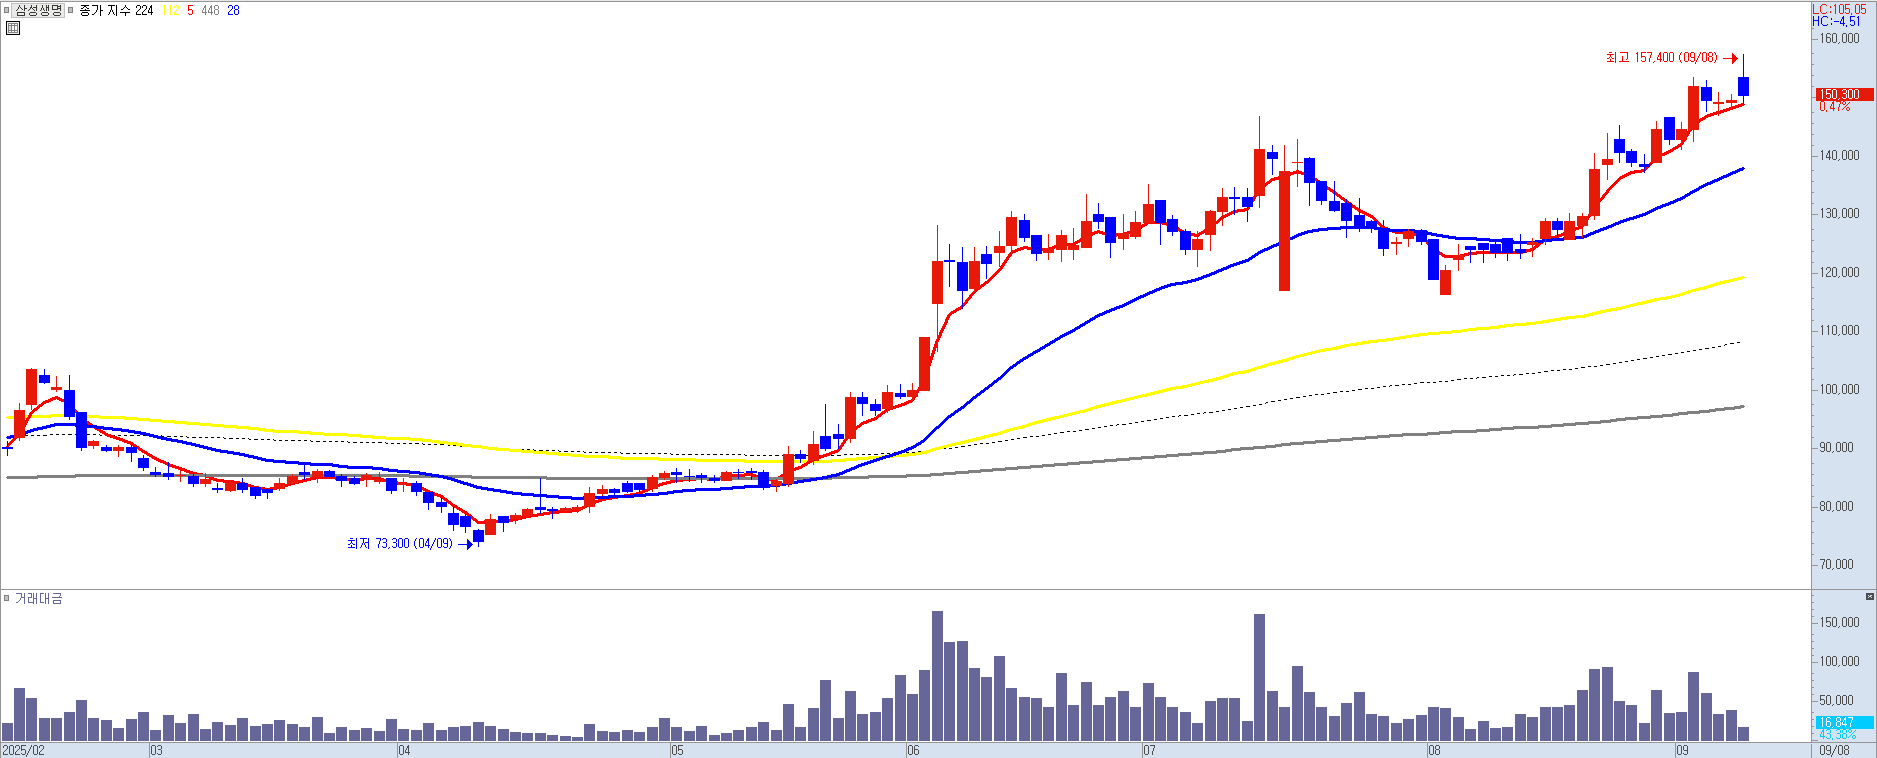
최근에는 삼성전자 지분 관련 이슈, 즉 금융지주 전환 가능성이나 계열분리 해석 논란 등도 불거지고 있으며, 이는 향후 지배구조 개편 리스크로 이어질 수 있습니다. 주가는 최근 양호한 실적과 주주환원 정책에 대한 기대감으로 긍정적인 흐름을 보이고 있습니다.
다수의 증권사들은 삼성생명에 대해 '매수' 투자의견과 함께 15만 원 이상의 목표주가를 제시하고 있습니다. 이는 견조한 이익 성장, CSM 증가세 지속, 그리고 개선된 재무 지표를 긍정적으로 평가한 결과입니다. 더불어 중기적으로 주주환원율 50%를 목표로 하는 점도 투자 매력을 높이고 있습니다. 52주 신고가 경신마다 비중 축소 의견입니다. |
|
|
| < 이전글 다음글 > |