| 오성첨단소재 |
|---|
| 전문가 | 2025-09-05 | 조회수 461 |
|
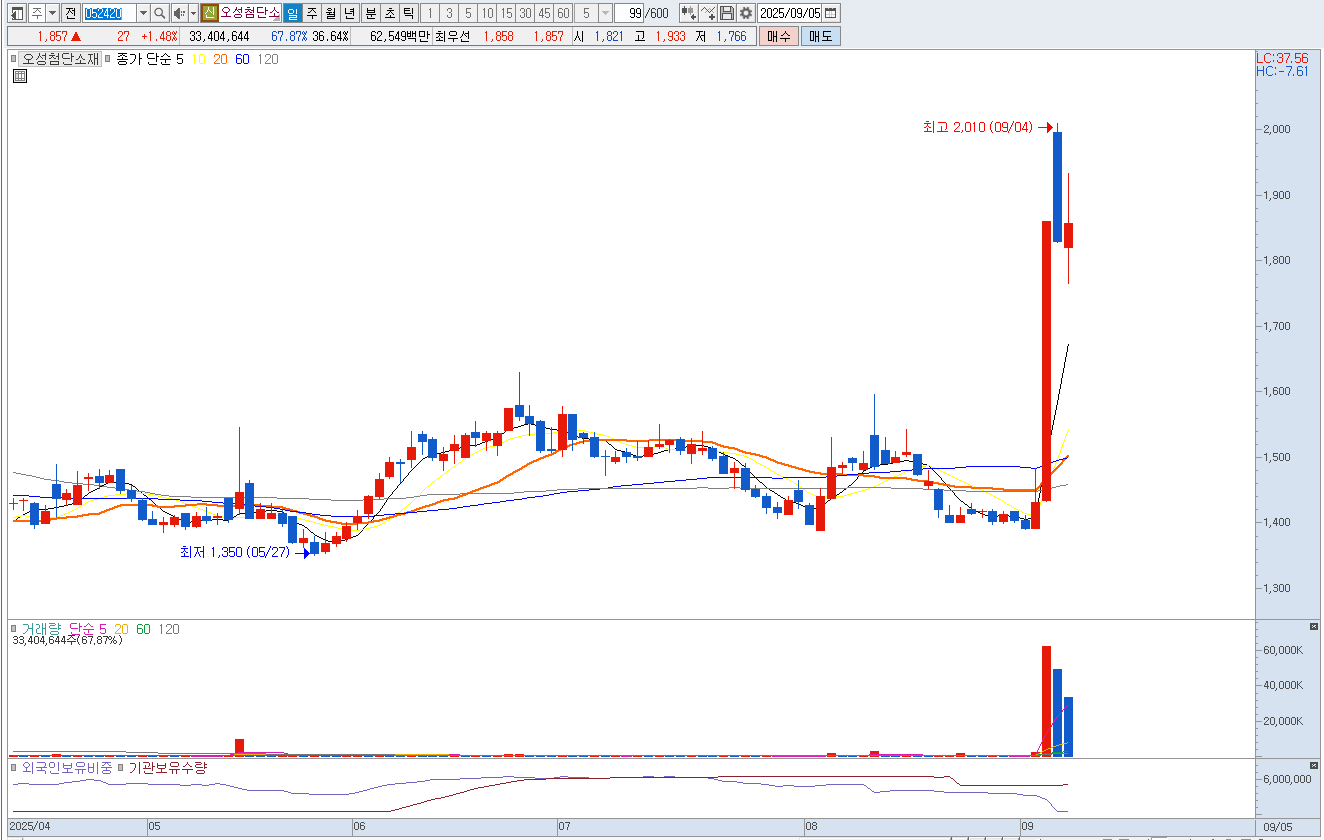
오성첨단소재는 디스플레이용 광학 보호필름과 기능성 필름을 주력으로 해왔으며, PET 기반 필름 분야에서 일정 수준의 경쟁력을 유지하고 있는 기업입니다. 다만 최근 시장 상황과 사업 전개를 고려했을 때 정리 방향, 즉 보수적인 접근을 검토할 필요성이 제기됩니다.
첫째, 주력 사업인 디스플레이 산업은 글로벌 수요 부진과 경쟁 심화로 성장성이 둔화되고 있습니다. 중국 업체들의 대규모 진입이 이어지면서 가격 경쟁이 격화되고 있으며, 이는 오성첨단소재의 수익성에 직접적인 부담을 주고 있습니다. 업황 자체가 경기 민감적이어서 변동성이 크다는 점도 투자 안정성을 떨어뜨립니다.
둘째, 회사가 추진 중인 의료용 대마, 태양전지 소재, 반도체 검사장비 등 신사업은 아직 초기 단계에 머물러 있어 가시적인 성과로 이어지기까지 시간이 필요합니다. 다각화 전략이 단기적으로는 불확실성을 키우는 요인으로 작용할 수 있으며, 자금 투입 대비 성과가 지연될 경우 투자자 입장에서는 리스크 확대 가능성이 있습니다.
셋째, 원자재 가격과 환율 변동에 따른 비용 부담도 무시하기 어렵습니다. 글로벌 공급망 이슈가 완전히 해소되지 않은 상황에서 원가율 상승은 수익성 저하로 이어질 수 있습니다. 매도의견입니다. |
|
|
| < 이전글 다음글 > |