| NAVER |
|---|
| 전문가 | 2025-09-05 | 조회수 433 |
|
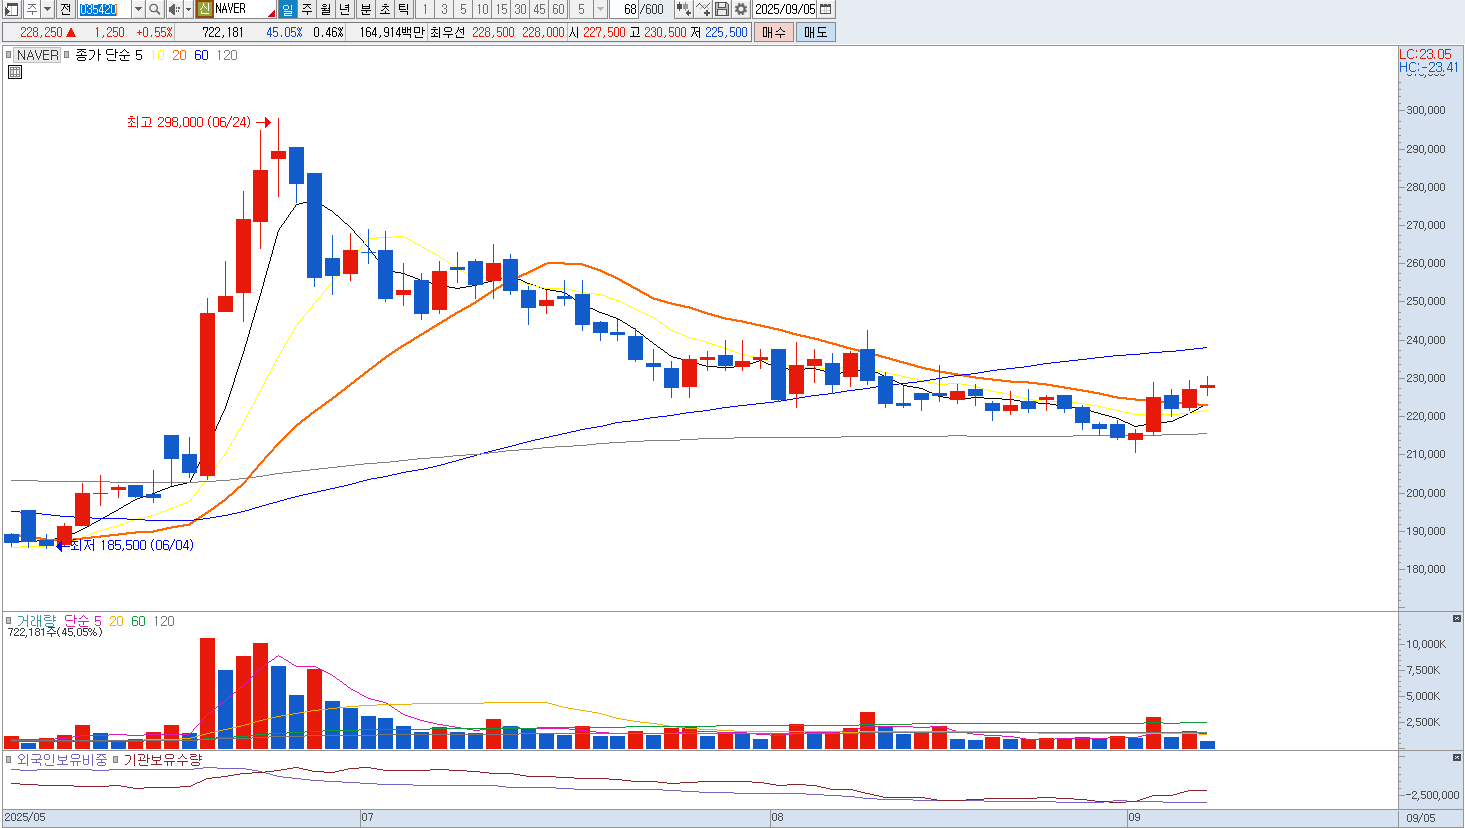
네이버는 국내 대표적인 플랫폼 기업으로 검색 광고와 커머스 핀테크 콘텐츠 등 다양한 영역에서 사업을 전개하며 성장을 이어왔습니다. 그러나 현 시점에서는 일부 투자자 관점에서 정리 즉 매도의견을 고려할 수 있는 요인들이 존재합니다.
우선 일부 증권사에서 목표주가를 하향 조정하며 보수적인 시각을 제시한 바 있는데 이는 향후 상승 여력이 제한적일 수 있다는 의미로 해석됩니다. 또한 애널리스트들이 제시한 최저 목표주가가 현재 주가 수준과 비슷하거나 오히려 낮은 경우도 있어 단기적으로는 하방 리스크가 존재할 수 있습니다.
밸류에이션 측면에서도 시장 평균 대비 부담이 크다는 평가가 이어지고 있으며 특히 신성장 동력으로 기대되는 인공지능과 글로벌 플랫폼 사업 역시 이미 주가에 상당 부분 반영되어 있다는 분석이 있습니다. 이로 인해 추가적인 모멘텀 확보가 어렵고 경쟁사와의 상대적인 매력도 역시 낮아질 수 있다는 점도 매도 의견의 근거가 됩니다. 비중 축소 의견입니다. |
|
|
| < 이전글 다음글 > |