| SK하이닉스 |
|---|
| 전문가 | 2025-09-05 | 조회수 485 |
|
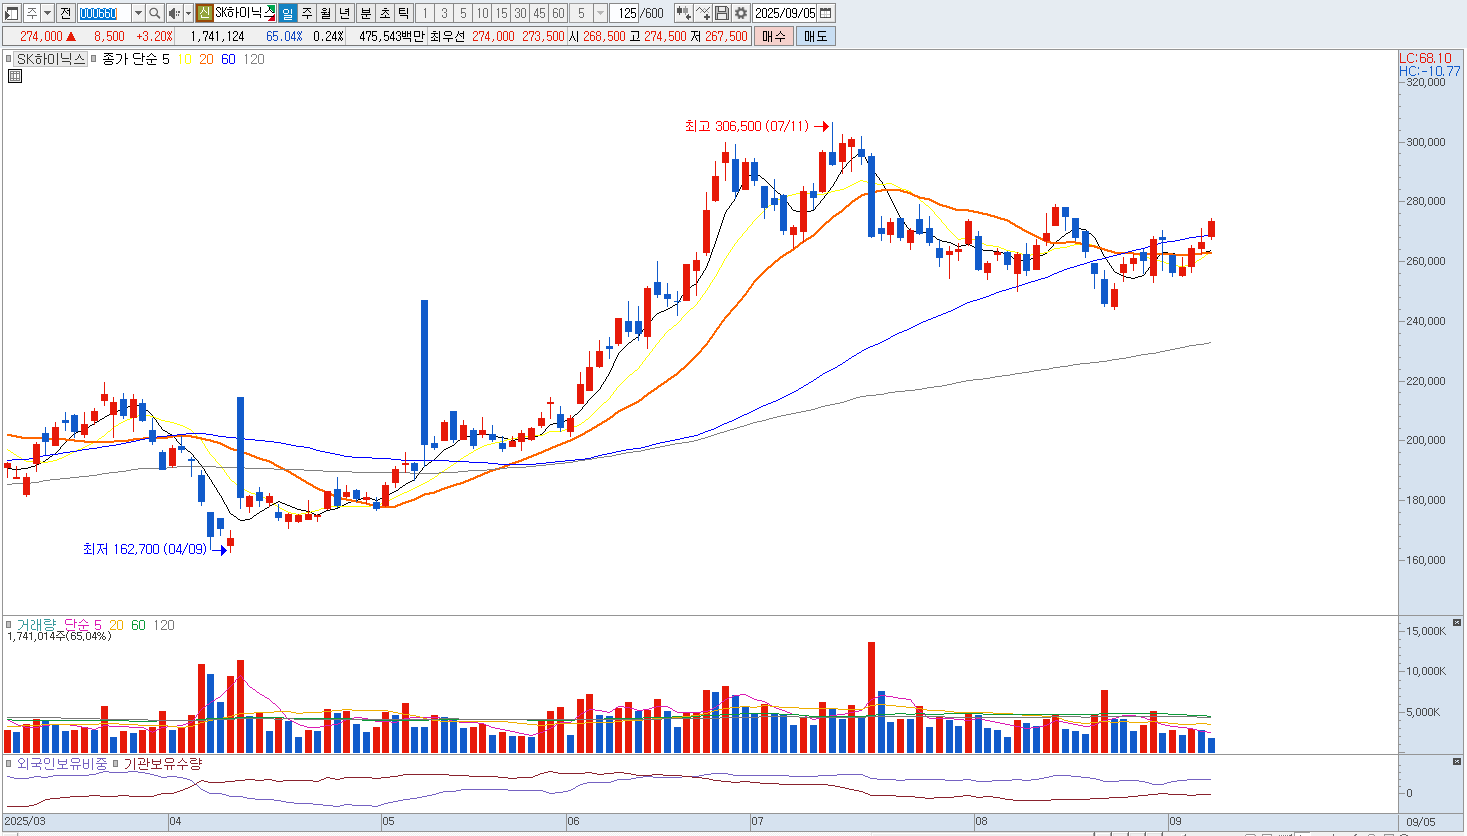
SK하이닉스는 반도체 산업을 대표하는 기업으로 오랜 기간 기술 경쟁 우위와 글로벌 시장 점유율 확보를 기반으로 성장해 왔습니다. 그럼에도 불구하고 최근 투자자 입장에서는 매도의견을 고려할 수 있는 이유가 몇 가지 있습니다.
첫째, 업황 및 수요 둔화 우려가 여전히 존재합니다. 일부 분석가들은 고대역폭 메모리(HBM) 시장에서 치열해지는 경쟁 구도가 향후 수익성에 부담으로 작용할 수 있다고 전망하고 있습니다. 또한 데이터센터 및 AI 관련 수요의 불확실성이 해소되지 않은 상황이라는 지적도 있습니다.
둘째, 목표주가 괴리율이 축소되면서 밸류에이션 부담이 커졌다는 평가도 있습니다. 한 증권사는 기존 밸류에이션 모델을 재조정한 결과, 목표주가를 하향 조정하거나 투자 의견을 보수적으로 변경했습니다. 이는 현재 주가 수준에서는 추가 상승 여력이 제한적일 수 있음을 뜻한다고 볼 수 있습니다.
셋째, 삼성전자와의 비교에서도 상대적인 매도 의견이 제기되었습니다. 일부 의견은 지금은 SK하이닉스보다는 삼성전자에 투자하는 것이 더 합리적이라는 판단을 내리고 있으며, 이는 주가 모멘텀과 시장의 관심이 삼성전자 쪽으로 옮겨갈 가능성에 기반한 것입니다.
넷째, 증권가 전체적으로 매도 의견은 드물지만, 최근 매도나 보수적 의견이 적지 않아 투자자 입장에서는 적절한 대응 전략이 필요하다는 신호로 해석됩니다. 특히 단기적으로는 업황 변화 및 글로벌 변수에 민감한 구간이라는 점에서 보수적인 접근이 요구된다는 판단입니다. 밸류부담에 따른 반등시 마다 비중 축소 의견입니다. |
|
|
| < 이전글 다음글 > |