| POSCO홀딩스 |
|---|
| 전문가 | 2025-08-28 | 조회수 421 |
|
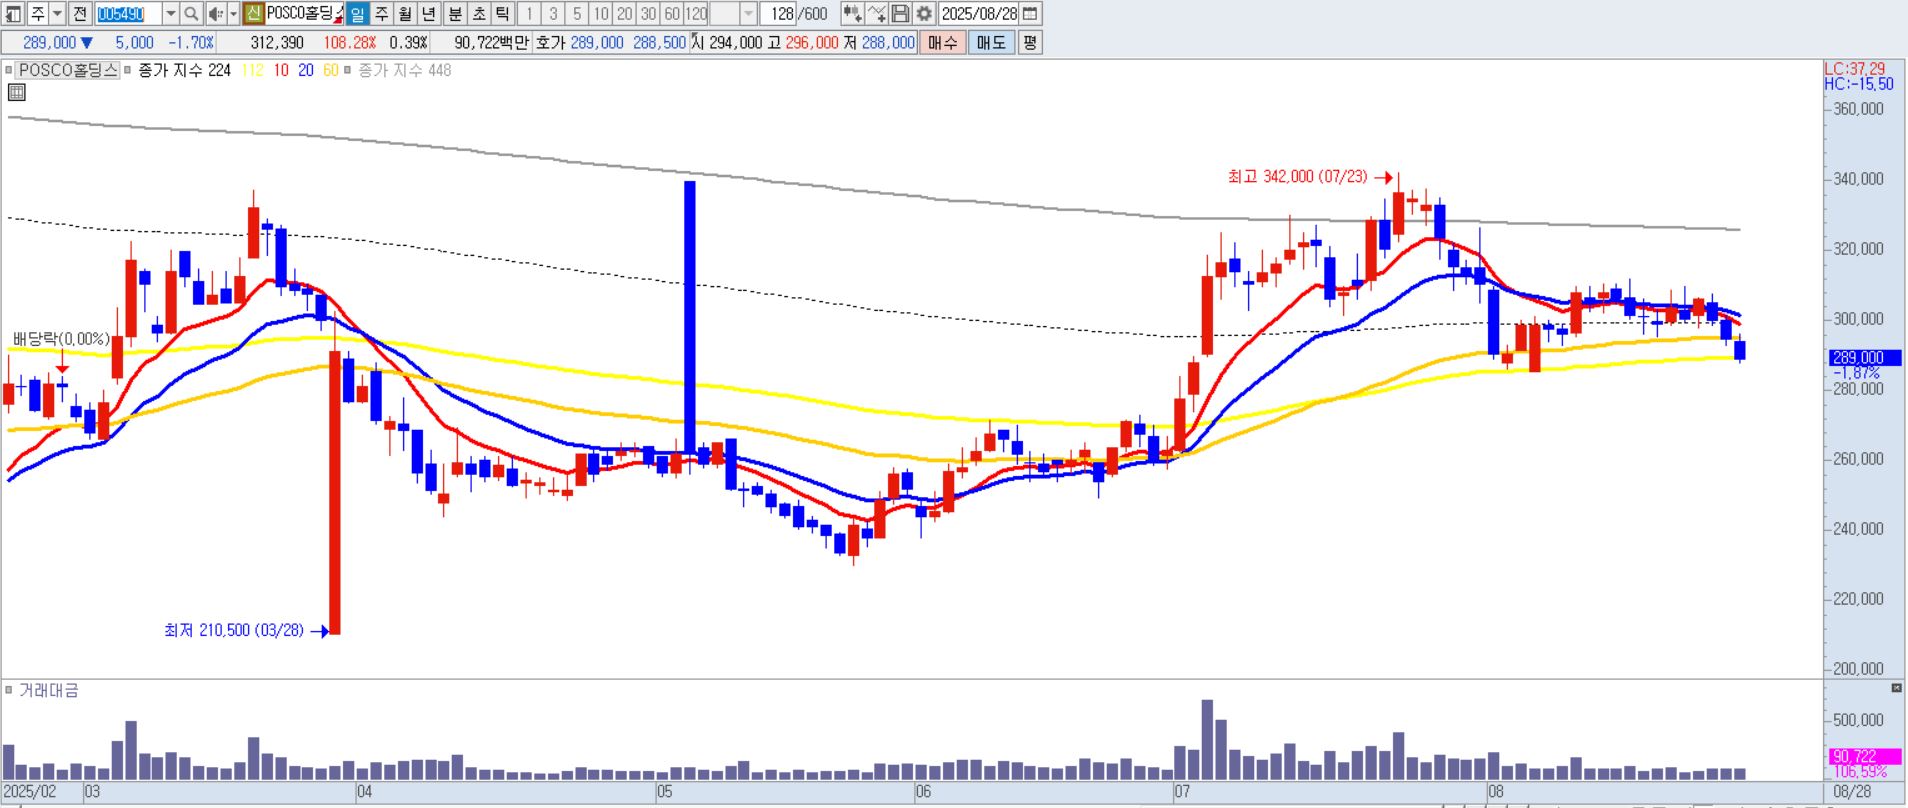
POSCO홀딩스는 전통적인 철강 사업과 함께 2차전지 소재, 수소 등 신성장 동력을 확보하며 사업 포트폴리오를 다각화하고 있습니다. 그러나 현재의 시장 상황과 내재된 리스크를 고려할 때, 매도 또는 비중 축소를 고려해볼 수 있습니다.
주요 매도 근거 1. 본업인 철강 사업의 실적 부진: POSCO홀딩스의 주요 수익원은 여전히 철강 사업입니다. 그러나 최근 글로벌 경기 둔화와 중국발 저가 철강재 공급 과잉으로 철강 시황이 악화되고 있습니다. 이에 따라 제품 가격과 원재료 가격의 차이인 스프레드가 축소되면서 수익성이 하락하고 있습니다.
2. 신사업의 불확실성과 투자 리스크: POSCO홀딩스는 미래 먹거리로 2차전지 소재 사업(리튬, 니켈, 양극재 등)을 강력하게 추진하고 있지만, 이 사업의 수익화는 아직 불확실합니다. 글로벌 전기차 시장의 일시적 성장 둔화(캐즘 현상)로 인해 관련 원자재 가격이 하락하고 있어 신사업 부문이 적자를 지속하고 있습니다. 또한, 대규모 투자 자금이 소요되는 신사업의 특성상 재무적 부담이 커질 수 있다는 점도 리스크로 작용합니다.
3. 과도한 주가 기대감과 밸류에이션 부담: 지난해 2차전지 산업의 성장 기대감에 힘입어 POSCO홀딩스의 주가는 과도하게 급등한 바 있습니다. 그러나 현재의 실적과 철강 및 신사업의 불확실성을 고려하면 주가가 여전히 고평가되어 있다는 분석이 많습니다. 실제 증권가에서는 POSCO홀딩스의 목표주가를 하향 조정하는 추세이며, 이는 시장의 현실적인 평가를 반영하는 것입니다.
4. 경영 환경의 불확실성: 글로벌 무역 분쟁과 보호무역주의 확산은 철강 수출에 부정적인 영향을 미칠 수 있습니다. 특히, 각국의 철강 관세 정책 변화는 POSCO홀딩스의 실적에 직접적인 영향을 줄 수 있는 요인입니다. 또한, 원자재 가격의 변동성은 기업의 수익성 예측을 어렵게 만드는 불안정성을 가중시킵니다. |
|
|
| < 이전글 다음글 > |