| 신흥에스이씨 |
|---|
| 전문가 | 2025-08-19 | 조회수 438 |
|
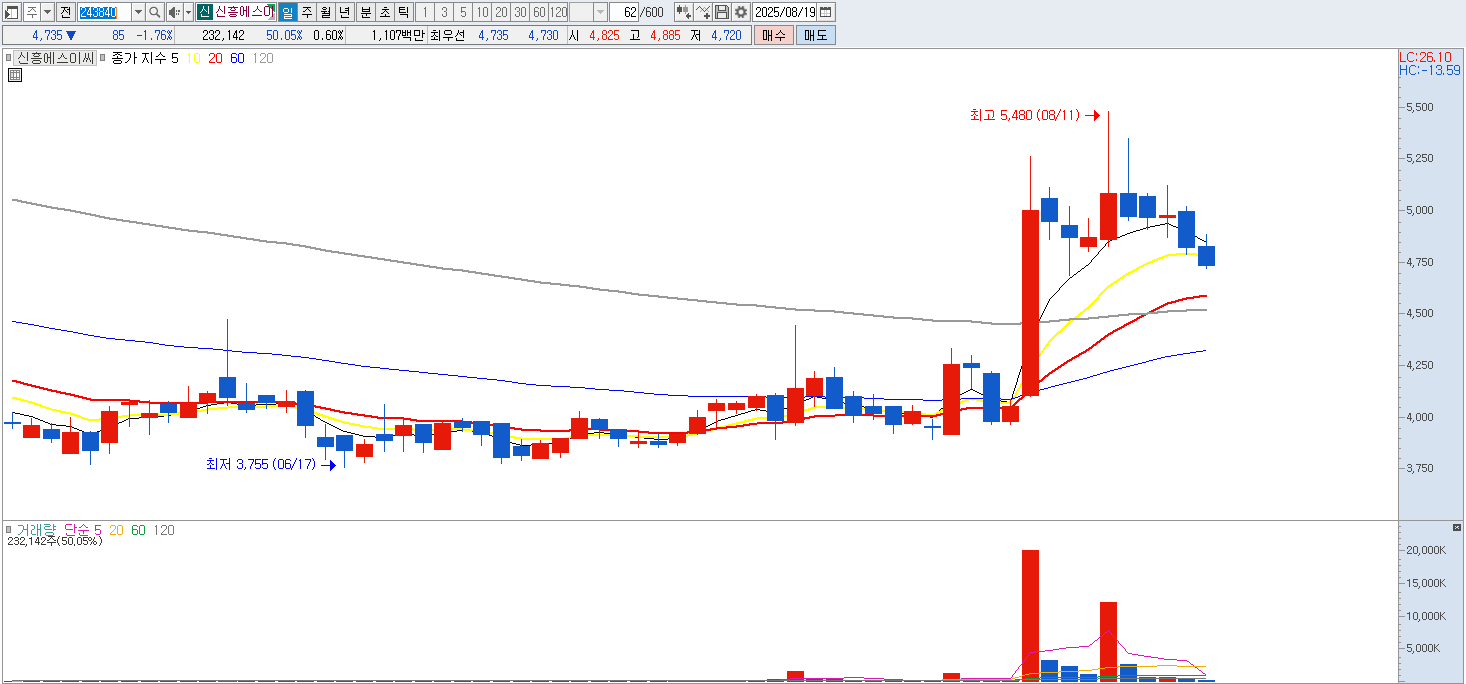
신흥에스이씨는 전기차 2차전지 안전 부품을 생산하는 기업으로 국내외에서 사업을 확장했지만 최근 업황 둔화의 영향을 크게 받고 있습니다. 주력 제품인 각형 캡 어셈블리와 원형 단자 등은 배터리 안전성 확보에 필수적이지만 전기차 판매 성장세가 주춤하면서 수요 역시 위축되었습니다. 그 결과 매출과 수익성이 하락하며 시장에서의 평가도 낮아진 상황입니다.
기업 가치 측면에서 여전히 기술력과 글로벌 생산 거점을 보유하고 있다는 점은 장점으로 남아 있습니다. 특히 헝가리 법인을 중심으로 한 유럽 시장 확대 가능성은 긍정적인 요소로 평가됩니다. 그러나 단기적으로는 미국과 글로벌 전방 수요 부진이 계속되고 있고, 전기차 산업의 성장 속도가 둔화되고 있는 만큼 주가 반등까지는 시간이 필요해 보입니다.
투자 관점에서는 장기 성장성을 전제로 한다면 보유 가능성이 있지만, 당장의 업황 반전 신호가 뚜렷하지 않은 상황에서 비중을 유지하거나 추가 매수하기보다는 점진적으로 정리하는 전략이 합리적으로 판단됩니다. 단기 모멘텀 부재와 수급 약세, 업황 회복 지연 가능성을 고려하면 현 시점에서는 방어적 포지션을 취하는 것이 리스크 관리 측면에서 유리합니다. |
|
|
| < 이전글 다음글 > |