| 한화오션 |
|---|
| 전문가 | 2025-08-18 | 조회수 493 |
|
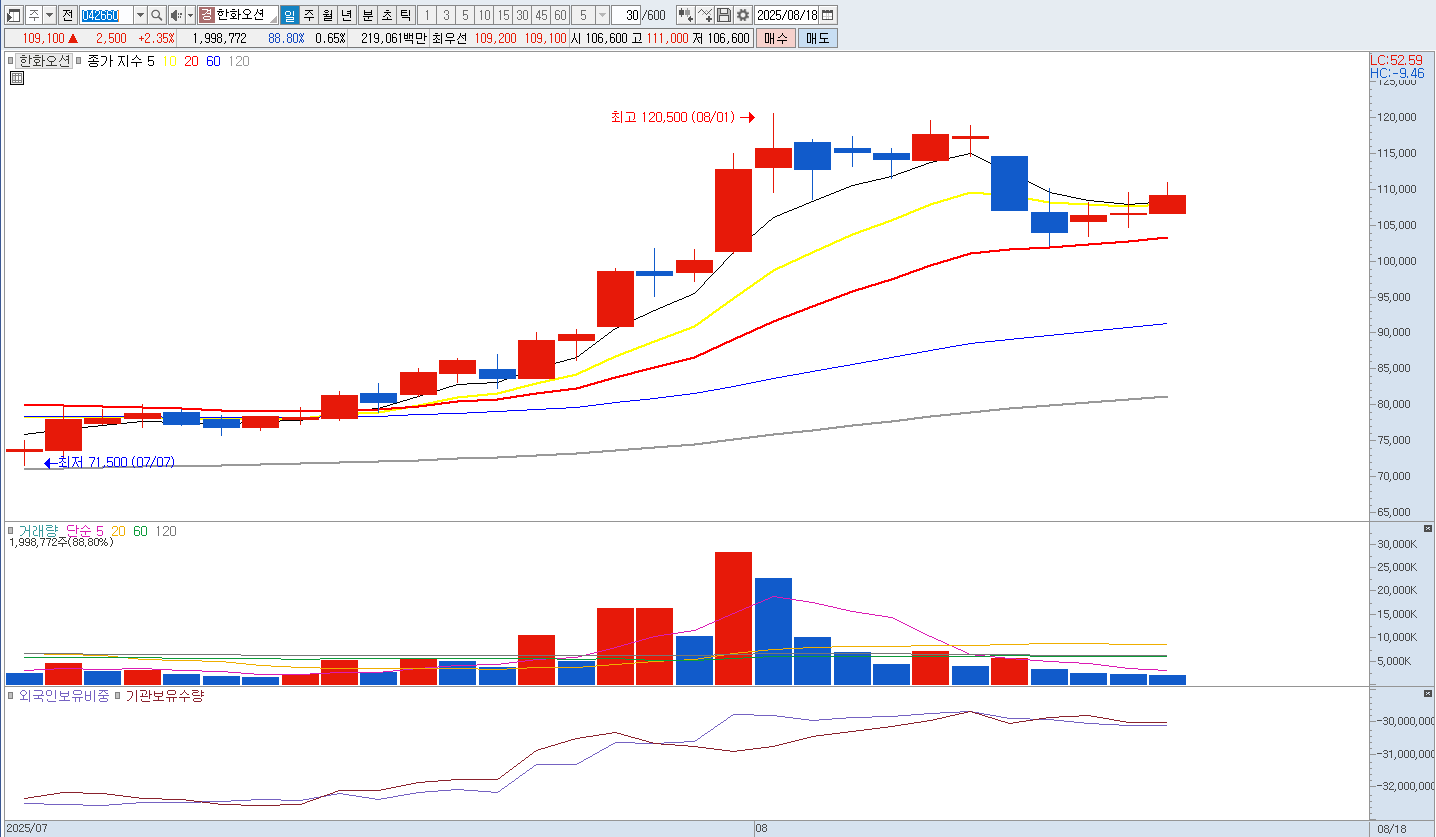
한화오션은 최근 고부가 선박 수주와 글로벌 조선업 호황에 힘입어 성장세를 보이고 있지만, 현 시점에서는 매수보다는 매도 관점에서 접근할 필요성이 있습니다.
첫째, 수익성 개선은 단기적 요인에 의존하는 모습입니다. 최근 영업이익률이 개선된 것은 LNG 운반선, 고부가 선박 수주가 본격 매출로 반영된 영향이 크며, 향후에도 동일한 수준의 고수익 수주가 지속될 수 있을지는 불확실합니다. 선가 하락이나 글로벌 발주 지연 시에는 수익성이 빠르게 약화될 수 있습니다.
둘째, LNG 운반선 중심의 매출 구조에 대한 의존도가 높습니다. 이는 특정 시장 사이클에 실적이 크게 좌우되는 구조를 의미하며, 글로벌 발주 환경이 둔화될 경우 실적 모멘텀이 급격히 약해질 가능성이 큽니다. 수주잔고는 충분히 확보했지만, 신규 수주 파이프라인을 얼마나 안정적으로 유지할 수 있느냐가 중장기 관점에서 가장 큰 변수가 됩니다.
셋째, 현재 주가는 이미 높은 기대치를 상당 부분 반영한 상태입니다. 단기적 실적 개선과 고수익 수주 효과가 선반영되어 밸류에이션 부담이 커진 상황에서는, 오히려 작은 변수에도 주가가 민감하게 반응할 가능성이 큽니다.
넷째, 조선업은 전형적인 사이클 산업입니다. 선박 발주는 글로벌 경기, 해양에너지 개발 프로젝트, 원자재 가격 등 외부 요인에 크게 영향을 받습니다. 경기 둔화나 원가 상승이 재차 나타난다면 매출과 이익이 동시에 흔들릴 수 있는 구조입니다. 점진적으로 비중 축소 의견입니다. |
|
|
| < 이전글 다음글 > |