| 삼성전자 |
|---|
| 전문가 | 2025-08-18 | 조회수 514 |
|
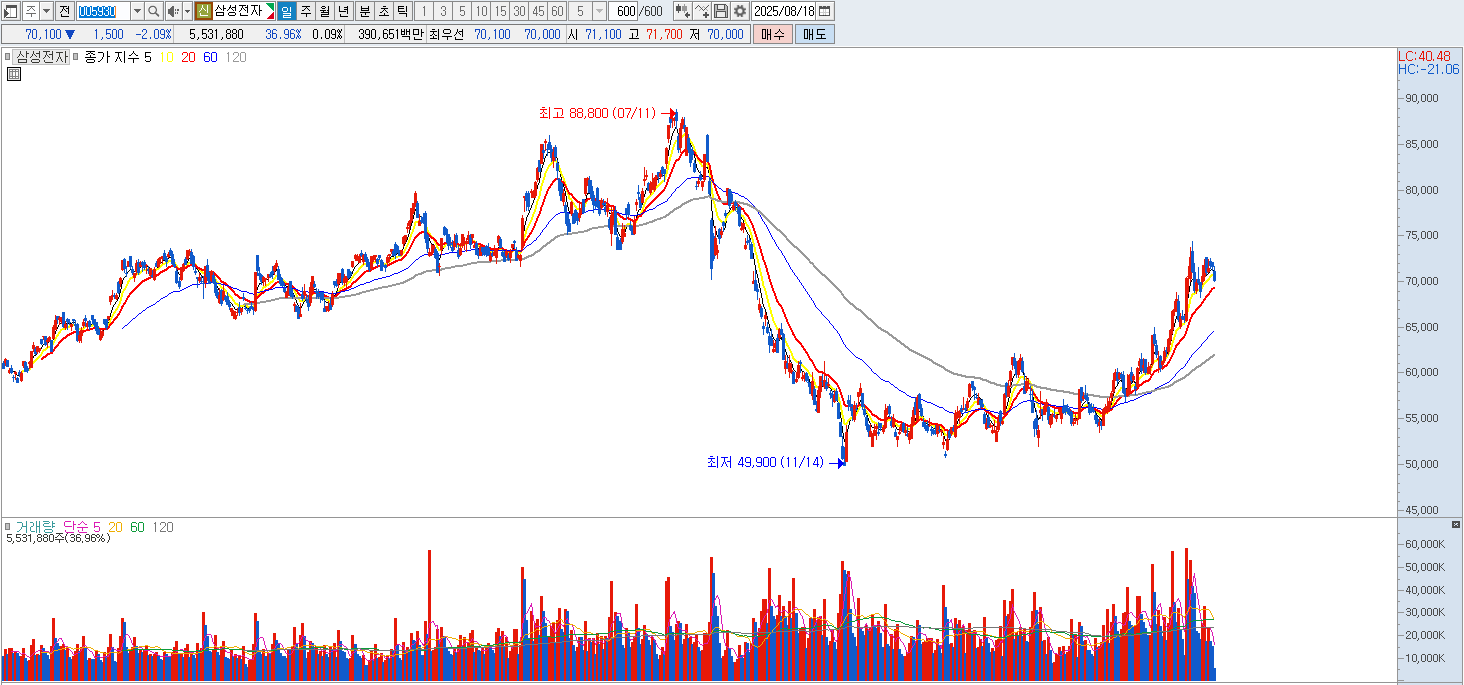
삼성전자는 글로벌 메모리 반도체 1위 기업으로서 기술 경쟁력과 대규모 생산능력을 보유하고 있습니다. 그러나 최근 반도체 업황 둔화와 AI 시장에서의 경쟁 심화로 인해 단기적인 투자 매력은 제한적입니다. 특히 HBM(고대역폭메모리) 분야에서 경쟁사 대비 고객사 확보가 지연되고 있으며, AI 반도체 수요가 급성장하는 가운데 시장 점유율을 빠르게 확대하지 못하고 있는 점이 우려됩니다.
또한 글로벌 무역 환경의 불확실성이 지속되는 점도 부담입니다. 미국과 중국 간 기술 패권 경쟁이 격화되면서 관세 리스크와 수출 규제가 늘어나고 있으며, 이는 삼성전자의 글로벌 공급망 안정성을 위협하는 요인으로 작용하고 있습니다. 더불어 최근 경영 리스크가 발생하면서 기업 전략 실행 속도에 대한 우려도 커지고 있습니다.
중장기적으로는 기술 경쟁력과 글로벌 네트워크를 기반으로 회복 가능성이 존재하지만, 단기적으로는 실적 변동성과 외부 리스크가 크게 부각되는 상황입니다. 따라서 현 시점에서는 보수적인 시각에서 접근할 필요가 있으며, 비중 축소 혹은 매도 의견이 합리적인 판단으로 평가됩니다. |
|
|
| < 이전글 다음글 > |