| 실리콘투 |
|---|
| 전문가 | 2025-08-18 | 조회수 478 |
|
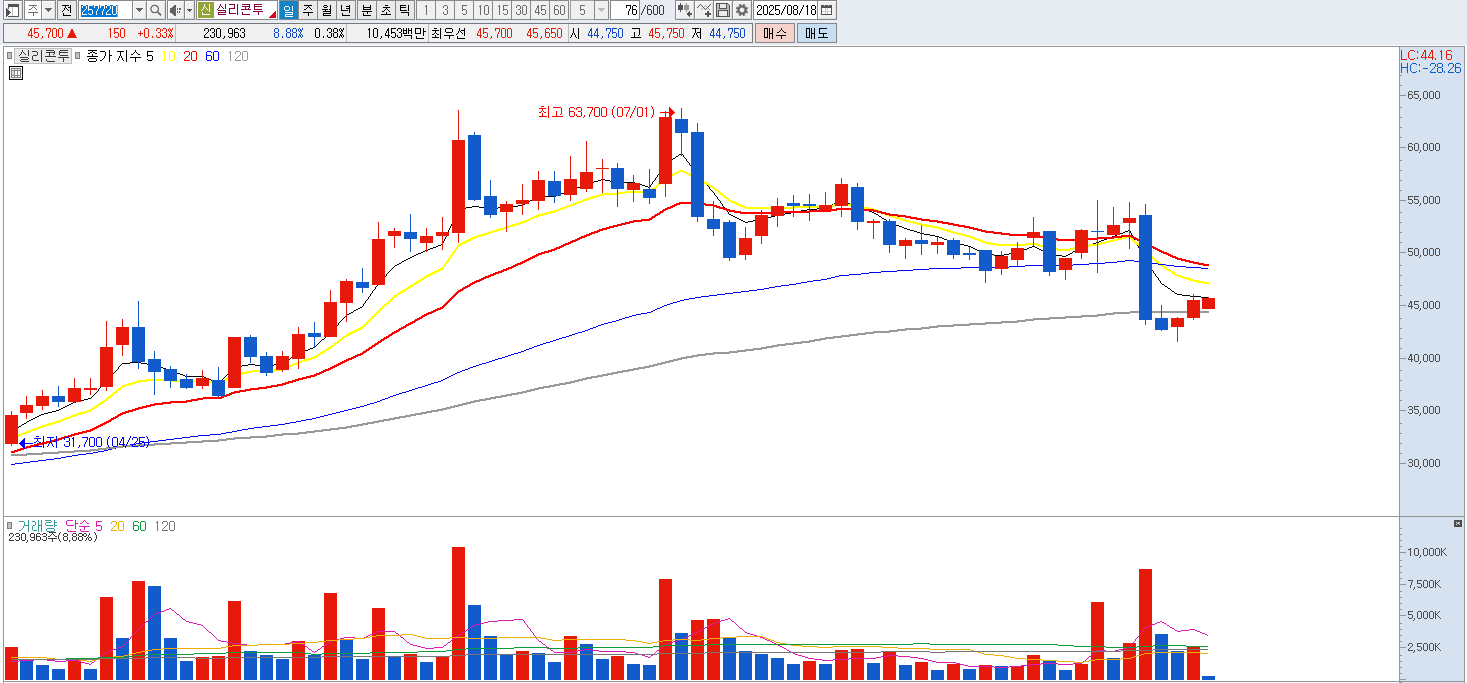
실리콘투는 K-뷰티를 해외로 유통하는 플랫폼 기업으로, 한때 중국과 동남아를 중심으로 빠르게 성장했지만 현재는 여러 제약 요인으로 인해 보수적인 시각이 필요합니다. 회사의 주력 매출원이 중국 시장에 크게 의존하고 있는 만큼 중국 소비 경기 둔화, 로컬 브랜드의 부상, 정책적 불확실성 등은 실적 변동성을 확대시키는 주요 위험 요소로 작용하고 있습니다. 특히 중국 정부의 내수 강화 정책과 현지 브랜드의 경쟁 심화는 실리콘투의 유통 마진 구조에 직접적인 압박을 주고 있으며, 글로벌 온라인 유통망을 통한 경쟁사들의 적극적인 진출도 시장 점유율을 지키기 어렵게 만드는 요인입니다.
또한 실리콘투의 사업 모델은 기본적으로 유통 마진이 제한적이어서 고정비 부담이 커지는 시기에는 수익성 방어력이 떨어질 수밖에 없습니다. 최근 글로벌 화장품 및 뷰티 브랜드들이 직판 플랫폼과 디지털 마케팅을 강화하면서, 실리콘투가 갖던 연결 네트워크의 경쟁 우위가 점차 약화되는 모습도 관찰됩니다. 환율 변동이나 특정 정책 모멘텀에 따른 단기 반등은 가능하겠지만, 중장기적으로 지속적인 성장성을 담보하기엔 리스크가 큰 구조입니다.
이러한 점들을 종합하면 실리콘투는 단기 이슈에 따라 주가가 움직일 수 있으나, 구조적 성장성을 확보하기까지는 상당한 시간이 필요할 것으로 보입니다. 따라서 현재 구간에서는 중장기 투자보다는 단기 반등 시 매도 또는 비중 축소 관점에서 접근하는 것이 합리적이라고 판단됩니다. |
|
|
| < 이전글 다음글 > |