| NHN벅스 |
|---|
| 전문가 | 2025-08-14 | 조회수 511 |
|
NHN은 IT서비스, 게임, 결제, 커머스, 클라우드 등 다양한 사업 포트폴리오를 보유한 기업으로, 네이버에서 분사한 이후 지속적인 신사업 확장을 추진하고 있습니다. 게임 부문은 일본 및 동남아 시장 중심으로 안정적인 매출을 유지하고 있으며, ‘한게임’ 브랜드를 기반으로 한 온라인·모바일 게임 운영 경험이 강점입니다.
결제·커머스 부문에서는 ‘페이코(PAYCO)’를 중심으로 온·오프라인 결제 및 데이터 기반 마케팅 사업을 전개하고 있으나, 경쟁 심화로 수익성 개선이 과제로 꼽힙니다. 클라우드·IT서비스 부문은 공공·금융권 중심의 수주 확대가 이어지고 있으며, AI 및 빅데이터 인프라 구축 사업도 강화 중입니다. 다만, 전 사업 부문에서 마케팅·인건비 등 고정비 부담이 높아 단기적인 영업이익 개선 속도는 제한적일 가능성이 있습니다.
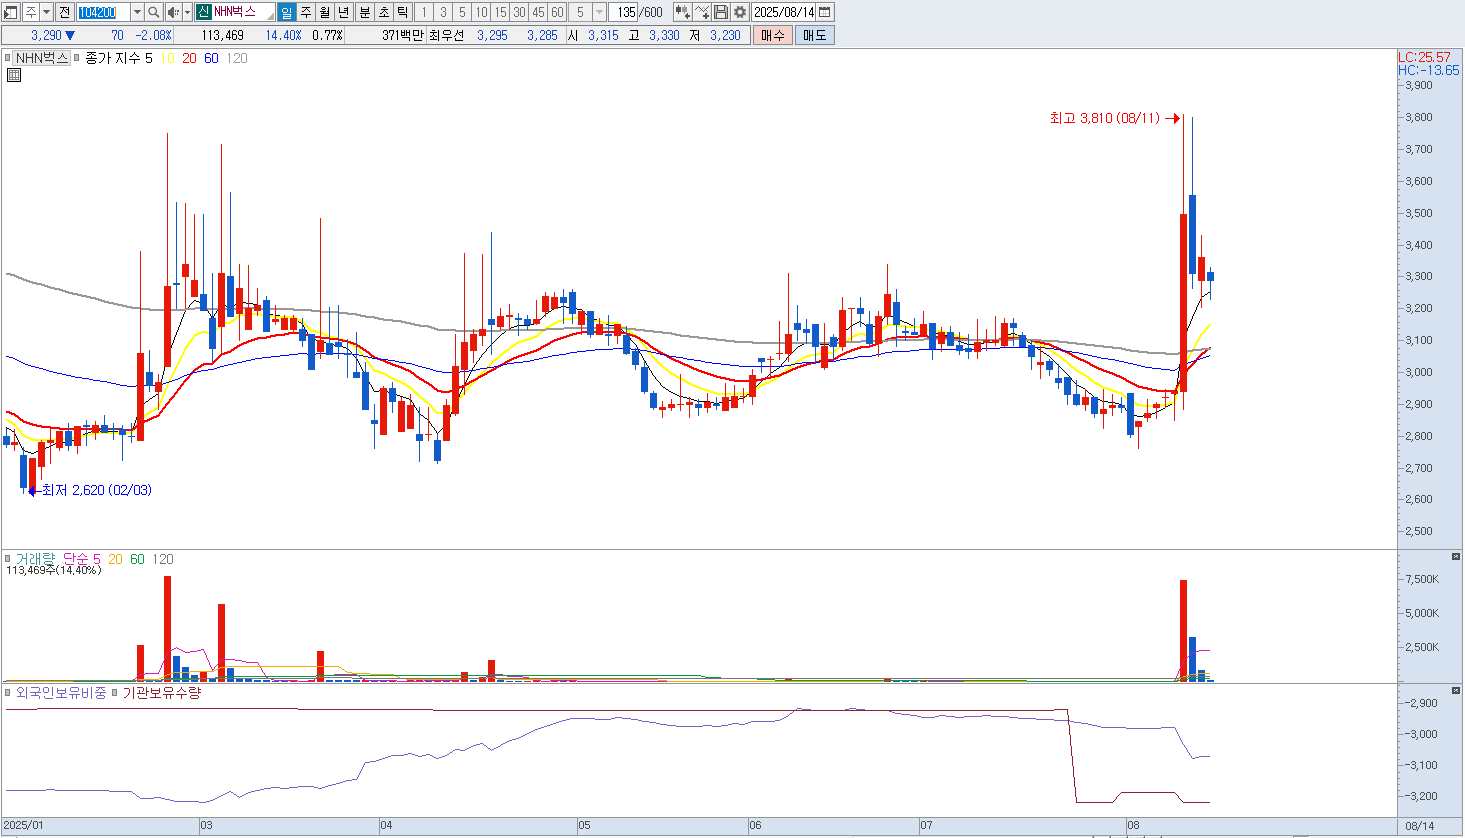
향후 실적 개선 여부는 클라우드·페이코 사업의 규모 확장과 게임 신작 흥행 여부에 달려 있으며, 안정적인 현금 흐름을 확보하는 것이 주가 모멘텀 형성의 핵심 포인트가 될 전망입니다. 중요 지지선은 3,150원입니다. |
|
|
| < 이전글 다음글 > |