| 한글과컴퓨터 |
|---|
| 전문가 | 2025-08-08 | 조회수 465 |
|
한글과컴퓨터는 기존에 강점이던 오피스 소프트웨어 중심에서 클라우드와 AI 기반 솔루션으로 사업을 전환하는 중입니다. 이러한 전략 전환은 장기적인 성장 기회가 될 수도 있지만, 아직까지는 성공 여부가 명확히 검증되지 않은 단계이기도 합니다.
최근에는 AI 기반 문서 작성 도구와 질의응답 솔루션 출시 등 신사업에 집중하고 있지만, 이는 시장 내 치열한 경쟁 환경과 맞물려 실질적인 수익 전환이 예상보다 더디게 이뤄질 가능성이 있습니다. 또한 소프트웨어 업종 내에서 한컴의 밸류에이션은 비교적 높은 수준으로 평가되기도 합니다. 특히 클라우드 기반 매출 비중 상승에도 불구하고 실질적인 이익 회복과 신사업의 수익 구조 전환을 입증하기까지는 시간이 걸릴 수 있으며, 실현되지 않는 기대감이 밸류에이션 리스크로 전이될 우려도 있습니다.
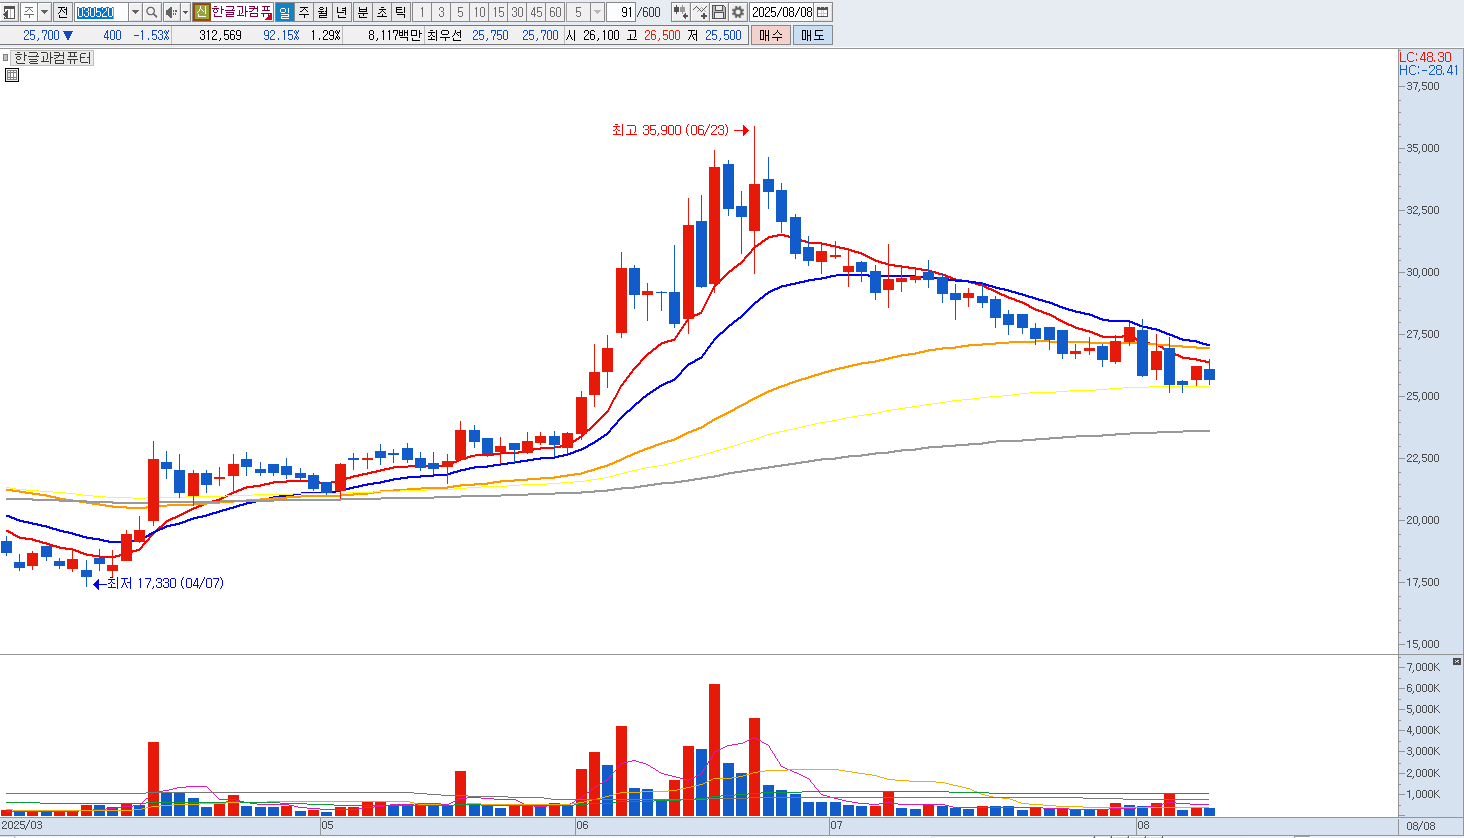
결론적으로, 아직 수익 구조 전환이 확보되지 않았고, 과도한 기대감이 주가에 반영된 상황에서는 단기적으로 리스크 회피 차원에서 매도 전략을 고려해볼 수 있는 종목으로 평가됩니다. 특히, 국내 AI소프트웨어는 실제 돈 버는 타이밍이 오기까지 상당 시간이 걸릴 것으로 보이기에 매도의견 드립니다. |
|
|
| < 이전글 다음글 > |