| 두산 |
|---|
| 전문가 | 2025-08-07 | 조회수 532 |
|
두산 전자BG는 고부가가치 전자소재인 동박적층판 CCL을 주력으로 생산하며, AI 반도체 및 서버 산업 성장의 수혜가 기대되는 핵심 부문입니다. 최근 글로벌 빅테크 기업으로의 공급망 확대가 가시화되고 있으며, 특히 북미 주요 고객사를 대상으로 고성능 제품의 품질 인증을 완료해 하반기부터 본격적인 매출 기여가 예상됩니다. 이는 기존 고객사인 글로벌 반도체 업체에 이어 신규 플랫폼으로의 확장이라는 점에서 매우 긍정적인 변화입니다.
AI 서버 및 고속 데이터 처리 수요 증가에 따라 하이엔드 CCL 제품의 수요도 동반 상승하고 있으며, 이에 대응하기 위해 생산설비 확대와 기술 고도화를 병행하고 있습니다. 특히 초고속 전송에 최적화된 고주파 대응 소재 개발과 미세회로 구현 기술은 경쟁사 대비 기술 장벽을 구축하는 요소로 평가받고 있습니다.
또한 동사는 핵심 원재료인 하이엔드용 유리섬유 원사를 안정적으로 확보하고 있어 글로벌 수급 불안정 속에서 차별화된 경쟁력을 보유하고 있습니다. 일부 핵심 원재료는 공급처가 한정되어 있음에도 불구하고, 조기 확보와 전략적 제휴를 통해 제품 생산의 연속성과 품질 신뢰성을 동시에 확보한 점이 주목됩니다.
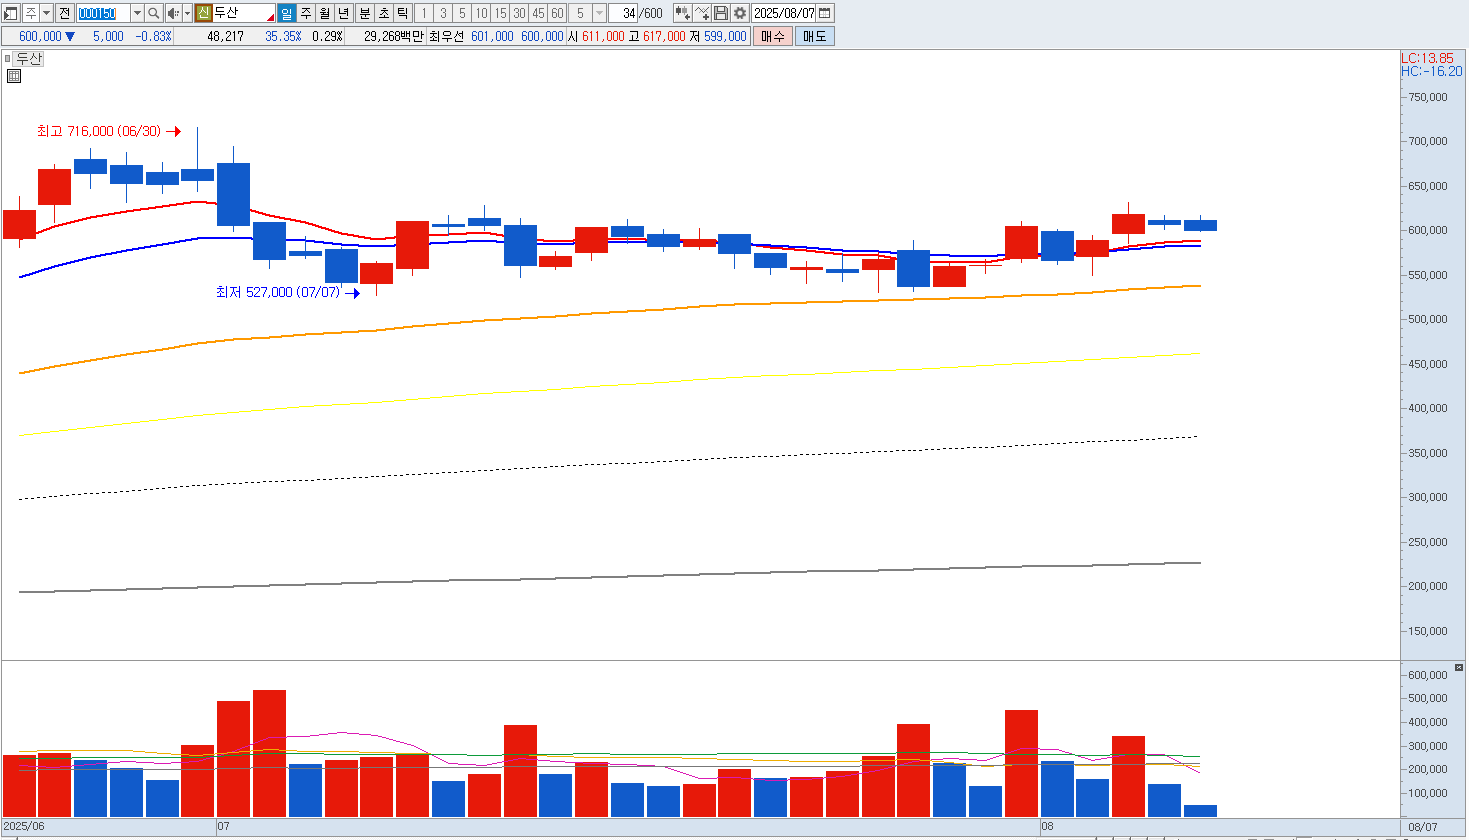
시장에서는 이와 같은 구조적 성장에 기반한 실적 레버리지 확대와 함께, 글로벌 고객 다변화에 따른 매출 안정성이 점차 강화될 것으로 기대하고 있습니다. 향후에는 AI 반도체뿐 아니라 자율주행, 클라우드 서버, 산업용 고사양 장비까지 고객군이 확대될 가능성이 있으며, 이에 따라 동사의 밸류에이션 역시 재평가될 여지가 있습니다. 중요 지지선은 535,000원입니다. |
|
|
| < 이전글 다음글 > |