| 풍산 |
|---|
| 전문가 | 2025-08-05 | 조회수 502 |
|
풍산은 동 및 동합금 제품, 반도체 리드프레임 소재, 그리고 방위산업용 탄약과 추진화약까지 다양한 비철금속 제품을 생산하는 기업입니다. 울산·안강 등에 고도화된 생산시설을 보유하고 있으며, 고부가가치 소재와 방위 산업을 중심으로 공급망을 확장해 왔습니다. 최근 발표된 2분기 실적 발표는 어닝쇼크로 해석되었지만, 업계 전문가들은 이는 **일회성 비용(통상임금 충당금, 수출 관세 등)**이 반영된 탓으로 내부 경쟁력에 대한 장기적인 영향은 제한적이라고 평가하고 있습니다. 방산 부문은 특히 K9 자주포와 K2 전차 수출 확대, 그리고 폴란드향 대구경 포탄 수주가 연내 예정되어 있는 등 구조적 성장 모멘텀이 지속될 것으로 전망됩니다.
한편, 신동(구리 가공) 사업은 원자재인 구리 가격 변동성이 크지만 ESS 수요 확대와 내수 회복, 구리 고수요 고객사 확보 등을 통해 수익성 방어 요소도 일부 확보하고 있습니다. 하지만 최근 메탈 가격 불안정과 원자재 비용 증가는 경영진이 주시해야 할 리스크로 지적됩니다.
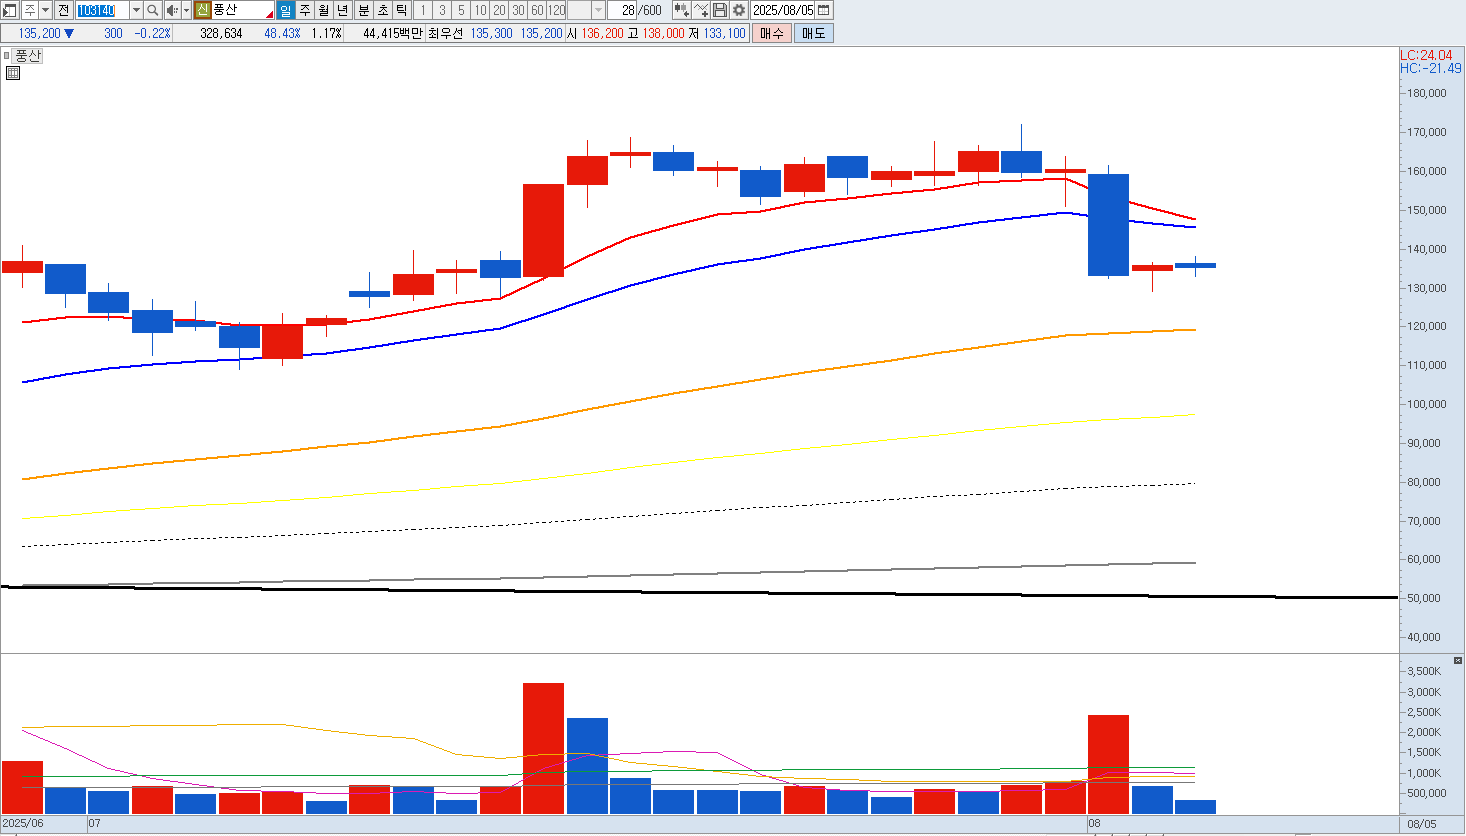
시장 평가 측면에서는 다수의 애널리스트들이 풍산의 방산 부문 밸류에이션이 여전히 저평가되어 있다고 보고 있으며, 실적 충격 직후 현재 주가는 오히려 매수 기회 가능성이 있다는 주장도 나오고 있습니다. 다만 일부 증권사는 구조적 성장 여력 대비 밸류에이션 상승 여력이 제한적일 수 있다고 경계하기도 합니다. 기술적으로 12만원은 중요한 지지선입니다. |
|
|
| < 이전글 다음글 > |