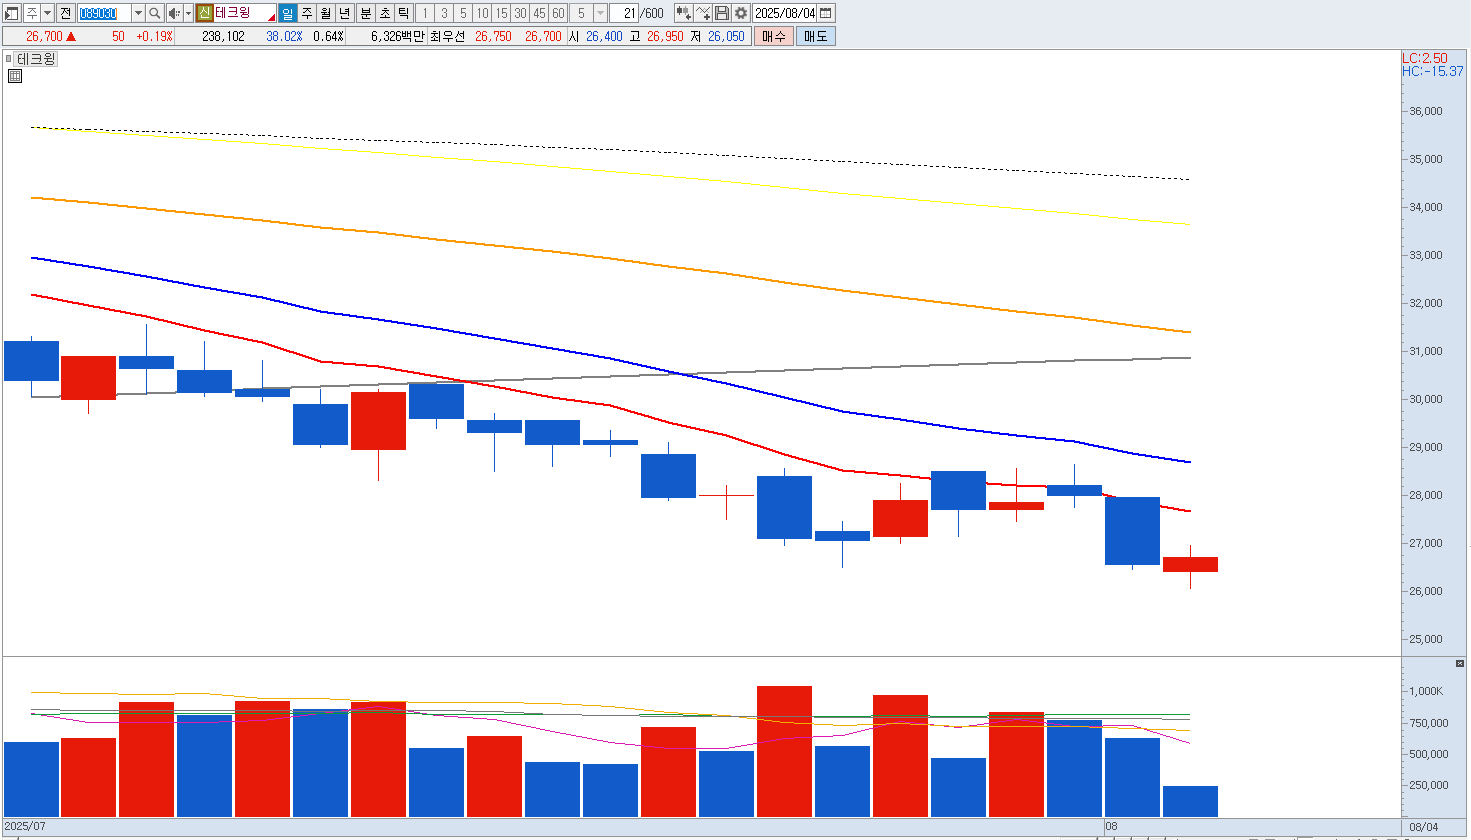
| 테크윙 |
|---|
| 전문가 | 2025-08-04 | 조회수 484 |
|
테크윙은 반도체 후공정 장비를 주력으로 하는 기업으로, 메모리 및 비메모리 반도체 테스트 핸들러 시장에서 안정적인 입지를 확보하고 있습니다. 특히 D램, 낸드, CIS(이미지센서) 등 다양한 반도체 제품에 대응 가능한 핸들러 장비 포트폴리오를 보유하고 있어 주요 반도체 업황의 흐름에 유연하게 대응할 수 있다는 점이 강점입니다. 주요 고객사로는 국내외 대형 반도체 기업들이 있으며, 고객 맞춤형 장비 공급 능력을 기반으로 반복 수주가 이뤄지는 구조를 가지고 있어 일정 수준의 안정적인 매출 기반이 형성돼 있습니다.
최근에는 AI 반도체 수요 증가, 고대역폭메모리(HBM)와 같은 고사양 제품 확산에 따라 고속·고열 환경에 대응 가능한 차세대 핸들러 수요도 증가하고 있으며, 이에 대한 테크윙의 대응력 역시 시장에서 주목받고 있습니다. 또한 테크윙은 반도체뿐 아니라 2차전지 검사 장비 분야로의 진출도 지속적으로 추진 중이며, 전기차와 에너지저장장치(ESS) 시장 확장에 따라 관련 장비 시장에서도 성장 기회를 모색하고 있습니다.
회사는 장비사업 외에도 부품 사업을 통해 일정 부분 매출을 보완하고 있으며, 이는 장비 판매 이후에도 지속적인 수익을 창출할 수 있는 구조를 갖추는 데 기여하고 있습니다. 또한 글로벌 고객사 대응을 위해 해외 법인 및 거점도 확장하고 있으며, 특히 중국과 동남아 중심의 생산 거점 확대는 중장기적으로 원가경쟁력 확보와 직결될 수 있는 전략으로 평가됩니다.
다만 반도체 업황의 영향을 크게 받는 장비 업종 특성상 실적의 변동성이 존재하며, 고객사의 투자 사이클에 따라 단기 수주가 지연되거나 납품 시점이 달라질 수 있다는 점은 유의해야 합니다. 그럼에도 불구하고 테크윙은 기술력과 다변화된 제품군을 바탕으로 장기적인 성장이 가능한 구조를 갖추고 있으며, 특히 고부가가치 장비 매출 비중 확대가 기업 가치 상승의 핵심 요인이 될 수 있습니다. AI, HBM, CIS 등 구조적 수요가 계속될 경우 동사의 수혜 가능성은 지속적으로 부각될 전망입니다. 기술적 반등시마다 비중 축소가 필요하겠습니다. |
|
|
| < 이전글 다음글 > |