| 우리기술 |
|---|
| 전문가 | 2025-07-30 | 조회수 507 |
|
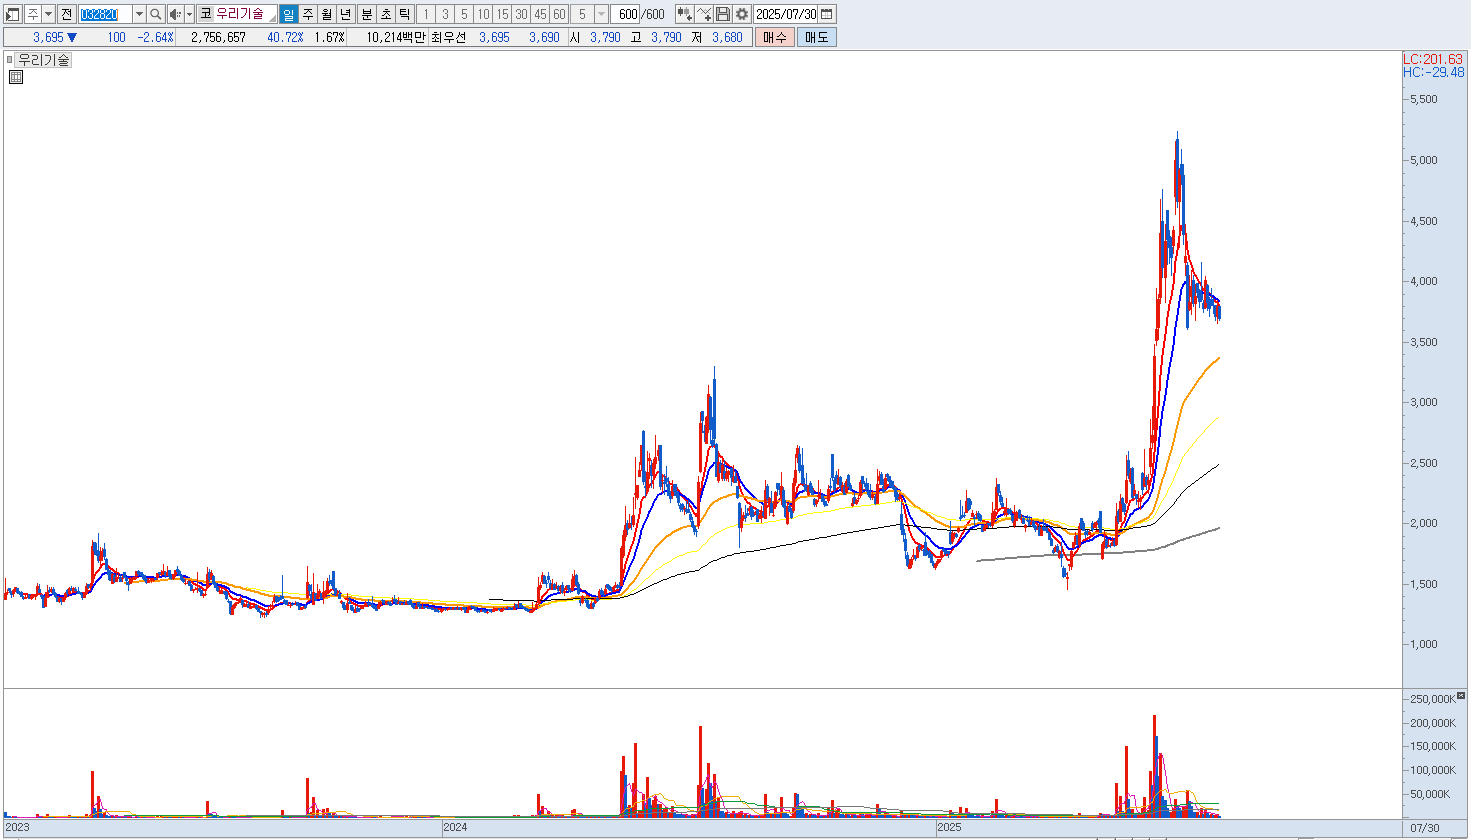
우리기술은 과거 원전 자동화 시스템과 철도 신호제어 분야에서 기술력을 인정받았지만, 최근 주가 흐름과 사업 구조를 감안하면 매도 또는 비중 축소를 고려할 필요가 있습니다. 첫째, 원자력 테마주로 분류되며 수급에 따라 급등락을 반복하지만 실적과 수주 흐름은 그에 비해 제한적입니다. 특히 SMR 관련 기대감이 반영되긴 했지만, 실질적인 수익 연결이나 장기 계약으로 이어진 사례는 아직 부족합니다.
둘째, 철도 관련 매출은 국내 SOC 예산 변동에 따라 영향을 받기 쉬운 구조이며, 중장기적으로 고성장이 어렵다는 지적도 있습니다. 최근에는 AI, 반도체, 로봇, 방산 등 시장의 주도 섹터가 이동하고 있음에도 불구하고 우리기술은 뚜렷한 주도 모멘텀 없이 테마성 뉴스에만 반응하는 경향이 강합니다. 또한 자회사인 우리기술전자가 추진하는 일부 신사업도 아직 매출 본격화 단계에 이르지 못했으며, 그룹 차원의 실적 가시성도 낮은 편입니다.
단기적으로는 정치 테마나 원전 정책 변화에 반응할 수 있으나, 펀더멘털 개선이 수반되지 않는다면 반등 탄력은 제한적일 수 있습니다. 따라서 투자 전략 측면에서는 과거 평균 주가 대비 상승폭이 클 경우 수익 실현을 고려하고, 향후 확실한 수주 모멘텀이 가시화될 때 재진입을 검토하는 것이 바람직해 보입니다. 현재의 불확실한 시장 환경 속에서 우리기술을 보유하는 것은 기회비용 측면에서도 부담이 될 수 있습니다. 매도가 필요하겠습니다. |
|
|
| < 이전글 다음글 > |