| NAVER |
|---|
| 전문가 | 2025-07-30 | 조회수 499 |
|
NAVER는 최근 인공지능과 클라우드 분야에 적극적으로 투자하며 성장 가능성을 부각시키고 있지만, 단기적으로는 보수적인 관점에서 접근할 필요가 있습니다. 첫 번째 이유는 일본 자회사인 라인야후 관련 개인정보 유출 이슈가 아직 완전히 해소되지 않았기 때문입니다. 일본 정부와의 갈등은 일부 서비스의 신뢰도 하락으로 이어질 수 있으며, 이는 NAVER의 글로벌 전략에 부담이 될 수 있습니다.
두 번째로는 국내외에서 AI 경쟁이 치열해지는 가운데 NAVER의 기술력과 수익화 속도가 시장 기대에 못 미친다는 지적도 존재합니다. 구글이나 오픈AI 같은 글로벌 플레이어들과 비교해 사용자 경험 및 서비스 확장성 측면에서 차별화가 부족하다는 평가도 있습니다. 또한 네이버페이와 스마트스토어 같은 비즈니스 모델은 국내 시장 중심의 구조로, 성장 한계에 대한 우려가 제기되고 있습니다.
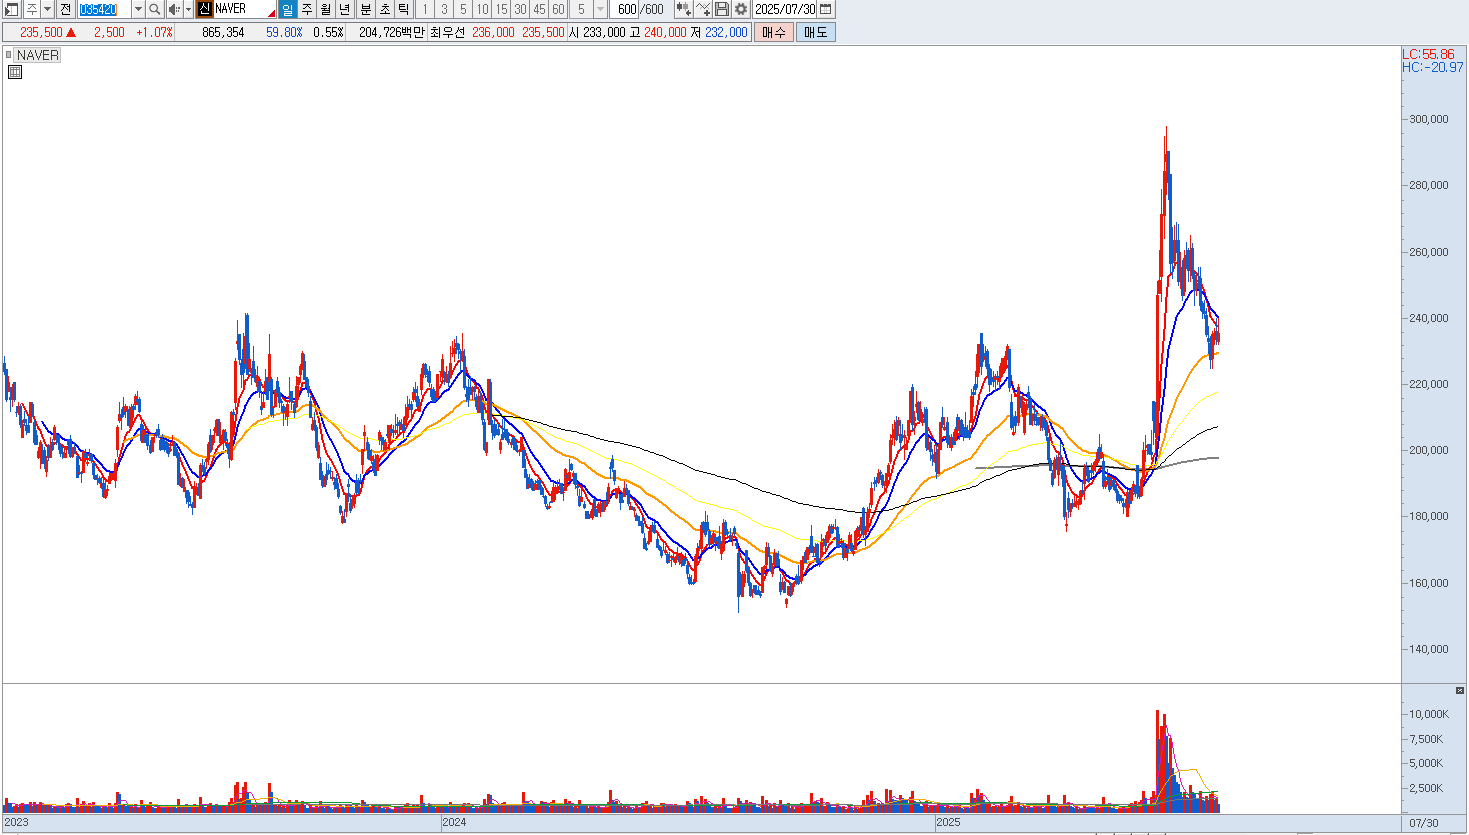
최근에는 자회사인 스노우와 제페토 등 콘텐츠 관련 사업 부문에서 수익성이 낮은 구조가 지속되며, 투자대비 실적 기여도가 미미하다는 비판도 나옵니다. 네이버클라우드는 아직까지 흑자 전환이 쉽지 않은 상황으로 보이며, 이에 따라 고PER 구간에서 NAVER를 보유하는 것이 위험하다는 의견도 일부 제기됩니다. 주가 반등 모멘텀이 뚜렷하지 않은 상황에서 구조적 리스크를 안고 가기보다는 포트폴리오 재편 관점에서 일부 비중을 축소하거나 타 대형 성장주로의 교체 전략도 고려해볼 만합니다. 시장은 현재 수익성과 확장성, 그리고 AI 실현 가능성을 동시에 요구하고 있는데 NAVER는 그 기대를 충족시키기까지는 시간이 더 필요해 보입니다. 매도 의견 드립니다. |
|
|
| < 이전글 다음글 > |