| 제일일렉트릭 |
|---|
| 전문가 | 2025-07-28 | 조회수 496 |
|
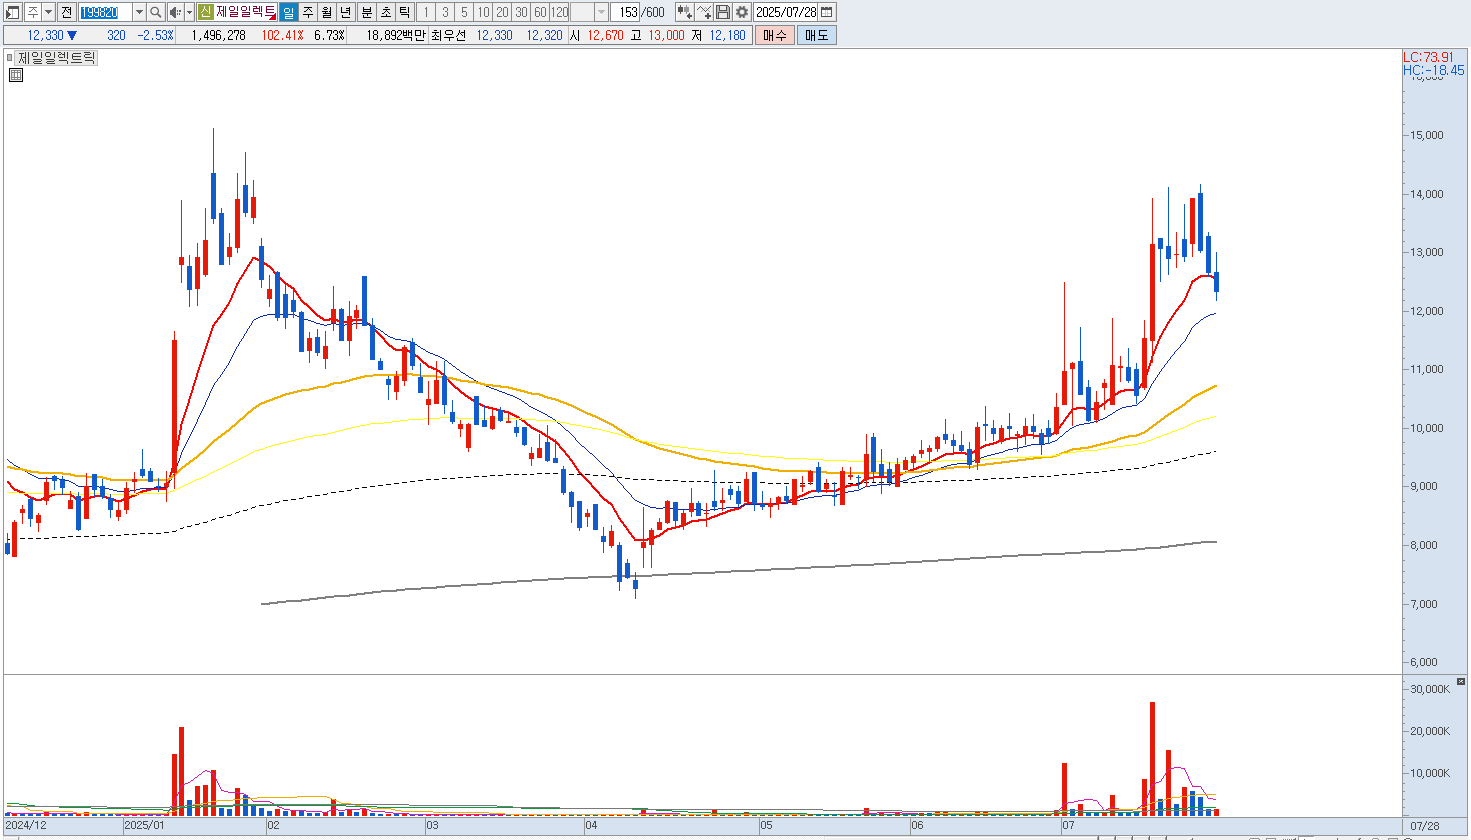
제일일렉트릭은 스마트홈 관련 PCB ASSY와 배선기구, 차단기 등을 제조하며 글로벌 배전사 Eaton에 독점 공급하는 구조로 알려졌습니다. 북미 중심 수출 채널을 갖추고 있고 스마트 브레이커 분야 신사업 진입을 기대하던 흐름이 이어졌지만, 최근 상승 흐름은 단기 테마 중심의 반등일 가능성이 커지고 있습니다.
첫째, 수주 기반이 특정 고객사(Eaton)에 지나치게 집중되어 있어 고객사 의존도가 높습니다. 중장기 성장성은 Eaton의 수요 확대에 달려 있으며, 글로벌 경쟁사나 새로운 거래처 확보가 부족한 점은 리스크로 작용할 수 있습니다. 둘째, 주가 흐름은 단기 수급 변화에 지나치게 민감합니다. 최근 주가 상승은 외국인 매도가 이어진 가운데 기관 일부만 유입된 형태였으며, 지속적인 수급 강세로 이어질지는 불확실합니다. 특히 AI 인프라 기대감에 편승한 반등은 정책이나 대외 환경 변화 시 쉽게 꺼질 수 있는 모멘텀이라는 점을 유의해야 합니다.
셋째, 전력설비 섹터 전반에 걸친 정책 기대감이 주가를 끌어올린 측면이 있지만, 글로벌 경쟁 심화와 미국 내부 규제 변화 등으로 인해 단기적으로 수익 구조의 지속성이 담보되지 않는 상태입니다. 정책 리스크나 환율 변동성 등을 고려하면 밸류에이션 부담이 현재 수준에서는 과도하게 선반영됐다는 판단도 있습니다. 종합하면 제일일렉트릭은 특정 거래처 의존도가 크고 단기 기대감에 주가 흐름이 흔들리는 구조입니다. 향후 외부 환경 변화나 실제 수익 없이 기대만 반복된다면 차익 실현 시점 또는 비중 축소 전략을 고려할 수 있는 종목입니다. |
|
|
| < 이전글 다음글 > |