| 두산에너빌리티 |
|---|
| 전문가 | 2025-07-28 | 조회수 540 |
|
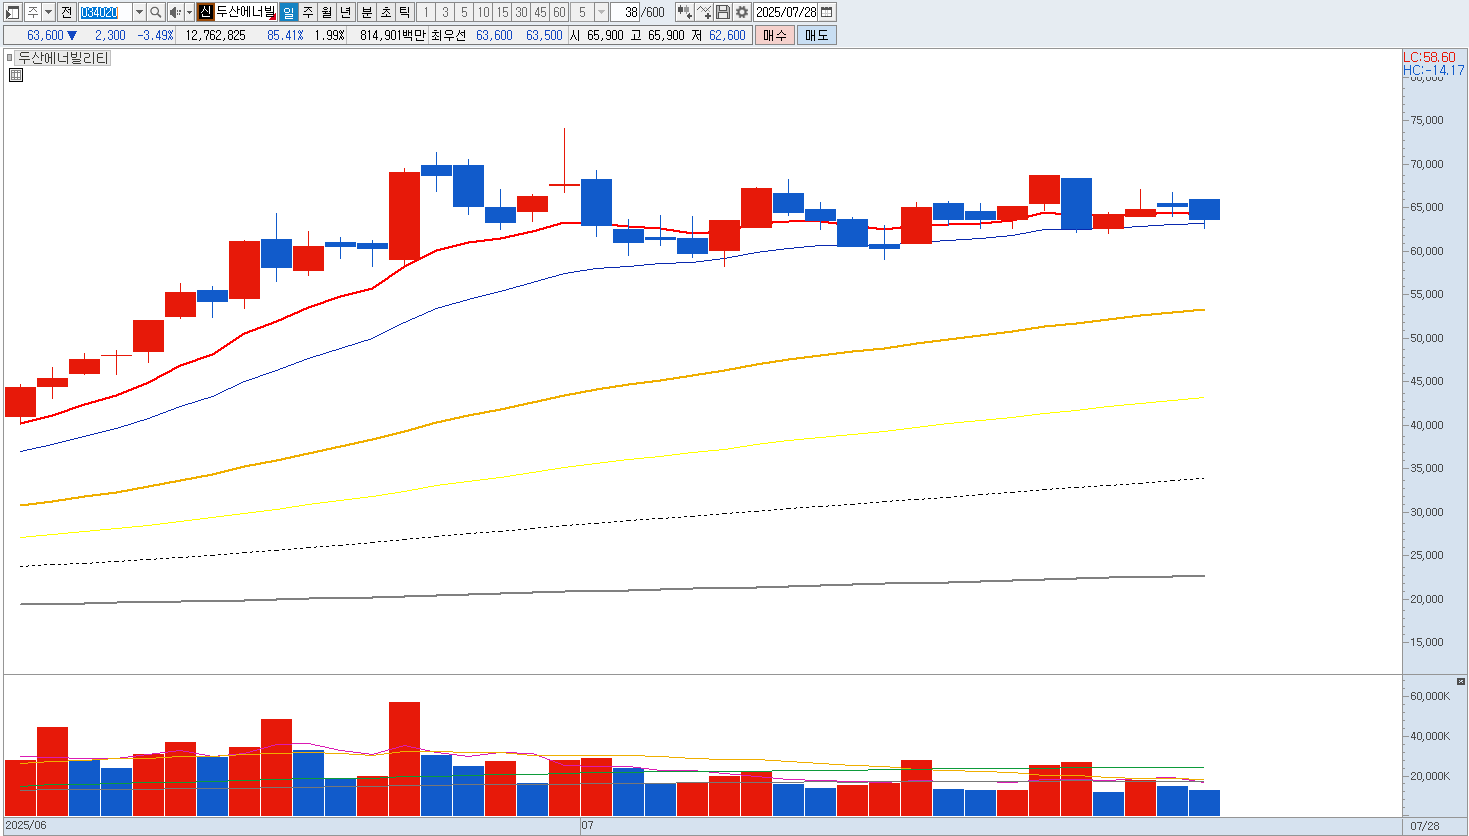
두산에너빌리티는 원자력, 가스터빈, 해상풍력 등 에너지 인프라 산업 전반을 아우르는 국내 대표 전력설비 기업으로 평가받고 있습니다. 최근에는 원전과 수소, 해상풍력 등 친환경 에너지 사업 확대를 통해 중장기 성장성에 대한 기대가 커졌지만, 현재 주가 수준에서는 일부 차익 실현 또는 보수적인 접근이 필요한 시점이라는 의견도 제기되고 있습니다.
첫째, 원전 관련 수주는 여전히 정책 기대에 의존하는 구조입니다. 최근 정부의 원전 확대 기조에 따라 한때 강한 상승 흐름을 보였지만, 실제 수주가 본격적으로 매출로 이어지기까지는 상당한 시간이 필요합니다. 특히 사우디 원전 등 주요 해외 프로젝트의 경우 불확실성이 존재하며, 단기적으로는 실적에 크게 기여하기 어렵다는 점에서 기대 대비 과도한 선반영 우려가 있습니다.
둘째, 해상풍력 부문 역시 구조적 성장 산업임에도 불구하고 국내 프로젝트 지연과 글로벌 금리 인상에 따른 투자 위축 등으로 실질적인 수익성이 낮은 상태입니다. 인증을 받은 터빈 기술력을 보유하고 있으나, 글로벌 조선·중공업 대기업들과의 경쟁에서 지속적인 성장을 장담하긴 어려운 상황입니다.
셋째, 가스터빈 사업은 국내 유일의 독자 기술력을 갖춘 분야이긴 하나, 글로벌 수요 정체와 신재생 전환 기조 속에서 장기적인 투자 대비 수익 효율성이 낮다는 평가도 있습니다. 기술 상징성은 있으나, 수익성 확보까지는 시간이 필요한 구조입니다. 또한 최근 주가는 과거 대비 상당히 올라온 상태로, 원전 정책과 수소 테마에 대한 기대감이 선반영된 국면입니다. 그러나 글로벌 금리와 원자재 가격의 불안정성, 주요 프로젝트의 시기 지연 등 변수가 많은 만큼, 투자자 입장에서는 일정 부분 차익 실현이나 비중 조정을 고려하는 것이 합리적인 전략일 수 있습니다. |
|
|
| < 이전글 다음글 > |