| 이수페타시스 |
|---|
| 전문가 | 2025-07-28 | 조회수 563 |
|
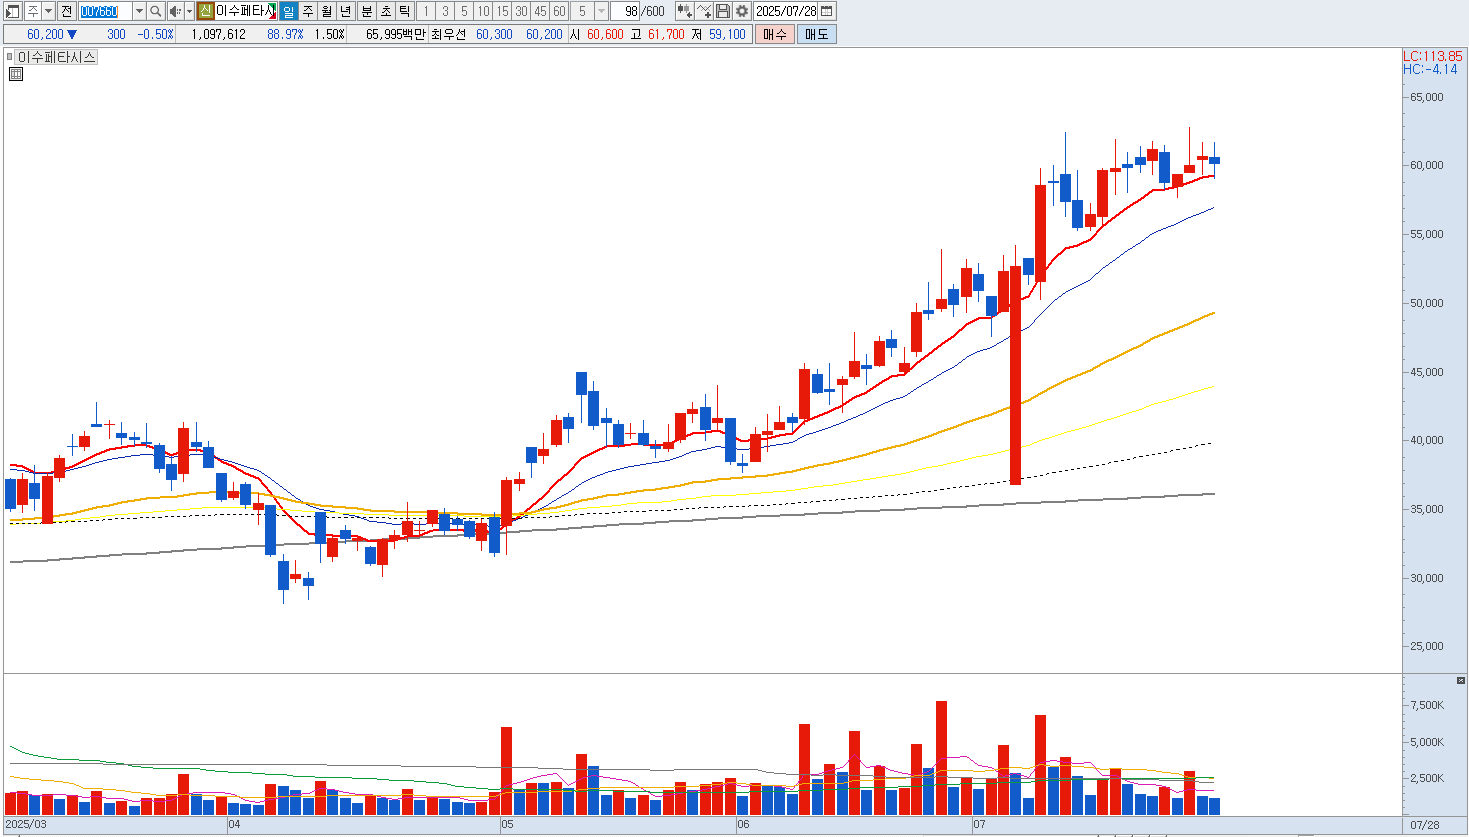
이수페타시스는 고다층(HDI) 및 패키지 기판을 제조하는 인쇄회로기판(PCB) 전문 기업으로, 특히 AI 서버와 통신장비용 고성능 PCB 부문에서 시장 기대를 크게 받은 종목입니다. 2023년과 2024년 초까지는 엔비디아, 마벨, 브로드컴 등 AI 반도체 공급사향 기판 수요 확대 기대감으로 강한 상승 흐름을 보이며 시장의 주목을 받았습니다. 그러나 최근 주가 흐름과 수급 동향, 밸류에이션 수준을 고려할 때 이제는 차익실현 또는 비중 축소를 고려해야 할 시점이라는 의견도 충분히 제기되고 있습니다.
첫째, AI 기판 수요에 대한 기대가 과도하게 선반영되었을 가능성이 큽니다. 엔비디아를 중심으로 한 AI 서버 확산은 중장기 성장성을 내포하고 있지만, 실제 수주 및 공급 확대가 단기간에 이뤄지긴 어렵고, 이미 주가에는 해당 기대가 상당 부분 반영된 상태입니다. 특히 시장은 향후 2~3년 간의 공급 증가를 현재 주가에 앞서 반영하는 경향이 있기 때문에, 실적이 뒷받침되지 않는 구간에서는 주가 조정이 동반될 가능성이 높습니다.
둘째, 외국인과 기관의 수급이 둔화되고 있으며 기술적으로도 박스권 상단에서 저항을 받고 있는 모습입니다. 과거 AI 테마 급등 당시와는 달리 최근에는 변동성만 높아진 채 뚜렷한 모멘텀이 부족한 상황이며, 시장 전반적으로 IT 부품 섹터에 대한 재평가가 일어나고 있어 상대적 저평가보다는 고점 부담 구간에 가까워졌다는 판단이 설득력을 얻고 있습니다.
셋째, 업종 내 경쟁 심화도 간과할 수 없습니다. 심텍, 코리아써키트, 대덕전자 등 국내 PCB 경쟁사들도 고다층 기판 생산을 강화하고 있으며, 일부는 이미 미국 및 유럽 고객사와 직접적인 협력 라인을 가동 중입니다. 이수페타시스는 기술력은 충분하지만, 생산능력 확대와 수율 안정성 측면에서 타 경쟁사 대비 뚜렷한 우위를 점하기는 어렵다는 시각도 있습니다. 결론적으로, 이수페타시스는 AI 관련 수혜 기대가 주가에 상당 부분 반영되어 있는 상태이기에 정리해야 합니다. |
|
|
| < 이전글 다음글 > |