| 이수페타시스 |
|---|
| 전문가 | 2025-06-17 | 조회수 517 |
|
이수페타시스는 2025년 1분기 연결 기준 매출이 전년 동기 대비 26.5 % 증가한 2 525억원, 영업이익은 107 % 늘어난 477억원, 당기순이익은 118 % 증가한 383억원을 기록하며 고성장 흐름을 이어갔습니다. AI 및 네트워크용 고부가가치 PCB 비중 확대로 실적 개선이 주도된 결과입니다.
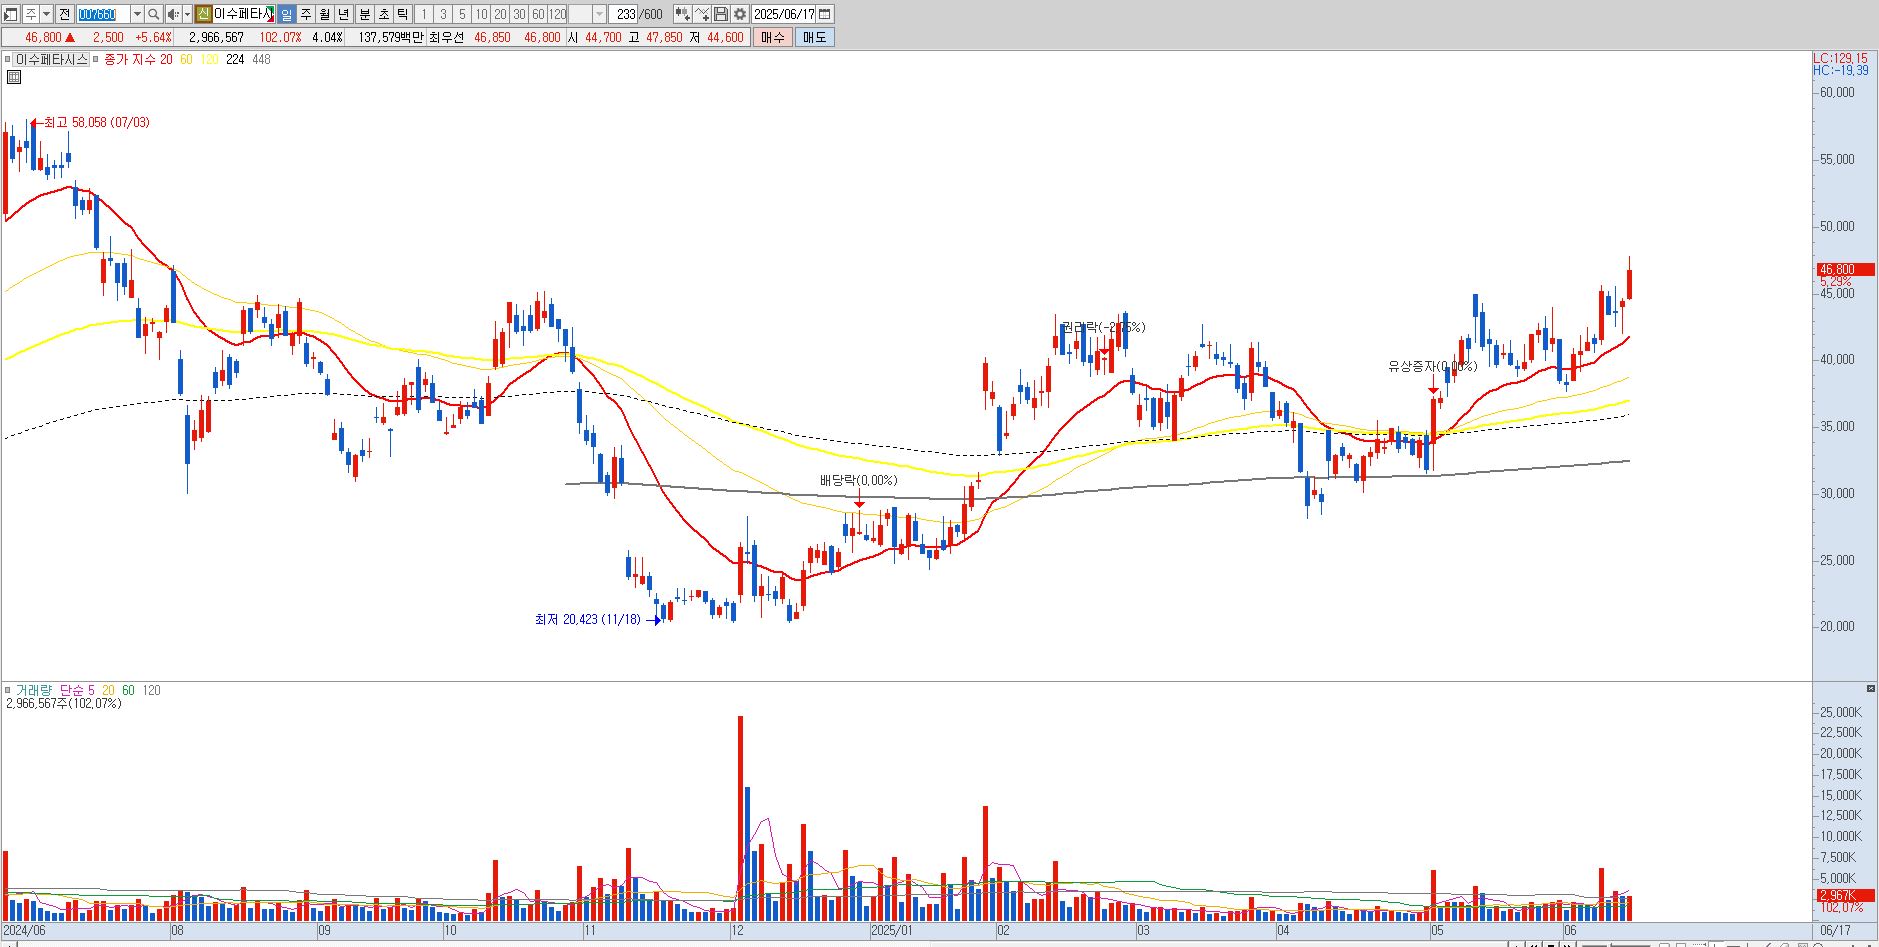
최근 급등 흐름 후 조정 국면에서 단기적으로 1차 지지라인은 44 000원이며, 2차 지지라인은 40,000원 부근으로 판단됩니다. 엔비디아향으로 MLB기판 수요가 지속적으로 늘어나고 있고 신제품인 루빈까지 공급을 한다면 동사의 주가는 한단계 더 레벨업 될 것입니다.
전반적으로 이수페타시스는 AI·네트워크 PCB 고성장에 따른 실적 급등과 밸류에이션 프리미엄이 부각되고 있습니다. 매출 및 이익 증가는 지속 가능성이 높으며, 증권사 의견도 긍정적입니다. 다만 PBR 상대적 고평가 여부, 글로벌 경기·반도체 산업 사이클, 수율 유지 여부 등을 면밀히 관찰하시는 것이 좋습니다. |
|
|
| < 이전글 다음글 > |