| 유한양행 |
|---|
| 전문가 | 2025-06-16 | 조회수 428 |
|
유한양행은 전문의약품과 생활건강 제품을 모두 보유한 종합 제약 및 헬스케어 기업입니다. 2025년 1분기 연결 기준 매출은 4616억원, 영업이익은 64억원 기록하면서 전년동기 대비 성장하는 모습을 보여주었습니다. 의약품부문에서는 렉라자 자디앙 비리어드 등이 꾸준한 성장세를 보였고, 생활건강 부문도 해피홈 세제와 유한락스 등의 실적 호조가 실적 개선에 기여했습니다.
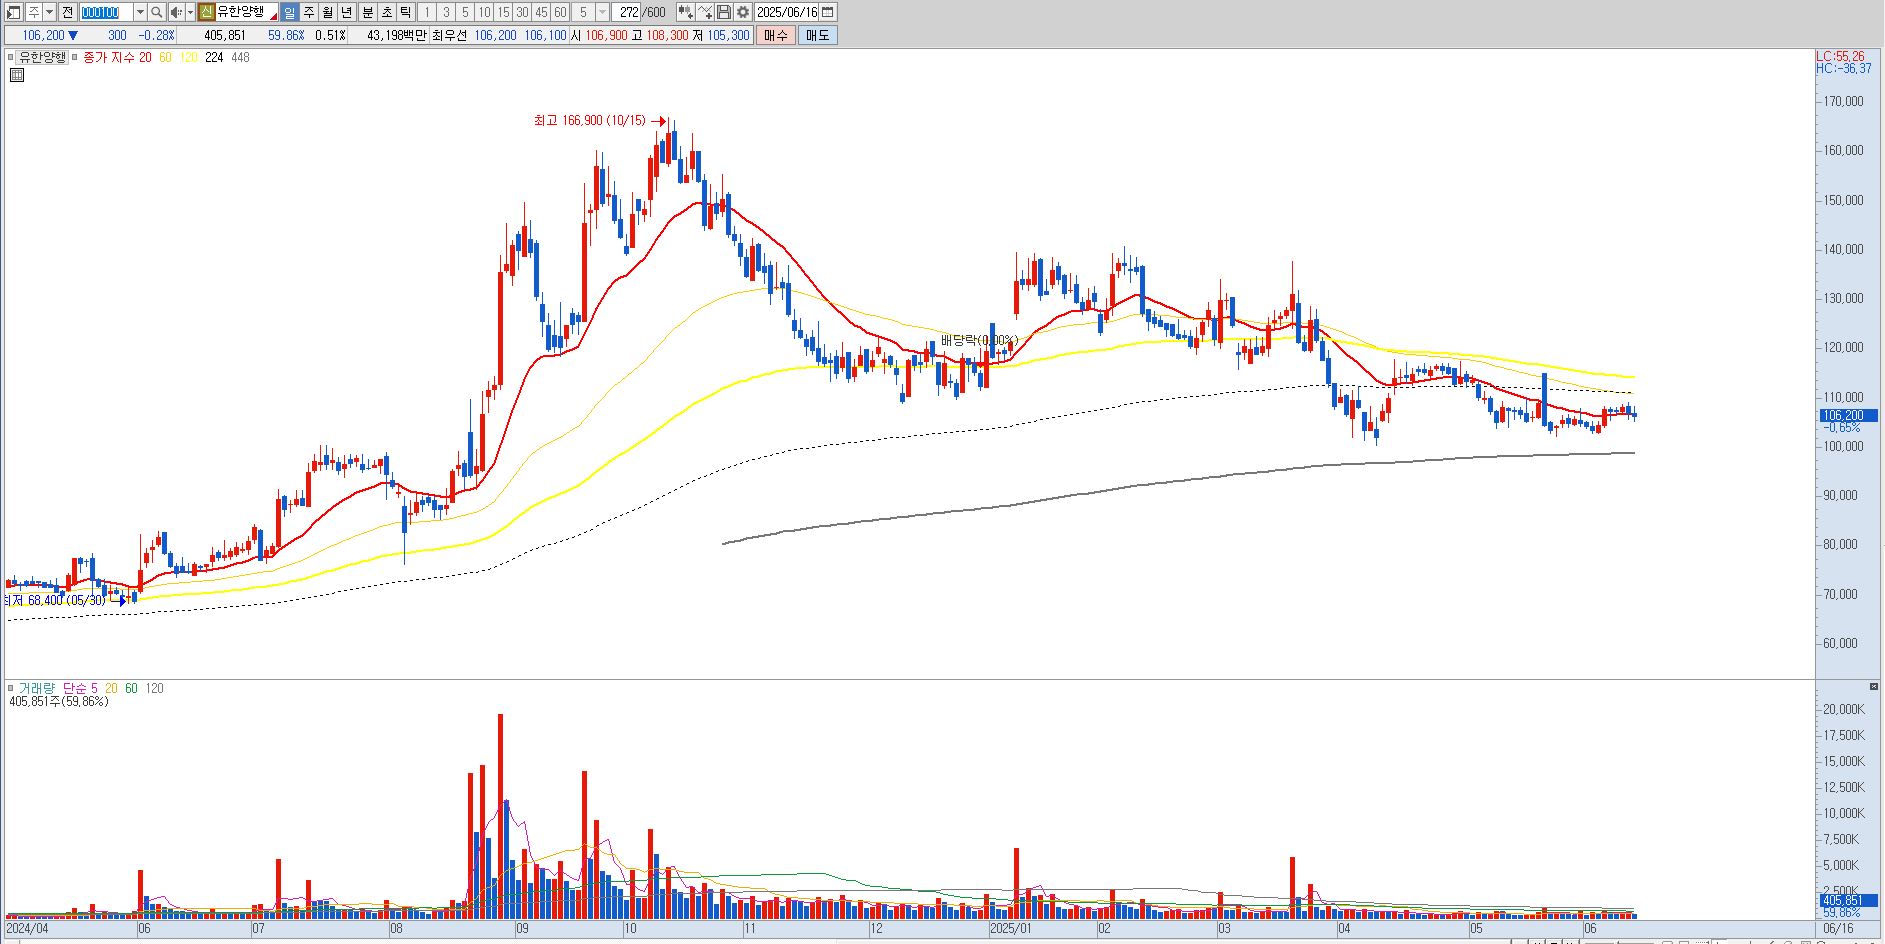
기술적 분석상으로는 주가가 최근 조정을 거치며 20일 이동평균선 부근에서 횡보 중이며, 1차 지지선은 약 10만원, 2차 지지선은 9만원 정도로 판단됩니다. 해당 지지선에서 거래량을 동반한 반등이 발생할 경우 기술적 반전 신호로 해석할 수 있습니다.
중장기적으로는 AI 빅데이터 기반 신약개발 시스템 도입, 글로벌 바이오벤처 및 대학과의 공동연구 확대, 그리고 향후 렉라자 추가 마일스톤 수령 시 실적 재평가가 기대됩니다. 그러나 마일스톤 지연 가능성과 글로벌 제약 경쟁 심화, 원가 및 R&D 비용 증가 등의 리스크도 함께 고려해야 합니다. 적절한 지지선 확인 후 대응하시면 전략적으로 접근 가능할 것으로 판단됩니다. |
|
|
| < 이전글 다음글 > |