| naver |
|---|
| 전문가 | 2025-06-16 | 조회수 485 |
|
네이버는 국내 최대의 인터넷 플랫폼 기업으로 검색 광고 커머스 콘텐츠 클라우드 등 다양한 분야에서 수익을 창출하고 있습니다. 최근에는 하이퍼클로바X 기반의 생성형 AI를 적용해 검색 서비스 고도화와 광고 효율 극대화를 추진 중이며 AI 기술을 활용한 신규 성장 모멘텀 확보에 주력하고 있습니다.
2024년 1분기 기준 매출은 전년 동기 대비 12퍼센트 증가한 약 2조 6천억 원 영업이익은 18퍼센트 증가한 4천억 원을 기록하며 안정적인 성장세를 이어가고 있습니다. 사업 부문별로는 광고와 커머스 부문이 전체 매출의 절반 이상을 차지하고 있으며 글로벌 웹툰과 클라우드 사업도 꾸준히 성장하고 있습니다.
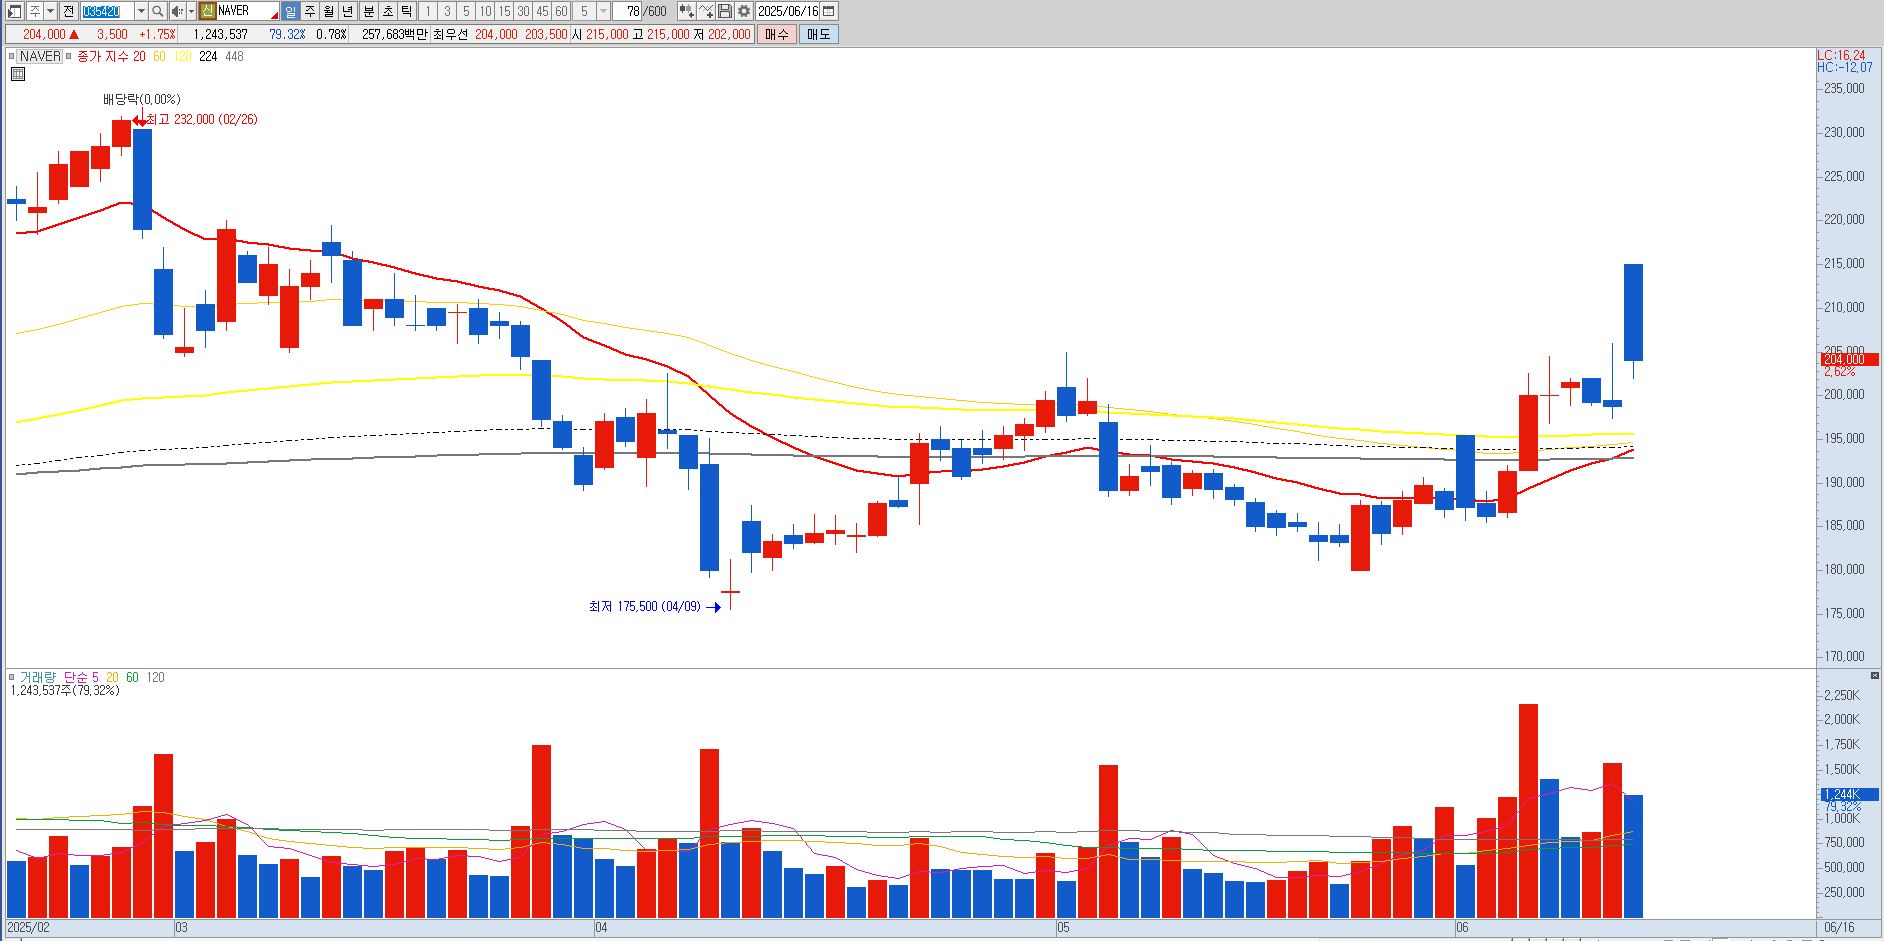
부채비율은 100퍼센트 내외로 재무건전성도 양호한 편입니다. 현재 주가는 20만 3천 원 수준에서 거래되고 있으며 1차 지지선은 20만 원 부근 2차 지지선은 19만 6천 원이며 장기 지지선은 15만 5천 원 전후로 판단됩니다. AI 기반 서비스 확대와 글로벌 콘텐츠 플랫폼 사업의 성장이 지속된다면 중장기적으로 우상향 흐름이 유지될 가능성이 높습니다. 다만 경쟁 심화와 광고 경기 둔화는 단기적인 리스크로 작용할 수 있어 주의가 필요합니다. |
|
|
| < 이전글 다음글 > |