| 한일단조 |
|---|
| 전문가 | 2025-06-13 | 조회수 441 |
|
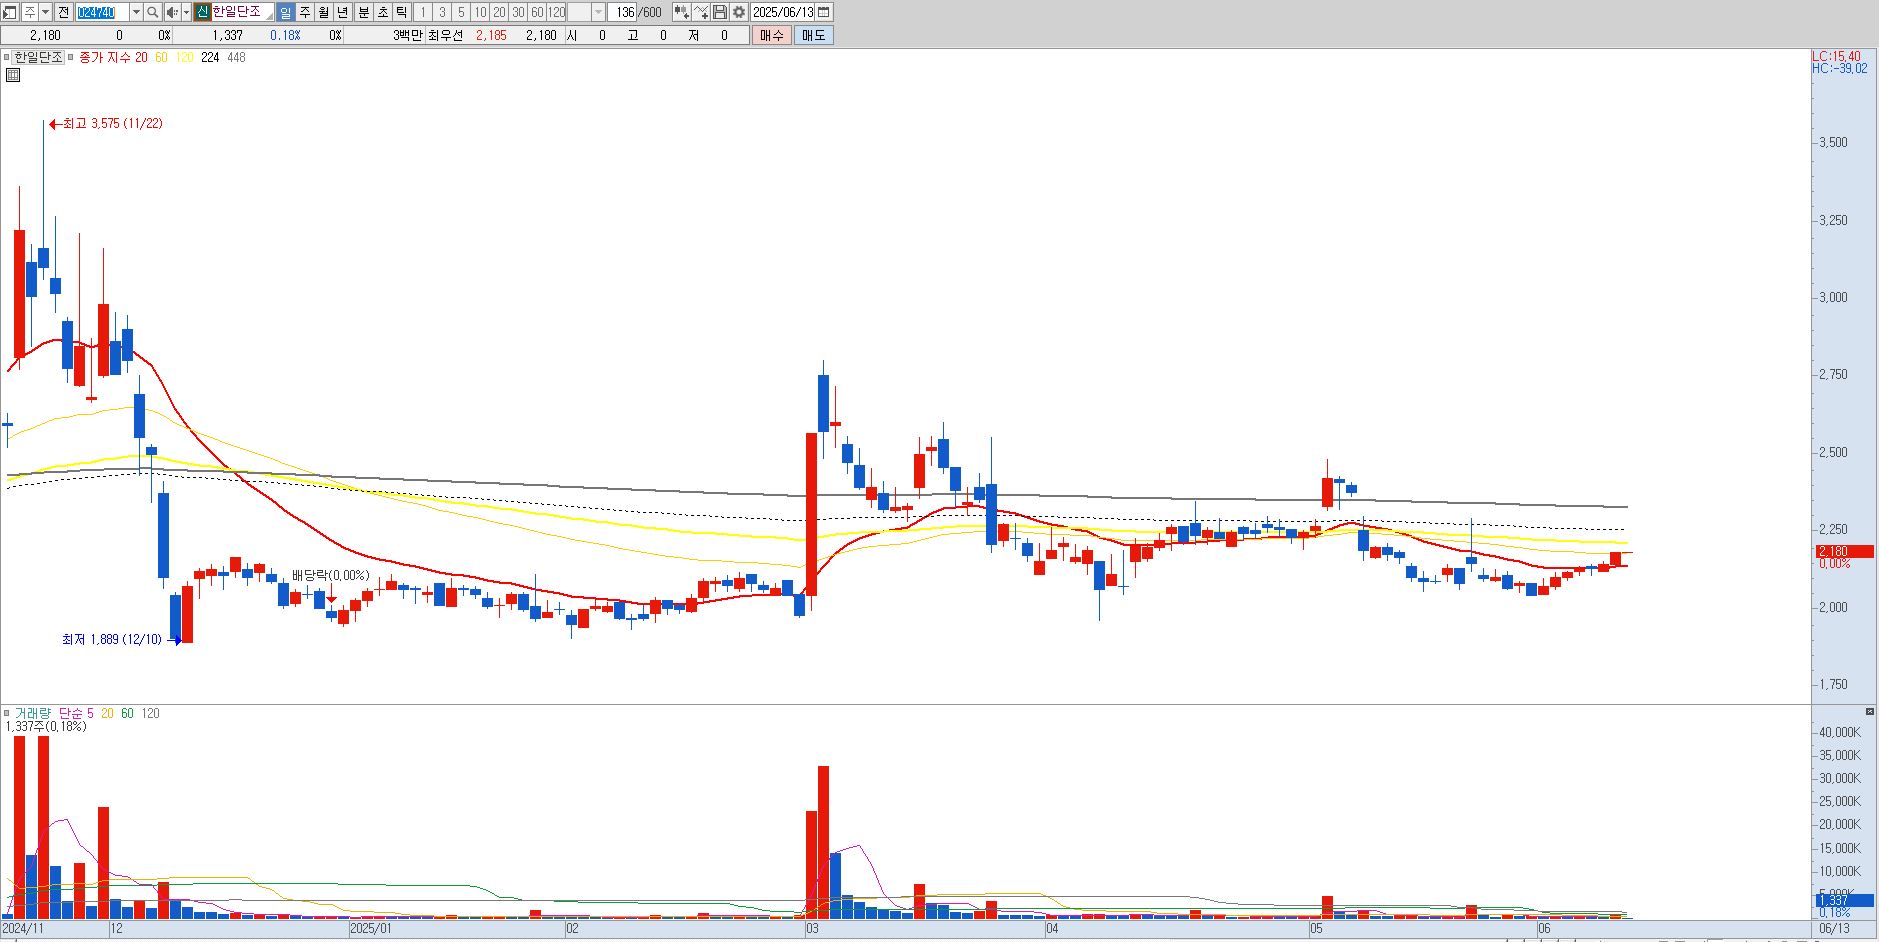
한일단조(024740)는 자동차 부품 및 방산 테마에 속한 중소형주로, 최근 유럽의 국방 예산 확대 및 중동 지역의 지정학적 리스크 증가에 따라 방산 관련 기대감이 반영되며 주가가 단기 급등한 바 있습니다. 현재 주가는 약 2,180원 수준이며, 이는 20일 이동평균선(약 2,230원)과 60일 이동평균선(약 2,180원) 사이에 위치해 있어 이 구간이 기술적으로 중요한 지지 라인으로 작용하고 있습니다.
2025년 1분기 실적은 전년 동기 대비 매출 –26.7%, 영업이익 –73.9%, 순이익 –29.8%로 크게 부진했으며, 이는 경기 둔화와 전방 자동차 산업의 위축에 기인한 것으로 보입니다. 그럼에도 불구하고 방산 수요 증가와 전기차 부품 매출 회복 기대가 단기 상승 모멘텀으로 작용하고 있습니다.
현재 PER은 약 22배로, 동종 업종 대비 다소 고평가된 상태이며 실적 개선 없이 테마 수급에 의해 주가가 상승한 점은 리스크 요인입니다. 따라서 2,230원~2,180원 구간은 핵심 지지선으로, 이탈 시 하락 추세로 전환될 수 있어 분할 매수 및 철저한 리스크 관리가 요구됩니다. 결론적으로 한일단조는 단기적인 테마 수혜 가능성은 있지만, 실적 부진과 고평가 부담을 동시에 안고 있어 2,180원 지지선 유지를 전제로 한 보수적 접근이 필요한 종목입니다. |
|
|
| < 이전글 다음글 > |