| LG화학 |
|---|
| 전문가 | 2025-06-11 | 조회수 425 |
|
LG그룹 계열의 국내 대표적인 화학기업으로 석유화학사업과 첨단소재사업 등을 영위하고 있습니다. 17년1월 LG생명과학 흡수합병을 통해 생명과학사업 진출하였고 작물보호, 종자 및 비료 등을 제조, 판매하는 팜한농을 2016년 4월 인수해 사업을 운영중에 있습니다. 석유화학사업은 에틸렌 및 프로필렌 등 기초 제품으로부터 PE, PVC/가소제, ABS, EP, 아크릴/SAP, 합성고무, 특수수지 등 Downstream 제품까지 수직계열화 되어있으며, 첨단소재 부문에서는 양극재, 분리막, EPC, 수처리 RO필터, 기타 전지소재, OLED재료 등을 생산/판매중에 있습니다.
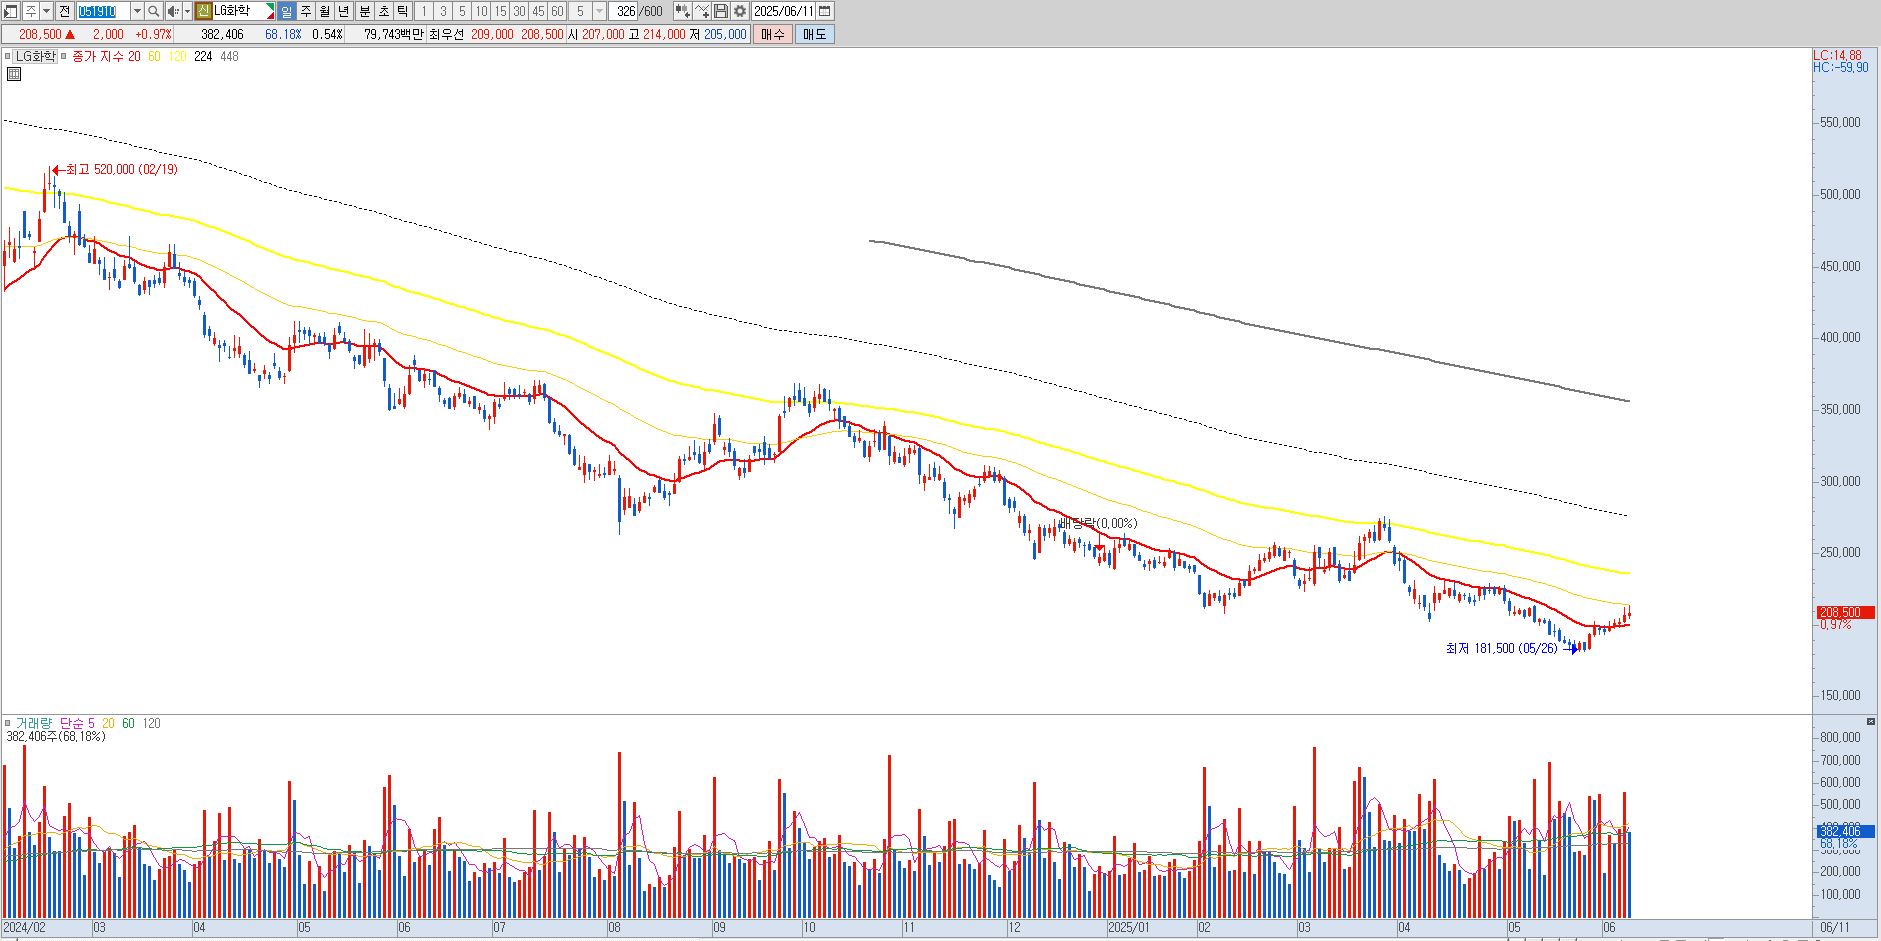
최근 골드만삭스는 LG화학이 2027년까지 ROE(자기자본이익률)이 개선될 것으로 보이며, 현 구간은 리스크보다는 리워드가 많은 구간에 있다고 판단된다고 하였습니다. 목표주가는 33만원으로 하향 조정되었기에 눈높이를 낮출 필요가 있으며 기술적으로 195,000원 라인을 지켜주는 것이 중요하겠습니다. |
|
|
| < 이전글 다음글 > |