| 삼성중공업 |
|---|
| 전문가 | 2025-05-22 | 조회수 466 |
|
삼성그룹 계열의 대형 조선업체로 조선해양부문은 초대형컨테이너선, LNG선, 원유운반선 등 선박 및 LNG-FPSO, FPU 등 해양플랫폼을 건조, 판매하고 있으며, 토건부문은 건축 및 토목공사, 하이테크 공사를 수행하고 있습니다. 1Q25 실적을 보면 컨센서스를 하회하였지만 일회성 비용인 성과급을 제외하면 컨센서스에 부합하는 숫자를 보여주었습니다.
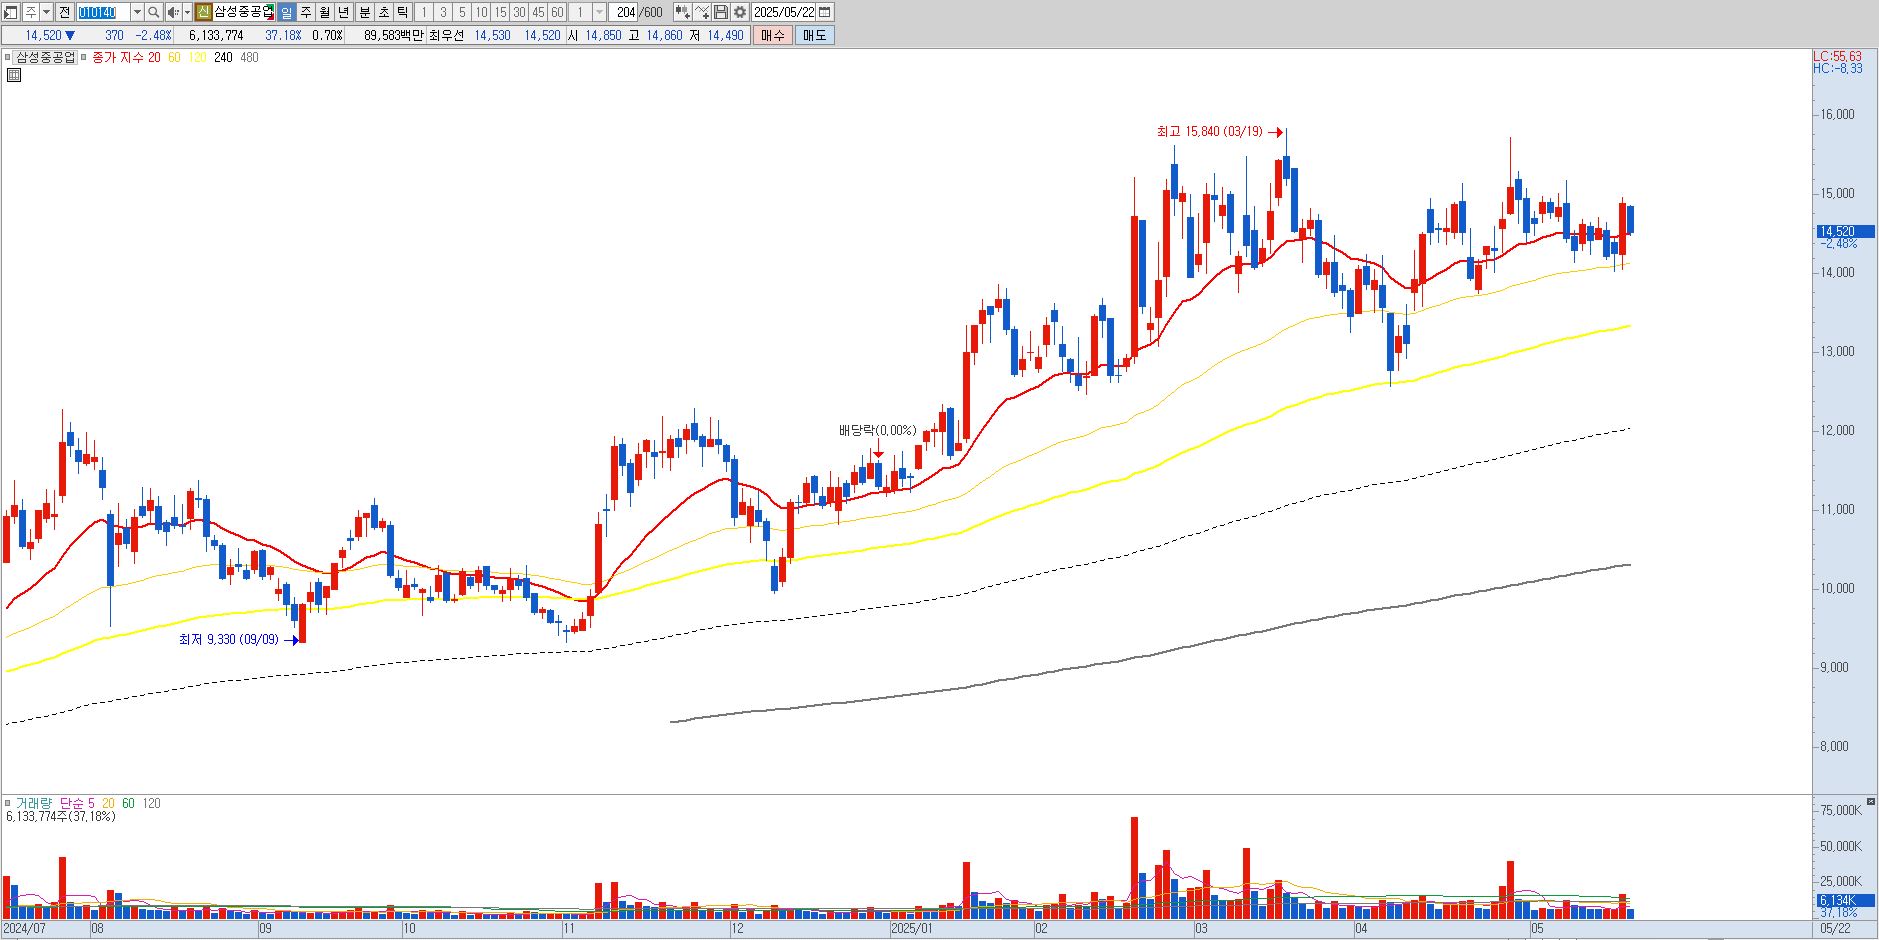
올해 강한 시세를 분출했던 업종이기에 가격조정과 기간조정을 받으면서 숨고르기 과정을 하고 있습니다. 동사는 수익성이 좋은 FLNG쪽으로 계속 집중해 나가고 있지만 미국 조선업종과 접점이 없다라는 것이 약점이자 리스크입니다. 그 만큼 주가 상승률도 타 조선주보다 약했습니다.
지난 2차전지 사례를 비교하여 너도나도 좋다고 언급하면서 모두가 극찬한 2차전지 업종과 비교해 볼 필요가 있습니다. 그리고 올해 다른 조선주들이 연초 대비 +100% 상승한 것에 비해 동사는 고작+30% 상승하였습니다. 투자의 가치가 높지 않다고 판단됩니다. 정리해야 될 종목입니다. |
|
|
| < 이전글 다음글 > |