| 한화오션 |
|---|
| 전문가 | 2025-05-20 | 조회수 485 |
|
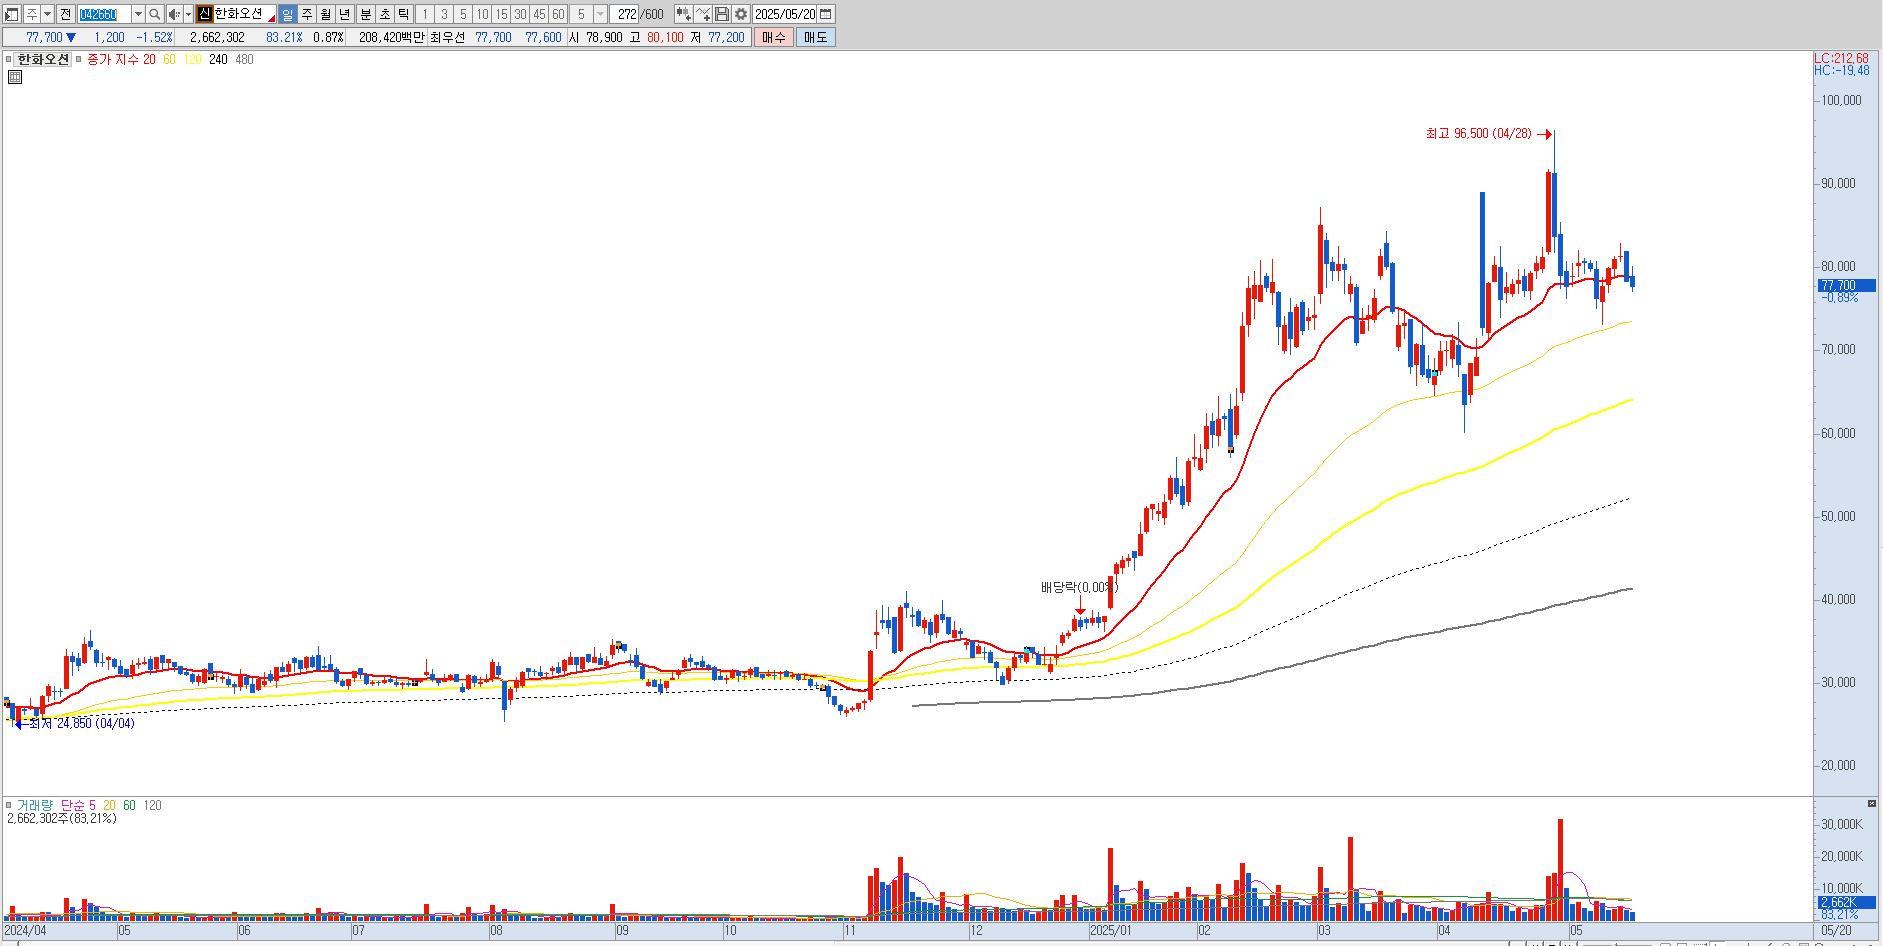
LNG선과 해양플랜트 부문에서 높은 경쟁력을 보유한 조선업체입니다. LNG선, 유조선, 컨테이너선, LPG선 등 각종 선박과 FPSO, RIG, 고정식 플랫폼 등 해양제품, 잠수함, 구축함, 구난함, 경비함 등 특수선 건조 사업을 영위하고 있습니다. 동사는 연초 대비해서 주가가 2.5배 상승한 기업입니다. 상승세를 앞으로 유지할 수 있는 힘은 시장 기대치 보다 높은 실적을 계속 보여줄 수 있느냐가 될 것입니다.
최근 외사 리포트에서 타겟 프라이스(목표주가)를 55,000원까지 하향 조정하였고 국내 증권가에서도 투자 의견을 HOLD로 제시하고 있습니다. 그 이유는 군함, 함정, 미국 현지 조선소 등에 대한 기대치가 이미 주가에 선반영되어 있다라는 내용이었습니다. 하지만 기대할 점도 많이 있습니다.
미국의 적극적인 러브콜로 국내 조선주에 대한 기대감은 큰 상태이며, 호실적을 보여주고 있고 실적으로 높은 주가에 대한 정당성을 보여주고 있습니다. 조금이라도 악재가 나온다면 출렁임이 나올 수 있겠으며, 기술적으로 70,000원 라인을 지켜주는 것이 중요하겠습니다. |
|
|
| < 이전글 다음글 > |