| 티엘비 |
|---|
| 전문가 | 2025-04-24 | 조회수 437 |
|
대덕전자에서 분사되어 설립된 PCB(인쇄회로기판) 제조 업체입니다. 메모리 반도체 PCB의 제조, 판매를 주력 사업으로 영위하고 있으며, 반도체 후공정 검사장비(TEST) PCB 사업까지 진출. 주요제품은 Module PCB, SSD PCB 등이 있으며, 특히 2011년 국내 최초로 SSD PCB의 양산체계를 구축하고 있습니다. 주요 고객사는 삼성전자, SK하이닉스, 마이크론 등이 있습니다.
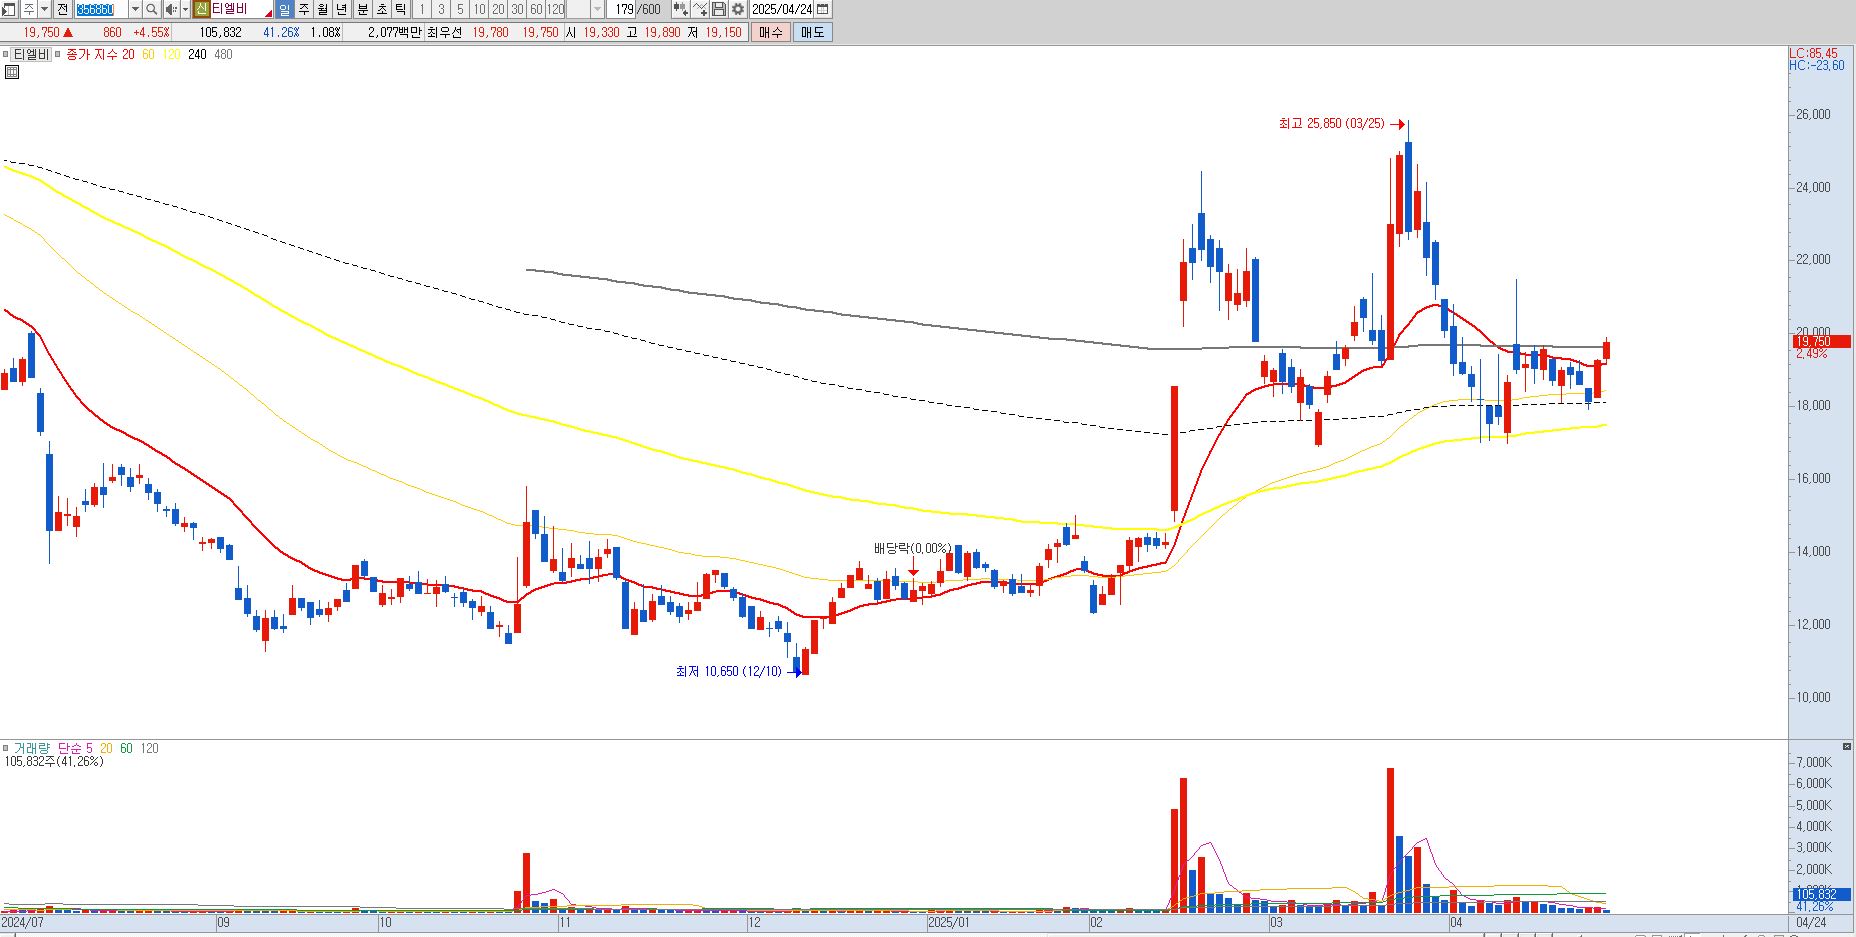
계속 내리막 길을 걷던 동사의 주가가 올해 2~3월에 강하게 시세가 분출되는 모습이었습니다. 이는 엔비디아에서 소캠이라는 새로운 스탠다드를 제시하면서 관련주로 분류되었기에 주가가 바닥권에서 2배 가까이 상승하면서 폭등하는 모습이었지만 주가는 상승 폭을 반납하고 내려온 상태입니다.
2차전지 업종 사례에서 알 수 있듯이 미래 가치를 선반영시킬 경우에는 향 후 해당 모멘텀이 소멸되거나 또는 실적이 딜레이된다면 주가에는 악영향을 줄 수 밖에 없습니다. 명확하게 숫자가 나오지는 않았은 상태이기에 보수적인 관점이 필요해 보이며 포트에서 매도 정리 후, 시장주도주로 종목교체하는게 바람직하겠습니다. 중요 지지라인은 18,000원 입니다. |
|
|
| < 이전글 다음글 > |